
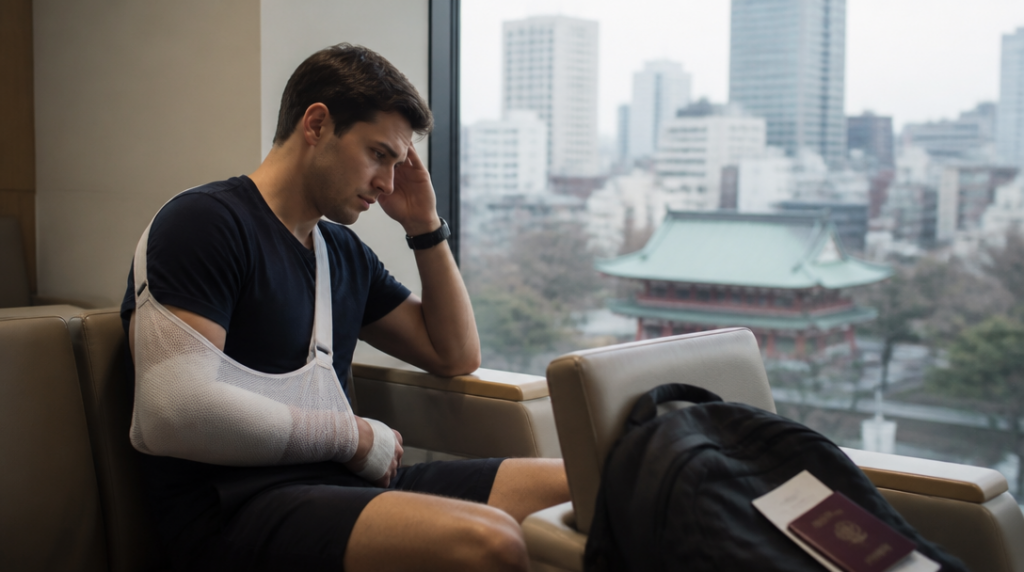
Na jedné straně stojí vysněná dovolená: jízda šinkansenem, ranní sushi na tržišti, výlet pod horu Fudži a země, kde mnoho věcí funguje téměř na minutu přesně. Na druhé straně může jediný pád z kola nebo náhlý zdravotní problém proměnit několikadenní cestu v účet na miliony jenů. Právě mezi těmito dvěma obrazy se rozhoduje, jaké cestovní pojištění do Japonska dává smysl.
Japonsko není země, kde by se cestovatel musel bát každého kroku. Zdravotní péče je ale drahá a evropské zdravotní pojištění samo o sobě obvykle nepokryje všechny náklady spojené s léčbou v zahraničí. Cestovní pojistka proto není jen formalita k letenkám. Má zaplatit péči, kterou člověk neplánoval, a zajistit, aby se po hospitalizaci dostal bezpečně zpět domů.
Nejlepší představu o potřebné částce dávají konkrétní příklady. Léčba po srážce s kolem může vyjít na 7,5 milionu jenů, pokud zahrnuje operaci, devatenáct dní v nemocnici a repatriaci. Akutní infarkt může znamenat náklady kolem 10 milionů jenů včetně pětačtyřiceti dnů hospitalizace a převozu zpět do vlasti. Ani zlomenina nemusí být banální položka: samotná léčba po ní může v Japonsku přesáhnout 1 milion jenů.
V přepočtu na české poměry znějí tyto částky jako vzdálený problém, který se týká někoho jiného. Jenže právě závažná příhoda je situace, kdy cestovatel nemá prostor vyjednávat, hledat levnější zařízení nebo čekat, až pojišťovna vyřeší administrativu. Lékaři se soustředí na léčbu, nemocnice na úhradu a rodina doma na informace. Limit pojištění musí být dostatečně vysoký ještě předtím, než k něčemu dojde.
U dražších destinací se vyplatí dívat se na limit léčebných výloh s určitou rezervou. Orientačně se pro Japonsko uvádí 10 milionů jenů jako částka, která může pokrýt nákladnou léčbu. Nejde o magické číslo ani záruku, že pokryje úplně každou situaci. Je to spíš hranice, pod kterou se může pojistná ochrana velmi rychle ukázat jako nedostatečná.
Rozhoduje přitom nejen samotný limit, ale také jeho výklad. Některé pojistky zvlášť řeší hospitalizaci, převoz do vlasti, akutní ošetření, léky nebo náklady na dopravu blízké osoby. Jinde se část výloh započítává do společného limitu. Rozdíl mezi formulací „léčebné výlohy“ a konkrétními podmínkami může být v krizové chvíli podstatnější než několik stokorun u ceny pojistky.
Důležitá je také asistence, která funguje nepřetržitě a umí komunikovat s nemocnicí. V Japonsku totiž nemusí stačit ukázat kartičku pojištění a odejít bez placení. Některá zdravotnická zařízení požadují plnou úhradu předem a některá nepřijímají platební karty. Cestovatel tak může čelit účtu v řádu statisíců nebo milionů jenů v okamžiku, kdy řeší úraz, bolest a jazykovou bariéru.
Právě tady se ukazuje rozdíl mezi levnou pojistkou na papíře a skutečně použitelnou službou. Asistenční centrum může nemocnici kontaktovat, potvrdit rozsah krytí a pomoci s postupem při přímé úhradě. Neznamená to, že pojišťovna automaticky zaplatí každou částku, ale výrazně to snižuje riziko, že člověk bude muset shánět peníze během několika hodin.
Při sjednání je proto rozumné projít výluky stejně pečlivě jako cenu. Problém může nastat u předchozích zdravotních potíží, alkoholu, některých sportů nebo nedodržení pokynů lékaře. Jinou ochranu potřebuje turista, který si půjčí městské kolo, a jinou člověk plánující lyžování, potápění nebo výstup do vyšších hor. Stačí malá věta v podmínkách a jinak dobře nastavená pojistka může mít v konkrétní situaci omezené využití.
Na cestách si člověk často říká, že pojištění přece potřebovat nebude. Sám jsem tenhle pocit měl při krátkých pobytech v zahraničí: první dny se nic neděje, všechno funguje a pojistka vypadá jako zbytečná položka v rozpočtu. Jenže její smysl se neukáže při běžném dni, nýbrž ve chvíli, kdy se plán rozpadne během několika minut.
Pozornost si zaslouží i repatriace. Návrat po zranění nebo vážné nemoci nemusí znamenat běžný let v ekonomické třídě. Může být potřeba zdravotnický doprovod, speciální organizace cesty nebo delší čekání na stabilizaci stavu. Pokud je repatriace zahrnutá v celkovém limitu léčebných výloh, ukrajuje z částky určené na samotnou péči. Pokud má vlastní limit, bývá situace přehlednější.
Neuhrazené účty navíc nekončí vždy odjezdem z nemocnice. Dluhy za léčbu mohou vést k přísnější imigrační kontrole nebo dokonce ke komplikacím při budoucím vstupu do Japonska. Zdravotní pojištění tedy nechrání jen peněženku, ale i možnost vyřešit celou událost řádně a bez následků, které by se táhly dlouho po návratu.
Před odjezdem stačí udělat několik praktických věcí: uložit si číslo asistence offline, vzít s sebou potvrzení o pojištění a ověřit, zda pojistka pokrývá plánované aktivity i případnou repatriaci. U Japonska se vyplatí připlatit za vysoký limit spíš než šetřit na částce, která může po jediné vážné komplikaci zmizet v nákladech na operaci, hospitalizaci a cestu domů.



