
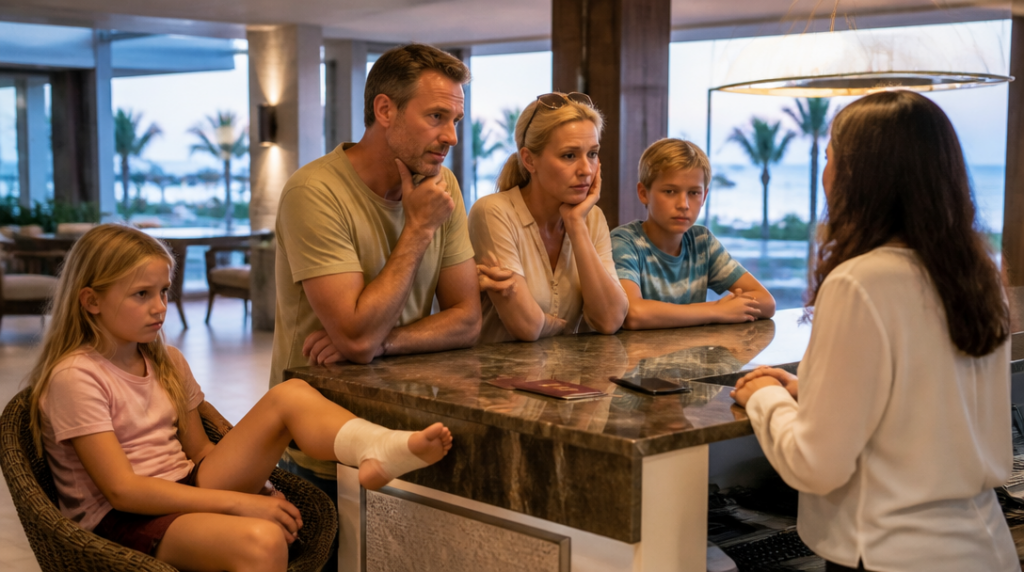
Na recepci hotelu v Antalyi se český turista dozví, že jeho syn potřebuje ošetřit poraněnou nohu. Nejde o dramatickou nehodu, spíš o nešťastný pád u bazénu. Problém přijde až ve chvíli, kdy nemocnice požaduje platbu a evropský průkaz zdravotního pojištění nepomůže tak, jak si rodina představovala. V Turecku totiž samotný EHIC nepokrývá soukromá zdravotnická zařízení ani návrat pacienta do České republiky.
Právě tady se ukazuje nepříjemná otázka: proč lidé řeší několik stovek za pojištění, ale mnohem vyšší účet za léčbu nechávají náhodě? U dovolené v Turecku přitom nejde o drahý doplněk. Základní varianta vyjde podle kalkulace z února 2026 přibližně na 98 až 224 korun na osobu za týden. Cena je nízká hlavně ve srovnání s tím, co může stát jediná návštěva soukromého zdravotnického zařízení.
Kolik pojištění do Turecka stojí
Rozptyl cen není náhodný. Pojišťovny zohledňují délku pobytu, věk cestujících, cenu zájezdu, požadované limity i přidaná rizika. U některých produktů se pojistné odvíjí také od hodnoty celé cesty. U UNIQA například dospělý při zájezdu do 19 000 korun zaplatí 70 korun za den. U cesty do 38 000 korun sazba činí 90 korun za den a při hodnotě zájezdu do 95 000 korun už 149 korun za den.
Na týdenním pobytu tak může samotné pojištění stát několik stovek. V poměru k ceně letenek, hotelu a výletů jde o drobnou položku, přesto ji někteří cestující škrtají jako první. Je to zvláštní úspora: člověk si připlatí za pokoj s výhledem na moře, ale váhá nad částkou, která může rozhodovat o tom, zda bude při potížích jednat bez okamžitého finančního stresu.
U rodiny vychází rozdíl mezi variantami názorněji. Modelová rodina se dvěma dospělými a dvěma dětmi zaplatí za osm dní přibližně 280 korun za základní, 495 korun za optimální a 989 korun za komplexní variantu. Nejde o univerzální ceník pro každou domácnost, ale o užitečnou představu, jak se cena mění s rozsahem ochrany.
Levná varianta proto nemusí být špatná. Špatně může být zvolená. Rozhodující není jen částka uvedená před uzavřením smlouvy, ale také to, kolik pojišťovna v kritické situaci skutečně uhradí a zda se daná událost do podmínek vejde.
Co pojištění obvykle kryje
Základ cestovního pojištění tvoří léčebné výlohy. Patří sem ošetření, hospitalizace, předepsané léky a v potřebných případech také repatriace do České republiky. Součástí bývá asistenční služba, která pomůže s vyhledáním vhodného zařízení, komunikací a organizací dalšího postupu. V cizí zemi není taková pomoc jen administrativní komfort. Když člověk neovládá místní jazyk a řeší bolest nebo úraz, může být telefonická asistence praktičtější než dlouhé hledání informací na internetu.
Rozdíl mezi pojistnými balíčky se často projeví u limitů. U modelových rodinných variant činí limity léčebných výloh 4 miliony, 7 milionů korun nebo jsou neomezené. Odpovědnost za škodu se pohybuje od 250 000 korun přes 5 milionů až po 15 milionů korun. U zavazadel mohou limity začínat na 5 000 korun a růst na 25 000 nebo 50 000 korun.
Odpovědnost se hodí ve chvíli, kdy cestující způsobí škodu někomu jinému nebo poškodí cizí majetek. U zavazadel zase záleží na tom, zda pojistka řeší jejich ztrátu, poškození či krádež a za jakých podmínek. Není rozumné předpokládat, že každá ztracená věc automaticky znamená plnou náhradu. Pojišťovna může posuzovat například způsob zabezpečení zavazadla, stáří elektroniky nebo dokumentaci k události.
Pozornost si zaslouží i aktivity plánované na místě. Turecko svádí k výletům, vodním sportům, jízdě na skútru i túrám v kopcovitém terénu. Pojištění může mít pro některé sporty nebo rizikové činnosti zvláštní pravidla. Kdo jede na dovolenou s představou, že bude každý den podnikat něco jiného, měl by si ověřit, zda jeho balíček takový program opravdu zahrnuje.
Stejně podstatné jsou výluky a zdravotní okolnosti cestujícího. Pojistka není bezpodmínečný příslib úhrady všeho, co se během pobytu přihodí. Rozhodují konkrétní smluvní podmínky, oznámení události, doklady od lékaře i pokyny asistenční služby. Při vážnějších potížích proto není dobré čekat s telefonátem až na chvíli, kdy už nemocnice vystaví účet.
Při výběru se vyplatí porovnat především limit léčebných výloh, zahrnutí repatriace, fungování asistence, odpovědnost a rozsah krytí zavazadel. Teprve potom dává smysl řešit, jestli pojištění stojí 98, nebo 224 korun. Týden u moře může proběhnout bez jediného problému, ale právě drobná nehoda u bazénu ukáže, zda člověk koupil skutečnou ochranu, nebo jen levně vypadající řádek v objednávce zájezdu.



