
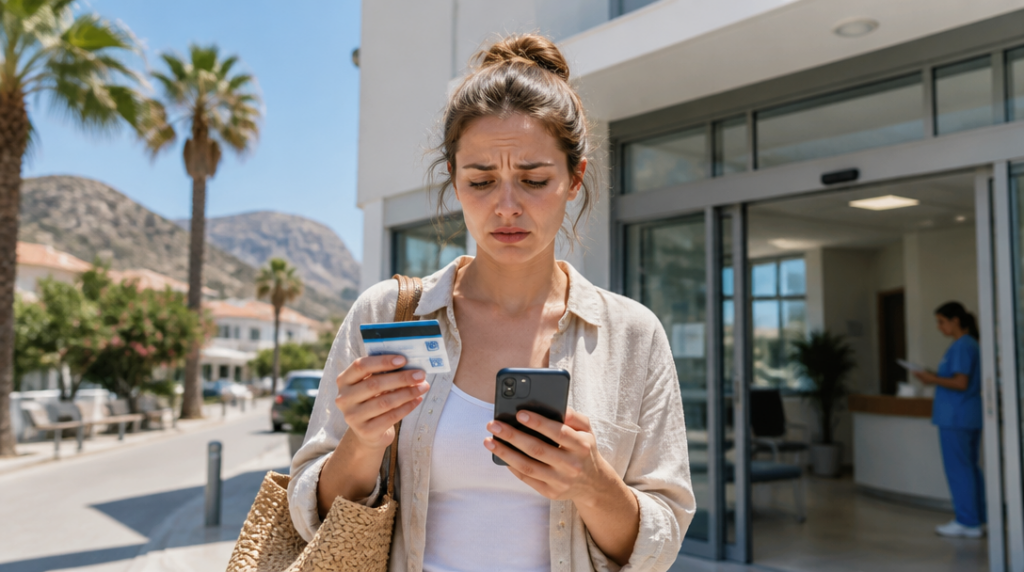
Na dovolenou na Kypr odletěl Pavel s evropským průkazem zdravotního pojištění v peněžence a bez komerční pojistky. Když si při výletu poranil kotník, zamířil na soukromou kliniku, protože byla blíž než veřejná nemocnice. Ošetření dostal rychle, účet ale musel zaplatit sám. EHIC mu v takové situaci nepomohl.
Příběh je smyšlený, podobný scénář však ukazuje hlavní problém kyperského zdravotního systému: kartička pojištěnce není cestovní pojištění. A na ostrově navíc záleží na tom, na které straně právě jste.
Jedna kartička, dvě různá území
Evropský průkaz zdravotního pojištění platí v Kyperské republice, tedy v části ostrova kontrolované vládou Kyperské republiky. V Severním Kypru neplatí. Pro cestovatele to není akademická poznámka z mapy. Při cestě po ostrově může člověk během jediného dne překročit kontrolní stanoviště a ocitnout se v systému, kde mu evropský průkaz zdravotního pojištění neposkytne žádný nárok.
EHIC opravňuje k nezbytné zdravotní péči za podmínek platných pro místní pojištěnce. Neznamená automaticky léčbu zdarma a už vůbec nefunguje jako univerzální platební karta v každém zdravotnickém zařízení. Soukromé kliniky do něj nespadají. Právě ty přitom turisté často vyhledávají kvůli poloze, kratší čekací době nebo komunikaci v angličtině.
Ve veřejném systému se s průkazem počítá se spoluúčastí. Návštěva praktického lékaře stojí 3 eura, specialista 6 eur, lék 0,50 eura a návštěva pohotovosti 10 eur. Částky samy o sobě nemusí rozpočet dovolené zničit. Problém začíná ve chvíli, kdy se léčba přesune do soukromého zařízení nebo když je zapotřebí něco, s čím evropský průkaz vůbec nepočítá.
Co EHIC nezaplatí, když jde do tuhého
Největší slepé místo se týká návratu do vlasti. Evropský průkaz nekryje repatriaci, leteckou ambulanci ani letecký převoz nemocného domů. Zlomenina, vážná infekce nebo komplikace po úrazu tak mohou znamenat nejen zdravotní starosti, ale také organizaci a úhradu přepravy, která se může vyšplhat vysoko nad cenu běžné dovolené.
Tady se ukazuje rozdíl mezi veřejnou zdravotní péčí a cestovním pojištěním. EHIC řeší přístup k nezbytnému ošetření v zapojeném systému. Komerční pojistka má podle sjednaných podmínek pokrýt také náklady na transport, asistenci, případně ubytování doprovodu nebo změnu termínu návratu. Rozhoduje ovšem konkrétní smlouva, nikoli samotná existence pojištění v mobilní aplikaci.
Před odjezdem se proto vyplatí projít část o výlukách, ne jen tu s vysokým limitem léčebných výloh. Potápění, jízda na čtyřkolce, alkohol, chronické onemocnění nebo úraz při sportu mohou mít vlastní pravidla. Reklamní údaj o milionových limitech vypadá působivě, ale nepomůže, pokud pojistka danou aktivitu vylučuje nebo vyžaduje připojištění.
Sever ostrova mění pravidla hry
Cestovatelé míří na Kypr kvůli plážím, archeologickým památkám i horským silnicím v pohoří Troodos. Někteří si půjčí auto a projedou ostrov napříč. Právě u takového itineráře je třeba přemýšlet nejen o zdravotním průkazu, ale i o podmínkách pojištění při vstupu do Severního Kypru.
Pojišťovna může mít ve smlouvě územní rozsah nastavený odlišně od toho, co si turista představuje pod slovem Kypr. Někde rozhoduje seznam států, jinde konkrétní území a způsob jeho mezinárodního uznání. Nejasnost se může projevit až při škodě. Dotaz před cestou je levnější než spor s likvidátorem po nehodě.
Stejně obezřetně je nutné zacházet s půjčeným autem. Cestovní pojištění obvykle nenahrazuje pojištění odpovědnosti za škodu způsobenou provozem vozidla a překročení hranice s pronajatým automobilem může být omezené pravidly půjčovny. Kdo si plánuje výlet mimo běžné turistické trasy, měl by si ověřit obě smlouvy zvlášť.
Proč nestačí vybrat nejlevnější variantu
U běžné dovolené rozhoduje především rozsah léčebných výloh, platnost v celém plánovaném území a krytí repatriace. Smysl dává také nonstop asistenční služba v češtině nebo alespoň v jazyce, kterému cestovatel bezpečně rozumí. Při hospitalizaci se člověk nechce proklikávat formulářem, zatímco rodina zjišťuje, kdo zaplatí další noc v hotelu.
Cena pojistky bývá ve srovnání s letenkou a ubytováním malá, což svádí k rychlému nákupu bez čtení podmínek. Rozdíly však nebývají jen v částce za den. Některé smlouvy pracují se spoluúčastí, jiné ji u léčebných výloh nemají. Odlišně se posuzuje také zavazadlo, zpoždění letu nebo odpovědnost za škodu.
Cestující ze zemí mimo Evropskou unii mají ještě jednu povinnost. Při žádosti o vízum musí cestovní zdravotní pojištění krýt nejméně 30 000 eur na osobu, a to včetně akutní péče, hospitalizace a repatriace. U této skupiny tedy nejde jen o rozumné doporučení, ale o podmínku spojenou s vízovým řízením.
V případě akutního ohrožení zdraví funguje na Kypru tísňová linka 112. Při méně naléhavém problému je dobré nejprve kontaktovat asistenční službu pojišťovny a ověřit, do kterého zařízení zamířit. Jediný telefonát může rozhodnout, zda turista skončí ve smluvní nemocnici, nebo bude později vysvětlovat, proč si zvolil drahou soukromou kliniku bez předchozího souhlasu.



