
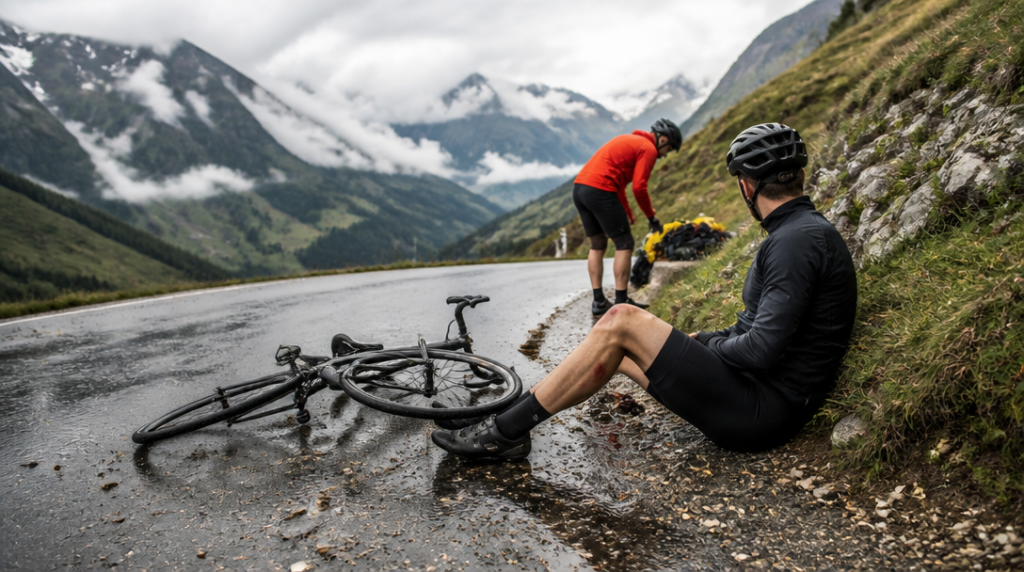
Na mokré silnici v rakouském údolí leží vedle krajnice převrácené kolo. Jezdec vyvázl s odřeným kolenem, ale karbonový rám je prasklý a při pádu ještě srazil chodce, který si poranil zápěstí. Výlet pokračuje jen na papíře: místo dalšího sjezdu přichází telefonáty, formuláře a otázka, kdo všechno škodu zaplatí.
Cyklisté si cestovní pojištění často spojují hlavně s léčebnými výlohami. To je málo. U cyklistiky může být stejně nepříjemná odpovědnost za škodu, krádež vybavení nebo převoz poškozeného kola. A horská cyklistika přidává ještě jeden háček: běžné pojištění ji nemusí považovat za bezpečný rekreační sport.
Nejdražší nebývá vlastní úraz
Při pádu řeší člověk nejdřív sám sebe. Potřebuje ošetření, někdy převoz a v horším případě hospitalizaci. Jenže finančně výraznější následky může mít situace, kdy cyklista zraní někoho jiného nebo poškodí cizí majetek. Stačí nepozornost na společné stezce, špatně odhadnutá zatáčka nebo otevřené dveře auta.
Allianz u cestovního pojištění uvádí odpovědnost za škodu až do 20 milionů korun. Takový limit působí velkoryse, ale jeho smysl není v působivém čísle na smlouvě. Rozhodující je, zda se vztahuje na konkrétní situaci, ve které se cyklista ocitne, a zda pojištěný neporušil podmínky například jízdou pod vlivem alkoholu nebo mimo povolený režim.
Tady se nabízí nepříjemná otázka: není cyklista bez odpovědnostního pojištění při cestě do zahraničí zbytečně lehkomyslný? U běžné jízdy po městě může člověk spoléhat na opatrnost a relativně malé škody. V cizině ale nezná místní pravidla, pohybuje se v hustším provozu a případný spor se řeší v neznámém právním prostředí. Opatrnost je dobrý návyk, nikoli finanční strategie.
Kolo není vždy součástí zavazadla
Druhá slabina běžných pojistek se ukáže ve chvíli, kdy někdo ukradne nebo poškodí samotné vybavení. Kolo přitom nebývá levná věc, zvlášť když jde o elektrokolo, závodní stroj nebo kvalitní horský model. Pojišťovna však nemusí hradit automaticky vše, co si cyklista přibalil do auta či letadla.
U Allianz může pojištění sportovního vybavení pokrýt jeho poškození, ztrátu nebo krádež až do 50 000 korun. Při zničení kola lze využít také pronájem náhradního vybavení s limitem do 10 000 korun. Nejde ale o částky, které by se násobily při každém incidentu. Uvedené limity platí na jednu pojištěnou osobu za všechny pojistné události během celé pojistné doby.
Právě tahle formulace se snadno přehlédne. Cyklista si může myslet, že má padesát tisíc korun k dispozici pro každý problém zvlášť, jenže limit se spotřebovává v rámci všech událostí. Když se nejdřív poškodí kolo a později zmizí zavazadlo s další výbavou, společný strop se nezvyšuje.
Jedna věta může rozhodnout o tom, jestli pojišťovna zaplatí celé kolo, nebo jen jeho část.
U UNIQA se možnosti liší podle nastaveného produktu. Kolo mimo domov nebo pojištěné místo může být při krádeži kryté limitem 10 000 až 20 000 korun podle zvoleného balíčku. U konkrétního individuálně sjednaného kola lze pojištění nastavit až do 200 000 korun. To už je rozdíl, který má význam pro majitele dražšího silničního kola nebo elektrokola, ne jen pro člověka s rekreačním strojem za několik tisíc.
Vyšší limit ovšem sám o sobě neznamená bezstarostný odjezd. Smlouva může vyžadovat určitý způsob zabezpečení, uchování dokladů o koupi nebo splnění pravidel při přepravě. Kolo ponechané přes noc bez dozoru, odemčené na veřejném místě nebo uložené v prostoru, který pojišťovna nepovažuje za dostatečně chráněný, může znamenat krácení či odmítnutí plnění.
Horská cyklistika mění pravidla
Největší chybu dělají lidé, kteří si sjednají obecné cestovní pojištění a teprve na místě zjistí, že jejich plánovaný výlet patří mezi rizikové sporty. Allianz řadí horskou cyklistiku, tedy MTB, mezi rizikové sporty. Pro takovou jízdu je potřeba připojištění rizikových sportů.
To není slovíčkaření. Výlet po široké cyklostezce a sjezd po technickém trailu mohou vypadat jako dvě varianty stejného koníčku, z pohledu pojišťovny však může jít o odlišné aktivity. Rozhoduje popis sportu v podmínkách, nikoli představa cyklisty, že „jede jen na kole“.
Před cestou proto nestačí zkontrolovat cenu pojistky. Cyklista by měl projít, zda se krytí vztahuje na plánovaný typ jízdy, jak pojišťovna zachází s jízdou v bikeparku a zda má zvláštní pravidla pro elektrokola, závody nebo organizované sportovní akce. U tras v horách se vyplatí ověřit také podmínky zásahu horské služby a případné výluky spojené s obtížností terénu.
Co zkontrolovat před zaplacením
Nejprve je potřeba odhadnout skutečnou hodnotu vybavení. U levnějšího kola může stačit základní limit, u drahého stroje bude pojištění sportovní výbavy ve výši několika desítek tisíc korun jen částečnou ochranou. U individuálně pojištěného kola může být limit výrazně vyšší, ale smlouva se může vztahovat pouze na konkrétní uvedený kus.
Pak přichází na řadu způsob přepravy. Kolo na střeše auta, v zavazadlovém prostoru, ve vlaku nebo při letecké přepravě představuje pokaždé jiné riziko. Fotografie kola před cestou, doklad o nákupu a záznam výrobního čísla zaberou pár minut. Při škodě mohou být cennější než sebejisté tvrzení, že kolo bylo „někde dobře uložené“.
A nakonec je třeba oddělit tři věci, které se často házejí do jednoho pytle: léčebné výlohy po úrazu, odpovědnost za škodu a ochranu samotného kola. Jedna část pojistky nenahrazuje druhou. Kdo jede na MTB trail, veze drahý stroj a plánuje několikadenní cestu, potřebuje řešit všechny tři, jinak může mít dokonale pojištěné koleno, ale nehodu, která bude stát statisíce, si zaplatí sám.



