
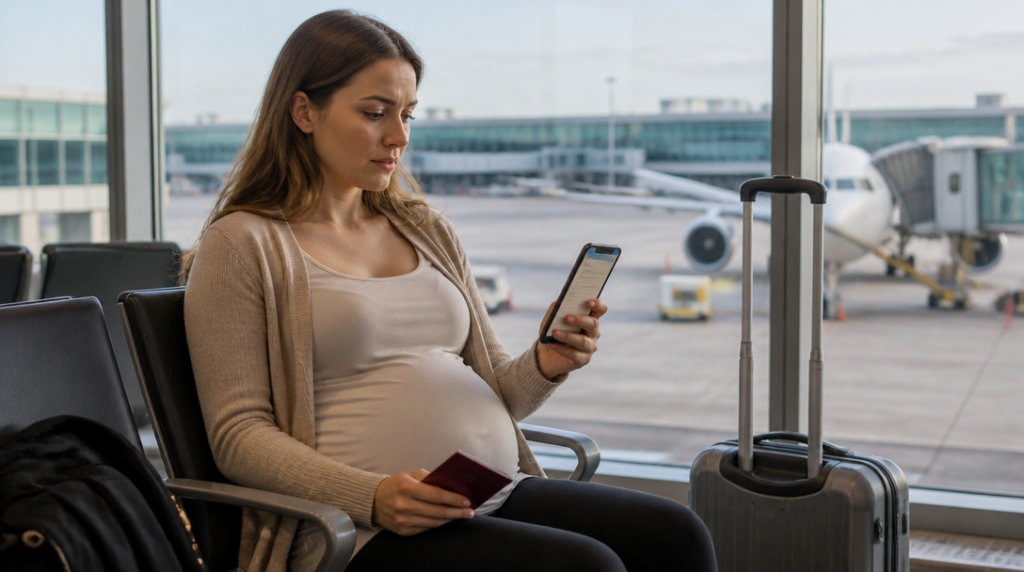
Na letišti si žena ve 24. týdnu těhotenství přikládá ruku na břicho a podruhé kontroluje dokumenty. Pas, letenka, kartička pojištěnce. A cestovní pojistka? Tu má uloženou v e-mailu, jenže si už není jistá, co vlastně kryje.
Právě tady vzniká nejčastější omyl. Cestovní pojištění pro těhotné obvykle nefunguje jako rozšířená zdravotní péče pro celé těhotenství. Chrání hlavně před akutními komplikacemi, a i ty mohou být omezené týdnem těhotenství, zdravotním stavem nebo konkrétními výlukami.
Těhotenství není automaticky pojistná událost
Pojišťovna zpravidla nehradí běžné těhotenské prohlídky, plánovaný ultrazvuk ani standardní porod v zahraničí. Smlouva je nastavená na nečekaný problém, nikoli na pravidelnou péči, kterou by žena potřebovala i doma.
To zní logicky, dokud se člověk nesnaží představit konkrétní situaci. Bolest břicha, krvácení nebo předčasné kontrakce mohou vyžadovat okamžité vyšetření a hospitalizaci. Právě akutní komplikace bývají předmětem krytí. Samotné těhotenství ale pojistka „nepřebírá“.
Nepříjemná otázka tedy zní: cestuje těhotná žena s pojištěním, nebo jen s pocitem, že ho má? Rozdíl se ukáže až v nemocnici, kde se nehraje o několik stovek za smlouvu, ale o náklady na léčbu, převoz a případný pobyt novorozence.
Rozhoduje týden těhotenství
U některých produktů se hranice posouvá s každým týdnem. UNIQA například kryje akutní komplikace těhotenství do 26. týdne. Po jeho překročení zůstává pojištění použitelné pro jiné nemoci a úrazy, nikoli však pro potíže související s těhotenstvím.
To je rozdíl, který se v reklamním sloganu snadno ztratí. Žena ve 25. týdnu a žena ve 27. týdnu mohou mít stejný cíl, stejný hotel i stejný zdravotní stav, přesto se na ně může pojistná ochrana vztahovat jinak.
Allianz Travel PLUS uvádí krytí akutních těhotenských potíží bez omezení týdne těhotenství. Platí to ovšem pouze u nerizikového těhotenství. Pojistka tedy není volnou vstupenkou do jakékoli situace. Rozhodující může být lékařská dokumentace i to, zda bylo těhotenství před cestou označeno jako rizikové.
U Allianz se předčasný porod kryje jen před dokončeným 37. týdnem. Novorozenec přitom sdílí limit pojištění matky. To může být zásadní detail: limit není automaticky dvojnásobný jen proto, že se z jedné pojištěné osoby staly dvě.
Co pojišťovna nezaplatí
Pravidelné kontroly, ultrazvuky, běžný porod ani komplikace rizikového těhotenství Allianz v uvedeném produktu nekryje. Podobné výluky se objevují i u dalších smluv, proto nestačí hledat větu o těhotenství v krátkém popisu produktu.
Číst je potřeba pojistné podmínky. Hlavně části věnované výlukám, zdravotnímu stavu, limitům a repatriaci. Zkratka „kryje akutní komplikace“ může v praxi znamenat mnohem méně, než si cestující představuje.
Pozor také na to, kdo posuzuje naléhavost péče. Ne každá návštěva lékaře je automaticky akutní pojistnou událostí. Před ošetřením je vhodné kontaktovat asistenční službu, pokud to zdravotní stav dovolí. V nouzi má samozřejmě přednost okamžitá lékařská pomoc.
Evropský průkaz zdravotního pojištění nestačí
Na cestách po Evropské unii, Islandu, v Lichtenštejnsku, Norsku a Švýcarsku pomáhá evropský průkaz zdravotního pojištění, známý jako EHIC. Ani ten ale neznamená, že bude veškerá péče zdarma a bez podmínek.
Při porodu uhradí česká zdravotní pojišťovna péči nejvýše do částky odpovídající porodu v České republice. Rozdíl může zůstat na pacientce. EHIC navíc nekryje repatriaci ani případnou spoluúčast.
Právě repatriace bývá podceňovaná. Předčasný porod nebo závažná komplikace mohou znamenat, že návrat domů nebude možný běžným letem. Převoz sanitkou či leteckou zdravotnickou službou se může pohybovat v úplně jiné finanční kategorii než samotná cesta.
Roční pojistka neznamená neomezené cestování
Kdo cestuje častěji, může uvažovat o celoročním pojištění. U UNIQA taková varianta platí pro jednotlivé cesty dlouhé nejvýše 45 dní. Nejde tedy o nepřetržité krytí bez časového limitu, ale o opakované cesty s maximální délkou jedné výpravy.
Při online sjednání nabízí UNIQA desetiprocentní slevu. Cena ale nemá přebít obsah smlouvy. Levnější pojistka s nízkým limitem nebo bez krytí komplikací souvisejících s těhotenstvím může být v kritickém okamžiku jen draze zaplacený papír.
Před odjezdem bych si vytiskl nejen pojistku, ale také telefon na asistenční službu a stručné informace o týdnu těhotenství, diagnózách a užívaných lécích. Zní to trochu přehnaně, dokud člověk nemusí ve stresu vysvětlovat zdravotní stav v cizím jazyce.
Pojištění se vyplatí vybírat podle destinace, délky pobytu a skutečného průběhu těhotenství. Rozhodující není nápis „pro těhotné“, ale přesná odpověď na otázku, co se stane při krvácení, hospitalizaci, předčasném porodu nebo nutnosti návratu domů. Právě tyto věty mají větší cenu než sebejistý název produktu.



