
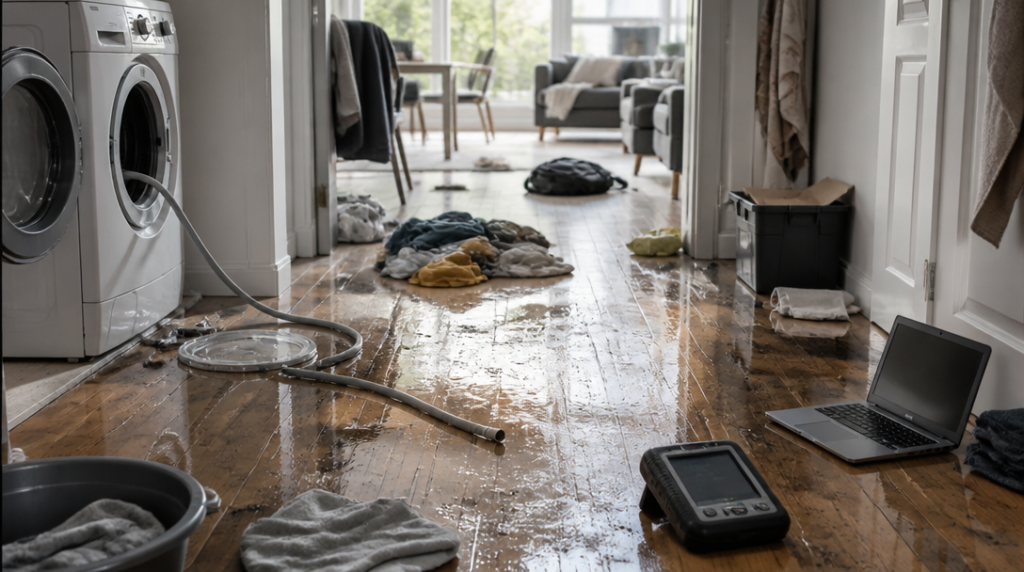
Když v bytě praskla hadička u pračky, voda během několika minut poškodila podlahu, skříňku i elektroniku uloženou v obývacím pokoji. Majitel měl pojištění domácnosti a čekal, že tím je případ vyřešený. Jenže část věcí patřila jeho návštěvě, další zařízení měl doma kvůli zakázce od zákazníka a pojistka se na ně nevztahovala. Z nepříjemné nehody se tak rychle stal spor o to, co vlastně tvoří pojištěnou domácnost.
Pojištění domácnosti se obvykle vztahuje na movité vybavení uvnitř bytu nebo domu. Patří sem například nábytek, spotřebiče, elektronika, oblečení nebo běžné osobní věci pojištěného a členů jeho domácnosti. Rozhodující ale není jen místo, kde se věc nachází. Stejně podstatné je, komu patří, k čemu slouží a zda nejde o předmět, který pojistné podmínky výslovně vylučují.
První hranice vede mezi domácností a dopravními prostředky. Motorová a přípojná vozidla s registrační značkou do pojištění domácnosti běžně nespadají. Automobil zaparkovaný v garáži tedy není pojištěný jen proto, že garáž patří k domu a auto stojí několik metrů od pračky nebo jízdního kola. Stejná logika se týká i letadel. U některých drobnějších dopravních prostředků mohou podmínky pracovat jinak, rozhodující však zůstává konkrétní smlouva, definice předmětu a případné limity.
Zmatek často vzniká u věcí uložených v garáži, sklepě nebo na půdě. Lidé mají pocit, že když je prostor součástí jejich nemovitosti, automaticky se na vše v něm vztahuje stejné krytí. Pojištění domácnosti však nefunguje jako obecná ochrana celého majetku v jedné budově. Garáž může být součástí pojištěného prostoru, ale samotné auto v ní zůstává vozidlem a řídí se jiným typem pojištění.
Podobný problém nastává u věcí, které sice fyzicky leží v bytě, ale nepatří pojištěnému ani členům jeho domácnosti. Věci podnájemníků a hostů nebývají standardně kryté. Notebook kamaráda, který u vás několik týdnů bydlí, nebo kufr návštěvy odložený v předsíni proto nemusí být při krádeži či poškození součástí pojistné události. Rozdíl mezi „je to u mě“ a „je to moje“ může mít hodnotu desítek tisíc korun.
Tohle pravidlo mívá praktický dopad také v rodinách. Student ubytovaný v části domu, partner s oddělenou domácností nebo podnájemník nemusejí být automaticky zahrnuti do stejného pojištění. Rozhoduje způsob užívání prostoru i přesné znění smlouvy. U společné domácnosti bývá situace jiná než u pouhého přechodného pobytu hosta, pojišťovna ale potřebuje mít pro takový výklad oporu v podmínkách, ne jen v ústním vysvětlení při sjednání.
Z pojištění domácnosti bývají vyloučené také předměty, které člověk převzal do úschovy, opravy nebo za účelem poskytnutí služby. Kadeřník, fotograf, opravář elektroniky nebo řemeslník si nemůže automaticky pojistit zákazníkovu věc jako vlastní vybavení domácnosti. Televize přinesená na opravu, cizí hudební nástroj uložený přes zimu nebo šaty převzaté kvůli úpravě mají jiný právní i pojistný režim.
Právě tady se vyplatí oddělit domácí majetek od podnikatelské činnosti. Jakmile věc souvisí s poskytováním služby, skladováním cizího majetku nebo výkonem povolání, běžná domácí pojistka nemusí stačit. Představa, že pojišťovna rozliší domácí a pracovní použití až po škodě, je stejně riskantní jako schovat účtenku do krabice od bot a čekat, že se po letech sama objeví.
Méně nápadnou skupinu tvoří plány, projekty a individuálně vytvořené zvukové, obrazové nebo datové záznamy. Nejde jen o fyzický nosič, například disk, paměťovou kartu nebo externí pevný disk. Hodnota může spočívat v samotném obsahu a v práci, která vedla k jeho vytvoření. Pojistné podmínky však takové plány, projekty a individuální záznamy z pojištění domácnosti vylučují. Zničený počítač tedy může být pojištěným předmětem, zatímco nenahraditelná data nebo vlastní projekt uložený v něm nikoli.
Na pozemku pak hranice vede mezi vybavením domácnosti a živou přírodou. Plodiny, porosty a rostliny rostoucí na přilehlém pozemku nejsou součástí pojištění domácnosti. Zahradní nábytek, nářadí nebo některé další věci venku mohou být posuzovány odlišně, samotné ovocné stromy, záhony a okrasné rostliny ale nelze brát jako běžné vybavení bytu přenesené ven.
Specifické omezení se týká rekreačních domácností pojišťovaných u Kooperativy. Plavidla s hodnotou vyšší než 30 000 korun do tohoto krytí nespadají. U chaty u vody tak nestačí započítat loď, člun nebo jiné plavidlo mezi běžné vybavení a navýšit celkovou částku domácnosti. Limit 30 000 korun představuje konkrétní hranici, kterou může dražší plavidlo překročit velmi snadno.
Při sjednávání proto nestačí sečíst cenu nábytku, elektroniky a oblečení. Stejně podstatné je projít výluky a zamyslet se nad původem každé dražší věci: komu patří, kde se používá, zda nebyla převzata od někoho jiného a jestli neslouží k práci. Právě tyto otázky často rozhodnou o tom, zda pojistka po škodě skutečně pomůže, nebo zůstane jen dokladem o zaplaceném pojistném.



