
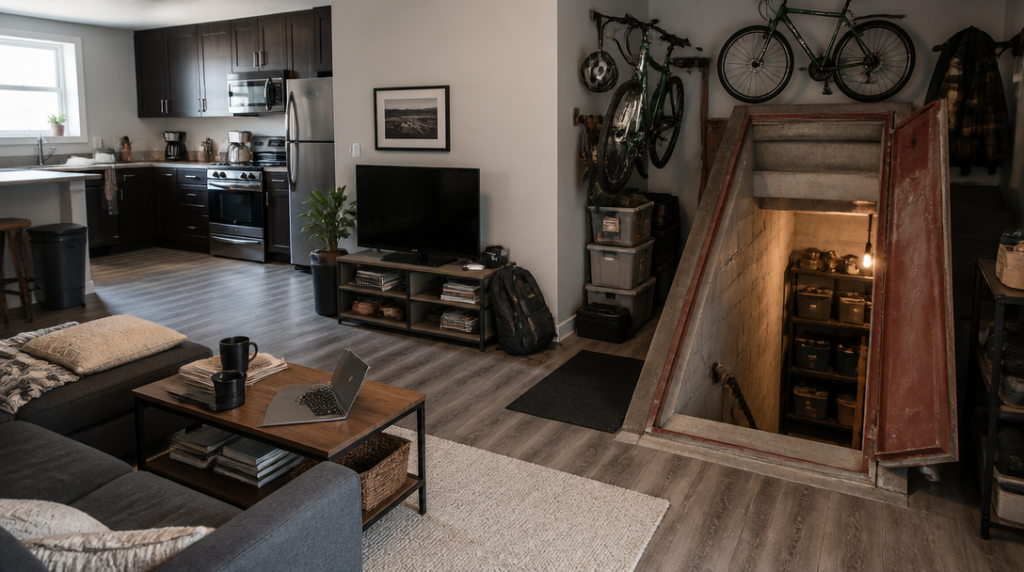
Pojištění domácnosti může chránit mnohem víc než jen nábytek a elektroniku. Když jsem si tenhle rozsah začal představovat v běžném bytě, došlo mi, jak snadno člověk zapomene na polovinu věcí, které doma skutečně má. Počítá s televizí, notebookem a lednicí, ale už méně často si vybaví knihovnu, lyže uložené ve sklepě, vestavěnou kuchyň nebo sbírku, na které mu záleží.
Základem bývá vybavení domácnosti, tedy nábytek, elektronika, spotřebiče, oblečení, knihy a sportovní vybavení. Patří sem věci, které používáme každý den, i ty, na které sáhneme jen několikrát do roka. Pračka, vysavač, jízdní kolo, fotoaparát nebo pracovní monitor mohou mít v domácnosti stejnou hodnotu jako některé kusy nábytku, přesto na ně při sjednávání pojištění lidé často nemyslí.
Do pojištěného majetku se mohou počítat také cennosti a sbírky. Tady už nejde jen o pořizovací cenu, ale i o způsob uložení a smluvní limit. Cennosti například nemusí být kryté do celé částky, kterou domácnost vlastní. U jedné konkrétní nabídky představuje limit cenností 25 procent pojistné částky v základní variantě a 50 procent ve vyšší variantě. Takové číslo může vypadat velkoryse, jenže u domácnosti s dražšími šperky, hodinkami nebo uměleckými předměty se vyčerpá rychleji, než člověk čeká.
Podobně se posuzuje hotovost. V uvedeném produktu je její limit 20 000 korun v základní variantě a 40 000 korun ve vyšší variantě. Při uložení v trezoru se hranice zvyšuje na 75 000, respektive 150 000 korun. Trezor tedy není jen bezpečnostní doplněk, který dobře vypadá v pracovně. U některých věcí může přímo rozhodovat o tom, jak vysokou náhradu lze po škodě získat.
Do pojištění domácnosti se nemusí vejít pouze volně stojící věci. Zahrnutá může být také vestavěná kuchyňská linka, vestavěné spotřebiče a vestavěný nábytek. Stejně tak se může ochrana týkat podlah, obkladů a tapet. Právě tady bývá hranice mezi pojištěním domácnosti a pojištěním nemovitosti pro laika nejméně zřetelná. Když se poškodí kuchyň, člověk většinou neřeší, která část je technicky součástí stavby a která vybavením. Pojišťovna to ale rozlišovat bude, protože každá část může patřit do jiného typu smlouvy.
Já bych proto při sjednávání neprocházel byt místnost po místnosti jen očima. Vzal bych do ruky seznam a přemýšlel o tom, co by stálo peníze znovu pořídit. U obýváku je to snadné: sedačka, televize, skříňky, konzole, reproduktory. V ložnici se přidá oblečení, matrace a osobní elektronika. V kuchyni spotřebiče, nádobí a vestavěné prvky. Největší chyby vznikají u drobností, které se nasčítají do překvapivé částky. Jednotlivý svetr nikoho nezruinuje, kompletní šatník už ano.
Pojištěné věci navíc nemusejí být uložené přímo v bytě. Krytí se může vztahovat také na sklep, garáž, komoru nebo společnou kočárkárnu. To je praktické třeba u kol, sezónního vybavení, nářadí nebo krabic s věcmi, které se do bytu nevejdou. Zároveň bych byl u společných prostor obezřetnější než u zamčené domácnosti. Ne každá věc tam musí být chráněná stejným způsobem a rozhodující mohou být konkrétní podmínky smlouvy.
Samostatnou kapitolu tvoří věci mimo místo pojištění. U jednoho z nabízených produktů je jejich limit stanoven na 15 procent pojistné částky. Může jít o majetek, který máte dočasně u sebe jinde než doma, třeba při cestě nebo pobytu mimo byt. Zní to jako detail, dokud člověk nezjistí, že hodnota notebooku, telefonu, fotoaparátu a sportovní výbavy se snadno dostane k horní hranici.
Do rozpočtu domácnosti může zasáhnout i situace, kdy se po pojistné události nedá nějakou dobu bydlet doma. Součástí pojištění proto může být náhradní ubytování. V konkrétní nabídce činí limit 75 000 korun v základní variantě a 150 000 korun ve vyšší variantě. Nejde jen o samotnou cenu pokoje nebo bytu. Při delším provizorním bydlení se rychle přidají další výdaje a omezený limit se může vyčerpat překvapivě rychle.
Při nastavování pojistné částky bych se nespoléhal na odhad od stolu. Domácnost se často skládá roky a její hodnota roste nenápadně: přibude nový počítač, lepší kolo, vybavení pro dítě, kuchyňský spotřebič nebo sbírka, které člověk věnuje víc peněz, než si chce připustit. Když smlouva zůstane nastavená podle někdejšího skromnějšího vybavení, může být při škodě nepříjemně krátká právě ve chvíli, kdy ji člověk potřebuje nejvíc.



