
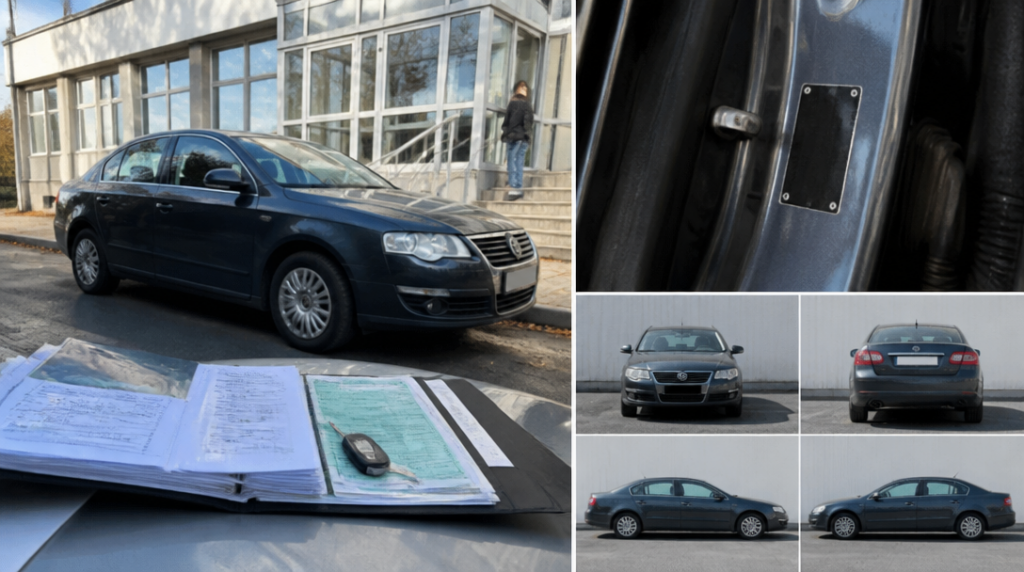
Kolik by vám pojišťovna vyplatila za auto dovezené z Německa, Belgie nebo třeba Itálie, kdyby zítra zmizelo nebo skončilo po těžké nehodě? Právě tahle otázka mě při sjednávání havarijního pojištění zajímá víc než samotná výše ročního pojistného. U dovozu totiž nemusí být hodnota vozu tak snadno čitelná jako u auta koupeného nového v českém autosalonu.
Pojišťovna se obvykle opírá o takzvanou obvyklou cenu. Ta představuje částku, za kterou by bylo možné bezprostředně před škodou koupit srovnatelné vozidlo stejného druhu a podobné kvality. Nejde tedy automaticky o cenu z první faktury, o částku, kterou si majitel přeje, ani o původní hodnotu vozu v zemi, odkud přijel. Auto má svou tržní cenu v okamžiku, kdy se stane škoda.
Při jejím stanovení se zohledňuje VIN, stáří, počet najetých kilometrů, výbava a technický stav. V praxi se přihlíží také k tomu, zda má vůz pravidelně doložený servis, jak vypadá karoserie a interiér nebo zda za sebou nemá vážnou havárii. U dovezeného auta může právě minulost hrát výraznější roli. Dva vozy stejného modelu a roku výroby mohou mít odlišnou hodnotu, jestliže jeden je po pečlivém majiteli a druhý byl v minulosti výrazně poškozený.
Já bych při sjednávání nepovažoval kolonku s výbavou za formalitu. Kožený interiér, tažné zařízení, panoramatická střecha, lepší světlomety nebo asistenční systémy mohou cenu posunout citelně výš. Když se výbava do smlouvy nebo vstupních údajů nedostane, může být později obtížné dokazovat, že ji auto skutečně mělo. U ojetého dovezeného vozu se výchozí hodnota může odvozovat od ceny včetně výbavy, kterou uvede pojistník. To je praktické, ale zároveň to znamená, že se vyplatí uvádět údaje přesně, ne odhadem od stolu.
U nového vozu je situace přehlednější. Pojišťovna obvykle vychází z faktury autorizovaného prodejce v České republice. U ojetiny dovezené ze zahraničí se častěji pracuje s kombinací dokladů, technických údajů a reálného trhu. Výsledná částka proto nemusí odpovídat ceně, kterou člověk zaplatil zahraničnímu prodejci. Výhodný nákup ještě neznamená, že pojišťovna uzná právě tuto nízkou částku jako hodnotu auta, stejně jako drahý nákup automaticky nezaručuje vysoké plnění.
Velkou roli hraje stáří vozidla. Některé pojistné podmínky ho odvozují od data první registrace. Když tento údaj nejde spolehlivě doložit, může se jako výchozí datum použít 31. prosinec roku výroby. U dovozů je proto dobré hlídat, jaké datum je uvedené v zahraničních dokladech, v českém technickém průkazu a v samotné smlouvě. Rozdíl několika měsíců nemusí působit zásadně, ale u dražšího auta se v ocenění projevit může.
Před uzavřením pojištění se běžně ověřuje VIN, registrační značka, výbava i předchozí poškození. Pojišťovna může chtít fotodokumentaci vozu, někdy také detailní snímky jednotlivých částí. U vybraných variant se provádí vstupní prohlídka. Neberu ji jako zbytečné zdržení. Fotografie pořízené při sjednání mohou později oddělit staré škrábance od nové škody a ukázat, v jakém stavu auto skutečně bylo.
U vozu, který ještě nemá českou registrační značku, je potřeba číst podmínky obzvlášť pozorně. Pojištění může být podle konkrétní smlouvy uzavřeno pouze dočasně pro registraci v České republice, nejvýše na 30 dnů. Potom je nutné doložit českou registrační značku. Kdo tuto povinnost přehlédne, může se dostat do nepříjemné situace právě ve chvíli, kdy potřebuje řešit škodu.
Největší rozdíl mezi očekáváním majitele a skutečným plněním vzniká u totální škody nebo krádeže. Člověk si často v hlavě drží kupní cenu: za auto jsem zaplatil například určitou částku, takže tolik také dostanu. Pojišťovna ale řeší, kolik mělo vozidlo hodnotu těsně před škodou. U auta, které několik let jezdilo, přibyly mu kilometry a mezitím zestárlo, může být částka nižší než při nákupu.
Tuhle mezeru částečně řeší GAP. Jeho princip spočívá v dorovnání rozdílu mezi pořizovací a tržní hodnotou při totální škodě. Nejde však o automatickou součást každého havarijního pojištění. Podmínky se liší podle produktu, stáří vozu i maximálního limitu plnění. U jedné z nabízených variant lze GAP sjednat až pro šest let staré vozidlo a limit plnění dosahuje 1 200 000 korun. Pro majitele dovezeného auta může být takové krytí zajímavé hlavně tehdy, když vůz pořídil za vyšší částku a nechce po několika letech zůstat jen s běžnou tržní hodnotou.
Při podpisu smlouvy bych si proto prošel hlavně definici hodnoty vozidla, způsob ocenění při totální škodě, povinnosti spojené s dokumentací a pravidla pro auto bez české registrační značky. Právě v těchto detailech se rozhoduje, jestli bude havarijní pojištění odpovídat představě, kterou jsem měl při jeho sjednání, nebo jen částce vypočtené podle několika údajů v databázi.



