
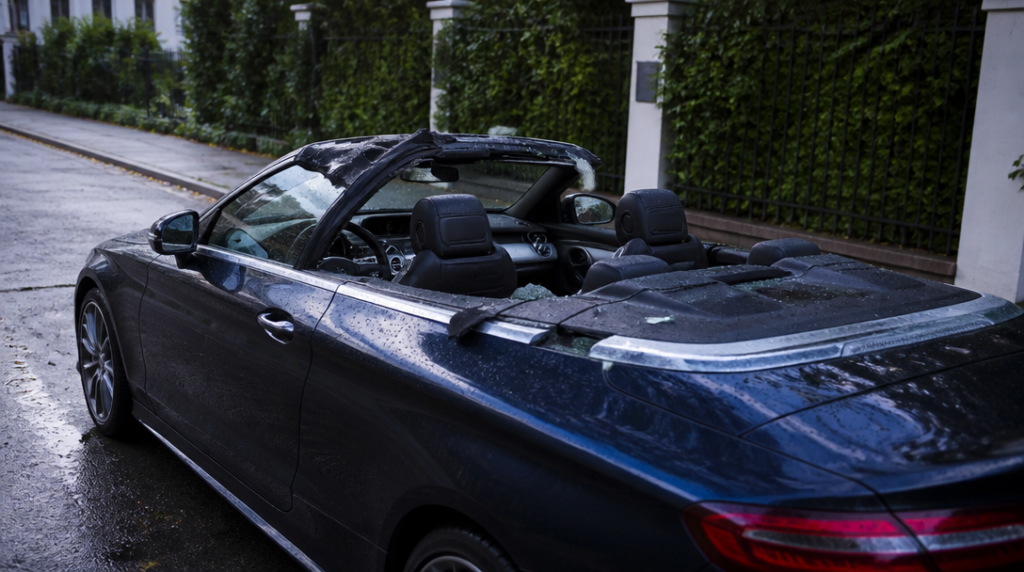
V neděli ráno je silnice suchá, nebe bez mráčku a střecha kabrioletu mizí v karoserii během několika vteřin. Majitel vyjíždí na krátkou projížďku, jenže při návratu najde vůz na parkovišti s rozřezaným plátěným potahem. Auto samo o sobě nikdo neodvezl. Přesto může být oprava drahá: poškozený není jen kus látky, ale také táhla, zámky, elektromotor, těsnění a někdy i interiér promáčený deštěm.
Právě tady se ukazuje rozdíl mezi běžným havarijním pojištěním a smlouvou, která skutečně počítá s konstrukcí kabrioletu. Nestačí si odškrtnout havárii, živel, vandalismus a krádež. U otevřeného vozu je třeba číst, co pojišťovna považuje za pevně spojenou výbavu, jak zachází se skly a zda nemá zvláštní omezení pro střechu nebo její části.
Střecha není jen potah
Plátěná střecha působí na první pohled jako jednoduchý díl, ale její oprava se často skládá z více položek. Potah může být prodřený či rozříznutý, současně se mohou ohnout části mechanismu nebo poškodit těsnění kolem oken. U pevné skládací střechy zase přibývají panely, zámky a pohyblivé spoje. Každý typ konstrukce tak přináší jiný rozsah možné škody.
Kooperativa uvádí krytí pevně spojené výbavy, ve smlouvě je však potřeba ověřit výslovné zahrnutí mechanismu střechy i samotného střešního potahu. Samostatné „pojištění střechy“ nebývá standardní položkou, na kterou by se dalo spoléhat bez dalšího čtení podmínek. Rozhodující proto není jen název produktu, ale přesné vymezení pojištěných částí a výluk.
U staršího kabrioletu může pojišťovna posuzovat také opotřebení. Rozdíl mezi náhlým poškozením při nehodě a postupně popraskaným materiálem je zásadní. Stejně tak se vyplatí před sjednáním nafotit střechu ze všech stran, včetně švů, zadního okna, těsnění a míst, kde se mechanismus skládá. Fotografie nezmění stav vozu, ale mohou pomoci zachytit, v jaké kondici byl před začátkem pojištění.
Prohlídku vozidla vyžaduje Kooperativa také u havarijního pojištění se sezonní variantou. U kabrioletu je taková kontrola praktická i pro samotného majitele. Odhalí třeba netěsnost, zadrhávání nebo starší poškození, které by později komplikovalo posouzení nové škody.
Spoluúčast dokáže výsledek změnit víc, než naznačuje cena pojistky. Kooperativa nabízí pevné částky 5 000 a 10 000 korun i varianty 5, 10, 15, 20 nebo 30 procent s minimální spoluúčastí od 5 000 do 30 000 korun. U opravy střechy za vyšší desítky tisíc může procentní spoluúčast ukrojit z plnění citelnou část. Nabídka s nižším ročním pojistným tak nemusí být výhodnější ve chvíli, kdy se skutečně něco stane.
Skla, vandalismus a sezónní provoz
Kabriolet má často víc skleněných ploch, než si řidič při sjednávání pojištění uvědomí. Nejde jen o čelní sklo. Důležitá jsou boční okna, zadní výhledové sklo a případně další obvodové výplně. ČPP uvádí krytí čelního i všech výhledových obvodových skel. Kooperativa nabízí výhledová skla bez limitu pouze v kombinaci s havarijním pojištěním a s pevnou spoluúčastí 5 000 korun.
U některých kabrioletů přitom poškození okna souvisí přímo se střechou. Při násilném vniknutí může pachatel rozbít boční sklo, rozříznout plátno a poškodit zámek. Smlouva by proto měla jasně říkat, zda se jednotlivé škody posuzují samostatně, nebo jako jedna událost, a jak se uplatní spoluúčast.
Vandalismus a krádež představují další citlivé místo. Allianz podle zvoleného balíčku zahrnuje havárii, živelní události, vandalismus i krádež. U kabrioletu však má smysl ověřit, zda se zvláštní výluka netýká přímo vandalismu střechy nebo odcizení jejích částí. Rozdíl mezi „vandalismus je pojištěn“ a „pojištěno je každé poškození střechy“ může být v praxi velmi podstatný.
Sezonní pojištění může dávat smysl u vozu, který část roku stojí v garáži. Ani tehdy ale nezmizí otázky kolem podmínek stání, zabezpečení a rozsahu krytí mimo běžnou sezonu. Když vůz odpočívá pod plachtou nebo v uzavřené garáži, neznamená to automaticky, že je chráněn proti všem rizikům stejným způsobem jako při jízdě.
Pozornost si zaslouží i aktuální znění pojistných podmínek. U ČSOB jsou nové VPP KPV účinné od 1. června 2026 a vandalismus v nich výslovně zahrnuje například rozbití oken. Z toho ale automaticky neplyne, že každé poškození kabrioletové střechy spadá do stejného krytí. Právě podobné rozdíly bývají ukryté v jedné větě podmínek, zatímco reklamní popis produktu zůstává obecný.
Při sjednávání proto nestačí položit otázku, zda je kabriolet pojištěný. Přesnější je ptát se na potah, nosnou konstrukci, elektrický nebo hydraulický mechanismus, těsnění, skla, odcizení dílů a postup při likvidaci škody. U otevřeného vozu je dobrá smlouva trochu jako dobře nastavený zámek: nepoznáte ji podle vzhledu, ale podle toho, co se stane, když někdo skutečně zatáhne za kliku.



