
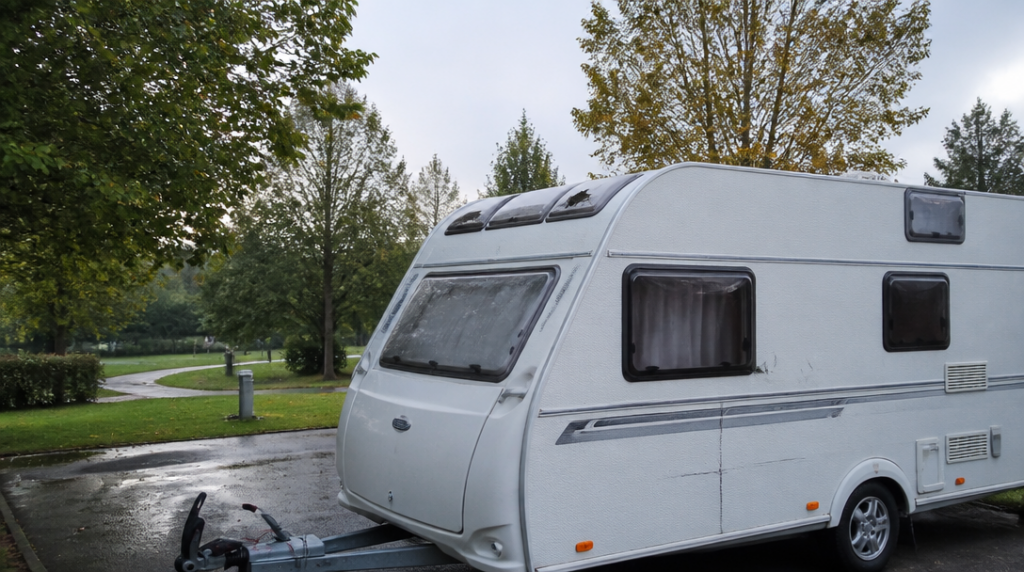
Když se rodina Novákových vracela z dovolené, karavan nechala přes noc na oploceném parkovišti u kempu. Ráno našla rozbité střešní okno, poškrábané dveře a vytrženou část elektroinstalace. Zloději si neodvezli celý přívěs, odnesli jen několik součástí a zbytek poškodili. Právě taková situace ukazuje, proč se u karavanu nevyplatí přemýšlet pouze o krádeži celého vozidla.
Havarijní pojištění může chránit samotný karavan před několika rozdílnými typy škod. Základ obvykle tvoří havárie, živelní události, vandalismus a odcizení. Konkrétní rozsah se ale liší podle pojišťovny, zvolené varianty, spoluúčasti i podmínek smlouvy. Dva produkty označené jako havarijní pojištění tak nemusí v praxi znamenat stejnou ochranu.
Při havárii může jít o střet s jiným autem, náraz do překážky nebo poškození při manévrování. U karavanu bývá citlivější než u běžného osobního vozu také couvání na úzkém místě, vjezd do kempu nebo manipulace na nerovném povrchu. Oprava poškozené nápravy, konstrukce, bočních stěn či vybavení interiéru se může rychle prodražit, protože karavan není jen prázdný přívěs. Obsahuje nábytek, rozvody, spotřebiče, okna a často i drahé technické prvky.
Samostatnou skupinu představují živelní škody. Silný vítr může utrhnout část střechy, kroupy promáčknout karoserii a padající větev poškodit bok nebo markýzu. Déšť či sníh pak mohou následnou netěsností zničit interiér. U některých smluv je podstatné, zda poškození vzniklo přímo působením živlu, nebo až následkem zanedbané údržby. Zatímco prasklé střešní okno po bouřce může být pojistnou událostí, dlouhodobé zatékání kvůli opotřebovanému těsnění pojišťovna posoudí jinak.
Krádež se navíc nemusí týkat celého karavanu. Aktuální nabídky některých pojišťoven počítají také s odcizením jeho částí. Může jít o kola, stabilizační prvky, baterii, zařízení na střeše nebo součásti, které lze relativně snadno demontovat. Rozdíl mezi odcizením vozidla a odcizením jeho části bývá ve smluvních podmínkách přesně vymezený, stejně jako požadavky na zabezpečení. Pojišťovna může řešit například způsob uzamčení, použití bezpečnostního prvku nebo místo, kde byl karavan zaparkovaný.
Vandalismus má jiný charakter než krádež. Karavan může někdo úmyslně poškrábat, rozbít mu okno, poškodit dveře nebo do něj kopnout. Některé aktuální produkty zahrnují i úmyslné poškození zaparkovaného karavanu, tedy situaci, při níž pachatel nic neodcizí, ale zanechá za sebou drahou škodu. U takové události bývá důležité bez zbytečného odkladu kontaktovat policii, vše vyfotografovat a nechat poškození zdokumentovat dříve, než se začne s opravou.
Pozornost si zaslouží skla. U karavanu nejde jen o čelní nebo boční okna, ale také o střešní okno a prosklenou střechu. Tyto prvky jsou vystavené větvím, krupobití i nárazu při nehodě. Některé pojistky skla kryjí jejich poškození nejen při havárii, ale také v důsledku živlu nebo vandalismu. Rozhoduje přitom, zda smlouva zahrnuje konkrétní typ skla a jestli se na něj vztahuje samostatný limit či spoluúčast.
Rozšířené krytí může zahrnovat také střet se zvířetem. U karavanu se s touto možností častěji spojí tažné vozidlo, samotný přívěs však může být při jízdě poškozen například zvířetem vběhnutým do soupravy nebo při následném manévru. Některé nabídky počítají i s poškozením kabelů způsobeným okusem. To není vzdálený teoretický scénář: karavan odstavený delší dobu na zahradě nebo u lesa může hlodavce přilákat právě k elektroinstalaci.
Při porovnávání pojistek proto nestačí hledat co nejdelší seznam rizik. Stejně podstatné jsou limity plnění, způsob stanovení hodnoty karavanu, spoluúčast a výluky. U staršího karavanu může pojišťovna pracovat s obvyklou hodnotou, u novějšího se smluvní nebo časovou hodnotou podle konkrétních pravidel. Rozdíl mezi spoluúčastí 5 000 a 20 000 korun se při menší škodě projeví okamžitě, u rozsáhlé havárie už méně. Vyšší spoluúčast zpravidla snižuje cenu pojištění, zároveň ale znamená větší výdaj při každé pojistné události.
Samostatnou kapitolu tvoří asistence. Ta může zahrnovat opravu na místě, odtah po poruše nebo nehodě a odvoz posádky. U karavanu je praktická hlavně tehdy, když problém nastane daleko od domova a souprava nejde bezpečně odstavit. Píchnuté kolo nebo porucha tažného zařízení se může změnit v logistický problém pro celou rodinu, zvlášť když uvnitř spí děti a vybavení nelze jednoduše přeložit. Pojištění samotné škody ještě neříká, kdo zajistí odtah, kam karavan odveze a jak se dostanou cestující na bezpečné místo.
Před podpisem smlouvy se vyplatí projít hlavně definice jednotlivých rizik a výluky, ne jen reklamní označení balíčku. Užitečné je ověřit také územní platnost, zabezpečení vyžadované při parkování, limity pro části karavanu a postup při hlášení škody. Právě drobné písmo často rozhodne, zda se rozbité střešní okno, ukousaný kabel nebo odcizená baterie posoudí jako krytá událost, nebo jako náklad, který zůstane na majiteli.



