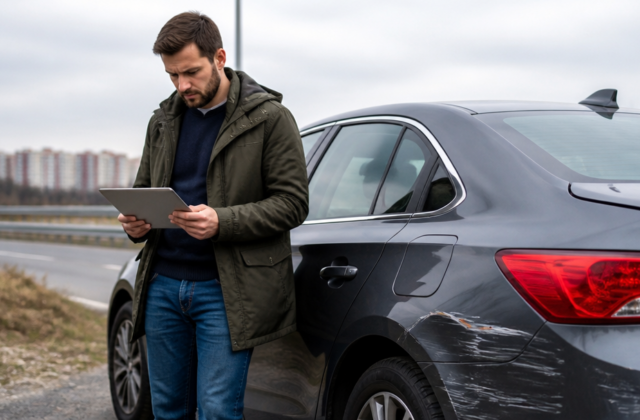
Havarijní pojištění může uhradit i škodu, kterou jste si způsobili sami – ale z plnění vám pojišťovna nejprve odečte spoluúčast a některé situace vyloučí úplně. Právě tady vzniká nejvíc nepříjemných překvapení: řidič ví, že má sjednané „havarijko“, jenže netuší, zda jeho smlouva zahrnuje poškozená skla, střet se zvířetem nebo třeba krádež vozu v konkrétní zemi.
Rozhoduje rozsah zvoleného balíčku, výše spoluúčasti, stav vozidla, okolnosti události i územní platnost. Havarijní pojištění proto není jedna přesně definovaná služba, ale soubor rizik, která se mohou mezi jednotlivými smlouvami výrazně lišit.
Nehoda z vlastní viny patří mezi hlavní důvody pojištění
Základní rozdíl oproti povinnému ručení je jednoduchý: povinné ručení hradí škodu, kterou řidič způsobí někomu jinému, zatímco havarijní pojištění chrání především vlastní vozidlo. Když řidič nedobrzdí, v zatáčce vyjede mimo silnici nebo při parkování narazí do sloupku, může opravu jeho auta zaplatit právě havarijní pojištění, i když nehodu zavinil sám.
Typicky se vztahuje na havárii, tedy poškození při střetu s jiným vozidlem, překážkou nebo například při smyku. Krytí často zahrnuje také krádež celého vozidla nebo jeho části, vandalismus, požár a některé přírodní živly. Do této skupiny může patřit povodeň, vichřice, krupobití či pád předmětu na auto. Některé balíčky počítají také se střetem se zvířetem.
Rozsah se však nedá odhadnout podle názvu produktu. Zatímco jeden balíček může krádež a živelní škody zahrnovat, jiný se soustředí jen na havárii. U staršího automobilu proto může být důležitější krytí krádeže a živlů než široká ochrana při každé drobné kolizi, zejména pokud oprava menšího škrábance nepřesáhne výši spoluúčasti.
Sklo může být samostatná položka, ne automatická součást
Poškozené čelní sklo patří k nejčastějším situacím, které řidiči s havarijním pojištěním řeší. Přesto není jisté, že ho základní varianta skutečně pokrývá. Pojištění skel může být připojištěním nebo součástí vyššího balíčku.
Krytí se podle smlouvy může vztahovat na čelní, boční i zadní skla. Některé varianty zahrnují rovněž střešní okno nebo prosklenou střechu. Rozdíl není zanedbatelný: výměna čelního skla s kamerou a senzory může být výrazně dražší než běžná oprava staršího automobilu. U skel se proto vyplatí sledovat nejen to, zda jsou pojištěná, ale také limit plnění, spoluúčast a případné podmínky pro opravu namísto výměny.
Smlouva může rozlišovat škodu způsobenou kamenem od vandalismu nebo od dopravní nehody. Na první pohled jde stále o prasklé sklo, pojišťovna však může jednotlivé příčiny posuzovat podle odlišných ustanovení. Jedna věta v pojistných podmínkách pak rozhodne, zda se použije zvláštní připojištění, nebo obecné havarijní krytí.
Z faktury za opravu nikdy nedostanete automaticky celou částku
Spoluúčast se odečítá z pojistného plnění. U osobních a nákladních vozidel do 3,5 tuny se lze setkat například s pevnou spoluúčastí 5 000 nebo 10 000 korun. Jiný model kombinuje procento a minimální částku: například 5 procent, nejméně však 5 000 korun.
Při škodě za 40 000 korun a spoluúčasti 5 000 korun by pojišťovna při splnění všech podmínek řešila 35 000 korun. U pětiprocentní spoluúčasti by zůstal rozdíl podle výše škody. U opravy za 8 000 korun může být výsledek ještě méně příjemný: pevná spoluúčast 10 000 korun znamená, že z pojištění nemusí být vyplaceno nic.
Vyšší spoluúčast obvykle snižuje cenu pojistky, ale zároveň přesouvá větší část nákladů na řidiče. Pro někoho dává smysl uhradit drobné opravy z vlastních peněz a pojistit hlavně velké škody, jiný řidič chce mít kryté i menší události. Při porovnávání nabídek proto nestačí sledovat roční pojistné. Stejně podstatné je, kolik zůstane na klientovi při škodě za 20 000, 100 000 nebo 300 000 korun.
U totální škody se oprava posuzuje podle poměru nákladů k obvyklé ceně vozidla. Za totální škodu se u některých smluv považuje situace, kdy oprava přesáhne přibližně 80 procent obvyklé ceny auta. Totální škodou je také krádež vozidla nebo jeho úplné zničení. Výpočet pak nevychází jednoduše z ceny, za kterou bylo auto před lety koupeno, ale z jeho hodnoty v době události, případně z dalších pravidel uvedených ve smlouvě.
U automobilu v hodnotě 250 000 korun tak může hranice kolem 200 000 korun rozhodnout, zda se bude vůz opravovat, nebo zda pojišťovna vyplatí částku odpovídající jeho hodnotě před škodou. I v tomto případě se odečítá spoluúčast a zohlednit se mohou také zbytky vozidla.
Výluky začínají u úmyslu a nekončí u hranic státu
Havarijní pojištění obvykle nehradí škodu, kterou řidič způsobil úmyslně. Pojišťovna může odmítnout plnění také v dalších situacích uvedených ve výlukách, například u válečných událostí nebo jaderné havárie. Konkrétní podmínky se liší, proto nelze všechny výluky převést do jediné univerzální věty.
Samostatnou kapitolu představuje územní platnost. Smlouva platná pro Evropu nemusí pokrývat každý evropský stát. U některých variant se například počítá s Evropou včetně Turecka, ale výslovně se vylučuje Rusko, Bělorusko, Ukrajina a Moldavsko. Škoda vzniklá mimo sjednané území se pak z havarijního pojištění nehradí, i kdyby jinak přesně odpovídala pojištěnému riziku.
Podobně mohou být omezené škody vzniklé při používání vozidla jiným způsobem, než pro jaký bylo pojištění sjednáno. Rozdíl může hrát roli u závodů, zkoušek rychlosti nebo jiných specifických aktivit. Pro běžného řidiče je praktičtější kontrolovat hlavně tři údaje: jaká rizika balíček obsahuje, kolik činí spoluúčast a kde přesně pojištění platí.
Při škodní události se vyplatí nejdřív ověřit, zda jde o pojištěné riziko, a teprve potom řešit rozsah opravy. Fotografie poškození, záznam o události a rychlé nahlášení mohou být stejně důležité jako samotná existence smlouvy. Havarijní pojištění totiž nefunguje jako neomezený rozpočet na opravy, ale jako přesně vymezený finanční štít s vlastními hranicemi.