
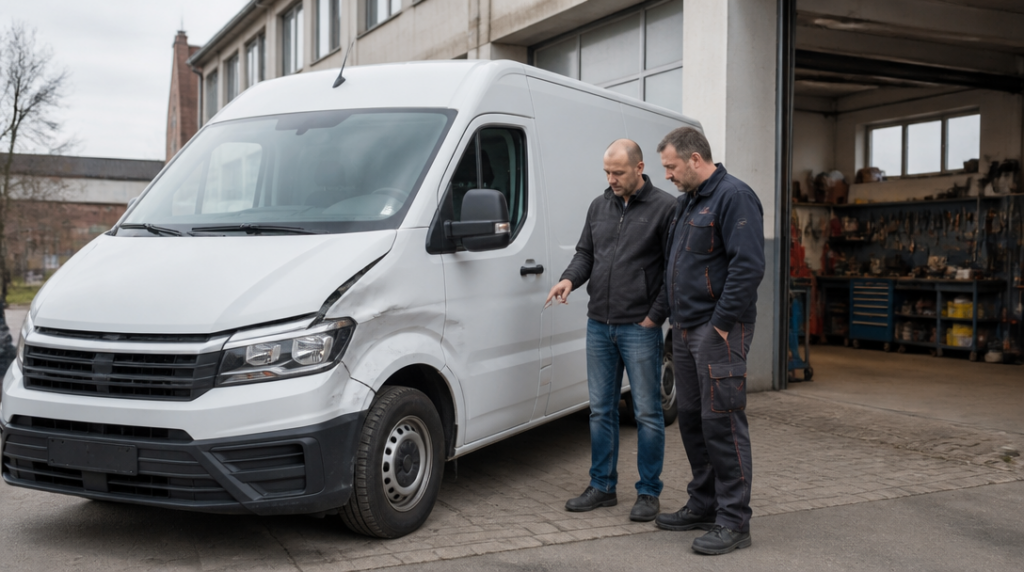
Kolik dní může vaše firma fungovat bez dodávky, nákladního auta nebo pracovního stroje, než začne přicházet o zakázky? Tři dny, týden, nebo ani jeden? Právě tahle otázka bývá při výběru havarijního pojištění pracovního vozidla důležitější než samotná výše ročního pojistného.
U osobního auta si člověk po nehodě někdy poradí vlakem, autobusem nebo odvozem od rodiny. U firemního vozidla je situace jiná. Dodávka může vozit materiál na stavbu, nákladní vůz zásobovat provozovnu a servisní automobil držet techniky v pohybu. Když stojí, nestojí jen plechy. Zpomaluje se práce, přesouvají termíny a někdy mizí i důvěra zákazníků.
Havarijní pojištění kryje škody na vlastním vozidle, typicky po havárii, při krádeži, vandalismu, požáru nebo poškození živlem. Konkrétní rozsah se ale liší podle smlouvy. Nestačí tedy přečíst si velký nápis „all risk“ a považovat věc za vyřešenou. U pracovního auta potřebujete vědět, co se stane po nehodě, kde se bude opravovat a jak dlouho můžete využívat náhradní vozidlo.
Co má ve smlouvě rozhodovat
Začněte spoluúčastí. Ta určuje, jakou část škody zaplatíte ze svého. Fixních 5 000 nebo 10 000 korun může u běžného poškození představovat snesitelný výdaj, u dražšího firemního vozidla ale může být lákavé zvolit vyšší spoluúčast kvůli nižší ceně pojistky. Jenže když auto používáte každý den, menší spoluúčast často lépe chrání cash flow. Po nehodě totiž řešíte také mzdy, palivo, leasing a zakázky, které se kvůli odstavenému vozu komplikují.
U osobních a nákladních vozidel do 3,5 tuny nabízí ČPP fixní spoluúčast 5 000 nebo 10 000 korun. Její územní platnost zahrnuje Evropu a Turecko, nevztahuje se však na Rusko, Bělorusko, Ukrajinu a Moldavsko. Pro firmu, která jezdí přes hranice, nejde o drobnost. Trasa obchodních cest by měla odpovídat území uvedenému ve smlouvě, ne jen mapě v navigaci.
Pečlivě si projděte také způsob výpočtu škody. U staršího auta může pojišťovna pracovat s obvyklou cenou, u novějšího vozu lze někdy sjednat pojištění na novou cenu nebo ochranu proti podpojištění. U užitkových aut se vyplatí ověřit, zda smlouva počítá s pevnou vestavbou, regály, chladicím zařízením, hydraulickým čelem nebo dalším vybavením. Holá hodnota vozidla totiž nemusí pokrýt všechno, co na něm firma skutečně potřebuje.
Důležitý je i servis. Některé pojišťovny zvýhodňují opravu ve smluvní nebo autorizované dílně. U Allianz může oprava mimo smluvní servis zpravidla znamenat dvojnásobnou spoluúčast a současně ztrátu nároku na náhradní vozidlo. To je přesně ten typ podmínky, který člověk snadno přehlédne, dokud auto nepotřebuje opravit.
Generali proplatí náhradní vozidlo při opravě delší než dva dny, pokud se vůz opravuje v autorizovaném nebo smluvním servisu. ČPP má od září 2026 nabízet připojištění nákladů na náhradní dopravu. Plnění se má týkat každého dne opravy včetně víkendů a svátků, při odcizení nebo totální škodě nejvýše čtrnácti dnů. Pro podnikatele je rozdíl mezi několika pracovními dny a nepřerušovaným krytím poměrně zásadní.
Náhradní auto by přitom mělo odpovídat účelu podnikání. Malý hatchback vám nepomůže, když běžně vozíte nářadí, palety nebo zboží. Ve smlouvě si proto ověřte kategorii náhradního vozidla, denní limit, spoluúčast, možnost přistavení a pravidla pro jeho převzetí. Někdy pojišťovna hradí pouze půjčovné, jindy jsou součástí služby i související poplatky. Tady se vyplatí zavolat pojišťovně ještě před podpisem a nechat si odpověď potvrdit ve smluvních podmínkách.
Povinné ručení samo nestačí
Povinné ručení chrání především ostatní účastníky provozu před škodou, kterou způsobíte. Vaše vlastní auto po nehodě automaticky neopraví. Jestliže do vás někdo narazí a odpovědnost je jasně na jeho straně, může náhrada škody jít z jeho povinného ručení. Při vlastní vině, střetu se zvěří, krádeži, vandalismu nebo živlu však bez havarijního pojištění zůstává účet na vás.
Povinné ručení se v Česku vztahuje na vozidla s konstrukční rychlostí nad 25 kilometrů za hodinu. Platí také pro vozidla s provozní hmotností nad 25 kilogramů a rychlostí nad 14 kilometrů za hodinu. Zahrnuje rovněž přípojná vozidla. U firemního vozového parku proto nestačí hlídat jen osobní auta a dodávky. Do evidence patří také přívěsy a další vozidla, která mohou podléhat zákonné povinnosti.
Ohlídejte si i období, kdy vozidlo stojí. Neprovozované auto neznamená automaticky odhlášené auto. Od 1. ledna 2026 činí příspěvek za každý den bez povinného ručení u nákladního automobilu nad 12 tun 493 korun. U tahače návěsů nebo přívěsů je to 582 korun. U větší techniky se tak krátké přehlédnutí může rychle změnit v nepříjemný účet.
Před sjednáním si sepište, co vozidlo skutečně dělá. Jezdí po stavbách, parkuje v noci venku, převáží drahé vybavení, nebo pravidelně překračuje hranice? Podle toho nastavte rizika, limity i asistenci. U pracovního vozu se hodí například odtah po nehodě, pomoc při defektu, vybitá baterie nebo zajištění posádky při delší cestě. Příjemná asistence není ta, která zní dobře v reklamě, ale ta, která ví, kam odtáhnout dodávku plnou materiálu v sobotu večer.
Při škodě foťte místo, poškození i okolnosti a hned kontaktujte pojišťovnu. S opravou nezačínejte způsobem, který by mohl zkomplikovat likvidaci. U firemního auta je lákavé vzít první volný servis, ale smlouva může vyžadovat předchozí souhlas nebo opravu v konkrétní síti. Pět minut strávených telefonátem může rozhodnout o tom, zda dostanete náhradní vůz a v jaké výši pojišťovna opravu uhradí.



