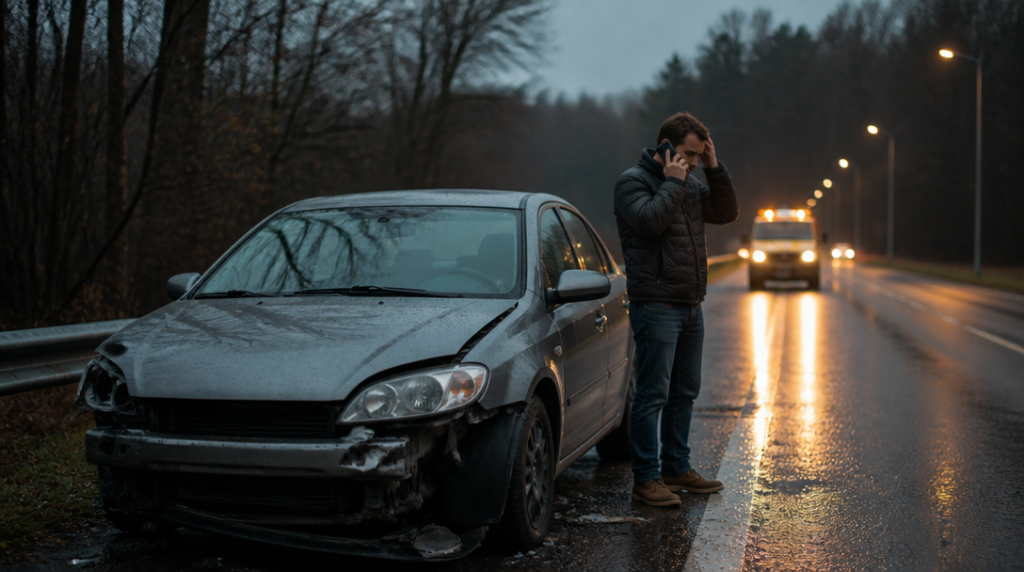
Na krajnici zůstalo stát auto, které ještě před chvílí bez problémů projíždělo mokrou zatáčkou. Řidič sice vyvázl bez zranění, ale přední část vozu byla na odpis. U auta s hodnotou kolem 200 000 Kč se v tu chvíli neřeší jen cena opravy. Rozhoduje také to, zda smlouva pokryje odtah, jak vysoká bude spoluúčast a jestli pojišťovna neprohlásí vůz za totální škodu dřív, než majitel čeká.
Havarijní pojištění proto není jen otázkou věty „vyplatí se, nebo ne“. U ojetiny této cenové kategorie jde spíš o nastavení několika konkrétních parametrů tak, aby pojistka pomohla při drahé události, ale nestála zbytečně vysokou částku každý rok.
Nejdřív si ujasněte, před čím auto chráníte
Plné havarijní pojištění obvykle pokrývá škody po nehodě, krádež, vandalismus, živelní události nebo střet se zvěří. Ne každý řidič ale potřebuje všechny části ve stejném rozsahu. Auto parkující přes noc v uzamčené garáži má jiné riziko krádeže než vůz odstavený na ulici v rušném městě. Stejně tak se liší situace řidiče, který jezdí hlavně krátké trasy, od člověka, jenž každý týden vyráží stovky kilometrů po dálnici.
U vozu do 200 000 Kč bývá rozumné začít kombinací, která kryje havárii, odcizení, živel a vandalismus. Samostatné připojištění střetu se zvěří může dávat smysl hlavně mimo město, kde je podobná nehoda reálnější. Naopak rozšíření o každé drobné riziko může pojistku prodražit tak, že se její poměr k hodnotě auta začne zhoršovat.
Pozornost si zaslouží také způsob určení hodnoty vozidla. Pojišťovna obvykle vychází z obvyklé ceny, tedy z částky odpovídající podobným vozům na trhu v době škody. U staršího auta se tato hodnota mění rychleji než u nového. Smlouva uzavřená před dvěma lety proto nemusí dnes odpovídat skutečné ceně vozu, i když se na ní nic nezměnilo.
Spoluúčast rozhoduje o ceně i o nepříjemném ránu
Spoluúčast je část škody, kterou majitel zaplatí ze svého. Může být stanovena pevnou částkou, například 5 000 Kč, nebo procentem z celkové škody. U auta za 200 000 Kč znamená desetiprocentní spoluúčast při škodě 80 000 Kč vlastní výdaj 8 000 Kč. Při drobné opravě za 12 000 Kč už může pojistné plnění klesnout na minimum.
Nižší spoluúčast obvykle znamená vyšší pojistné. Vyšší spoluúčast naopak srazí cenu smlouvy, ale vyžaduje finanční rezervu. Řidič, pro kterého je 10 000 Kč zvládnutelný výdaj, může zvolit levnější variantu. Kdo by takovou částku sháněl obtížně, měl by raději přijmout vyšší roční platbu a menší spoluúčast.
Nabídky pojišťoven se v tomto bodě liší. ČPP u osobních vozů do 3,5 tuny pracuje s pevnou spoluúčastí 5 000 nebo 10 000 Kč. Generali Česká umožňuje nastavit fixní spoluúčast od 1 000 do 30 000 Kč. Rozdíl mezi jednotlivými možnostmi není jen kosmetický, protože zasahuje jak do ceny pojištění, tak do částky, která zůstane majiteli při každé škodě.
U procentní spoluúčasti je potřeba číst přesné podmínky. Někdy existuje minimální pevná částka, jindy se spoluúčast vztahuje jen na některá rizika. U skel nebo živelných škod může být nastavení odlišné od hlavního havarijního pojištění.
Asistence nesmí skončit u telefonního čísla
V představách řidiče bývá asistence jednoduchá: auto se porouchá, zavolá se na linku a přijede odtah. Ve smlouvě však může být podstatný rozdíl mezi základní pomocí a rozšířenou variantou. Rozhoduje limit na odtah, opravu na místě, vyproštění, náhradní dopravu nebo ubytování.
U ČSOB Pojišťovny činí základní limit opravy či odtahu 2 000 Kč v Česku a 150 eur v zahraničí. Navýšená varianta pracuje s limitem 7 000 Kč v tuzemsku a 450 eur za hranicemi. Při poruše několik desítek kilometrů od domova nemusí základní částka pokrýt celý zásah, zvlášť když se připočte doprava nepojízdného vozu do servisu.
Asistence navíc nemusí být automatickou součástí každé smlouvy. U Generali České je proto potřeba ověřit, zda je v konkrétní nabídce skutečně zahrnuta, nebo se sjednává samostatně. Tohle je přesně ten detail, který člověk při sjednávání snadno přehlédne a objeví až ve chvíli, kdy stojí v dešti u odstaveného auta.
U ČPP se při současném sjednání havarijního pojištění a povinného ručení sčítají limity asistenčních služeb. Taková kombinace může být praktická, protože výsledný rozsah pomoci nemusí vycházet jen z jedné části smlouvy. Přesto je třeba zjistit, jaké konkrétní služby a maximální částky se skutečně sčítají.
Skla vypadají jako drobnost, dokud neprasknou
Prasklé čelní sklo nemusí znamenat velkou nehodu. Stačí kamínek od nákladního auta. U modernějších vozů se senzory, kamerou nebo vyhříváním může výměna stát výrazně víc než běžná oprava malé praskliny. Samostatné připojištění skel proto může mít větší smysl než některá méně pravděpodobná rozšíření.
Ani tady ale nestačí sledovat samotnou existenci připojištění. Generali Česká uvádí u skel limity od 10 000 do 50 000 Kč za celé pojistné období. Limit se tedy nemusí obnovit po každé škodě. Jestliže během roku dojde k několika poškozením, může se vyčerpat rychleji, než majitel čeká.
Důležitá bývá také spoluúčast, seznam pojištěných skel a způsob opravy. Některé smlouvy rozlišují mezi opravou a výměnou, případně stanovují podmínky pro použití smluvního servisu. Před podpisem se vyplatí zjistit, zda se limit vztahuje na všechna skla, nebo jen na čelní, boční a zadní sklo bez dalších prvků.
Totální škoda může přijít dřív, než čekáte
U vážně poškozeného auta se neporovnává cena nového vozu, ale předpokládané náklady na opravu s obvyklou cenou auta před nehodou. ČSOB Pojišťovna obvykle posuzuje totální škodu tehdy, když náklady na opravu přesáhnou přibližně 80 procent obvyklé ceny vozidla. U auta oceněného na 200 000 Kč tak může hranice ležet zhruba kolem 160 000 Kč.
Pojišťovna pak vychází z hodnoty vozu před škodou a z ceny použitelných zbytků. Majitel proto nemusí dostat částku odpovídající ceně opravy ani peníze na pořízení stejného auta v podobném stavu. U staršího vozu se navíc obvyklá cena může lišit od částky, kterou by si majitel přál získat při prodeji.
Při porovnávání nabídek je proto užitečné projít nejen cenu pojištění, ale také pravidla pro totální škodu, ocenění vozidla, výluky a limity jednotlivých připojištění. Krátký formulář s nejnižší měsíční platbou může vypadat lákavě, dokud se k němu nepřidá vysoká spoluúčast, slabá asistence a nízký limit na skla.
U vozu do 200 000 Kč většinou dává smysl chránit hlavně události, které by rozbily rodinný rozpočet: větší havárii, krádež, živel a nákladný odtah. Drobné škrábance se často vyplatí řešit z vlastní rezervy, zatímco jedna nepovedená zatáčka může rozhodnout o tom, jestli bude pojistka užitečná, nebo jen další pravidelnou platbou.