
Kolik byste zaplatili za opravu svého Nissanu, kdyby vám dnes večer na mokré silnici ustřelil předek do svodidel – a kolik z toho by skutečně pokryla vaše pojistka?
Odpověď nebývá schovaná v měsíční ceně. Rozhoduje spoluúčast, výluky, rozsah připojištění i to, co se stane po nehodě. U novějšího Qashqaie, Juku nebo X-Trailu může jediná poškozená lampa, radar či čelní sklo znamenat citelný zásah do rozpočtu. Havarijní pojištění má smysl vybírat podle takového reálného rána, ne podle nejnižší částky v internetovém formuláři.
Když Qashqai zůstane stát u krajnice
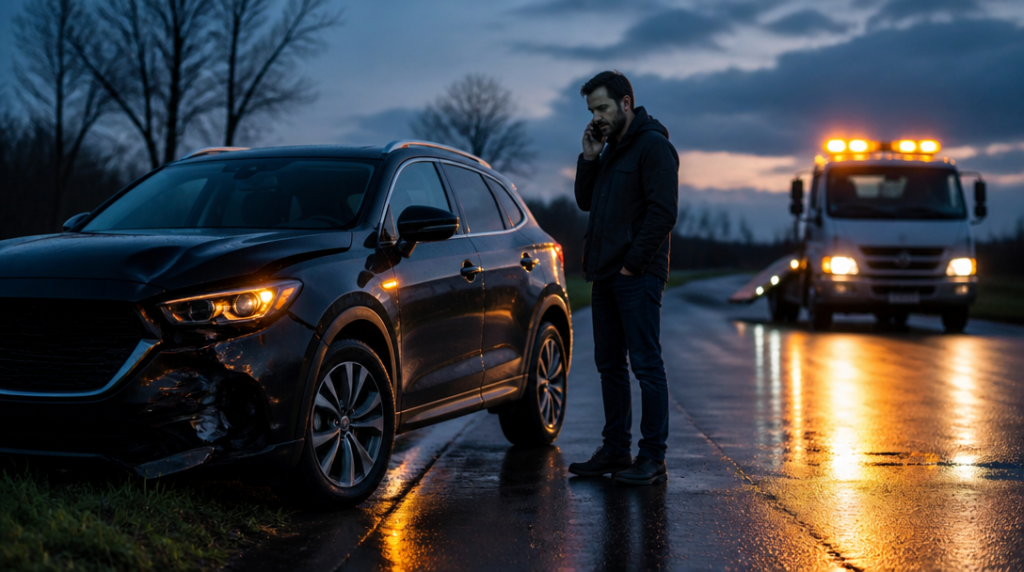
Představte si typickou situaci: déšť bubnuje do střechy, světla protijedoucích aut se rozmazávají na asfaltu a Nissan po smyku skončí částečně v příkopu. Řidič je v pořádku, ale nárazník visí na jednom úchytu a přední kolo míří jinam. Právě tady se ukáže, jestli máte jen povinné ručení, nebo i ochranu vlastního vozu.
Povinné ručení hradí škody, které způsobíte ostatním. Havarijní pojištění se zaměřuje na váš Nissan – typicky při havárii, odcizení, vandalismu, živelných událostech nebo střetu se zvířetem. Konkrétní rozsah se mezi pojišťovnami liší, stejně jako seznam výluk. Vyplatí se proto projít, zda smlouva kryje například krádež celého auta, poškození po kroupách, povodeň nebo úmyslné poškrábání laku.
U nového vozu hraje roli také způsob stanovení pojistné hodnoty. Pokud je Nissan financovaný úvěrem či leasingem, mohou být požadavky poskytovatele přísnější. Při sjednávání si připravte přesné údaje o modelu, výbavě a stáří vozu. U dražší výbavy není rozumné spoléhat na odhad, který neodpovídá skutečné hodnotě auta.
Spoluúčast rozhodne ve chvíli, kdy se ozve plech
Na obrazovce nabídky vypadají dvě sazby často podobně. V garáži po nehodě už ne. Spoluúčast je část škody, kterou zaplatíte sami, a může být pevná, procentní nebo kombinovaná.
Kooperativa například nabízí varianty se spoluúčastí 5 000 Kč, 5 % s minimem 5 000 Kč, 10 000 Kč, 10 % s minimem 10 000 Kč, a také 15 %, 20 % nebo 30 %. U škody za 80 000 Kč tak není rozdíl mezi jednotlivými volbami jen položkou v sazebníku. Procentní spoluúčast může při větší opravě vyrůst na částku, kterou by řidič při sjednání přehlédl.
Nízká spoluúčast obvykle znamená vyšší pojistné, vyšší spoluúčast zase levnější smlouvu. Volba by měla odpovídat rezervě, kterou máte k dispozici. Kdo by pětadvacet tisíc za opravu hledal několik měsíců, neměl by si automaticky vybírat nejvyšší procento jen proto, aby ušetřil pár stovek měsíčně. U auta zaparkovaného denně na ulici může dávat smysl jiná kombinace než u vozu, který většinu času stojí v uzamčené garáži.
Zajímavou možnost nabízí u částečné škody také Kooperativa: oprava může proběhnout bez spoluúčasti, pokud je sjednaná fixní spoluúčast 5 000 Kč a zároveň připojištění výhledových skel bez limitu. Podmínky je potřeba číst přesně. U pojištění se drobný detail ve smlouvě chová jako malý kamínek v botě – zpočátku ho skoro necítíte, ale při delší cestě začne rozhodovat.
Čelní sklo není drobnost za pár korun
Moderní Nissan nemá v přední části jen kus skla. Za čelním sklem mohou být kamery a senzory, které pomáhají asistenčním systémům. Prasklina od kamínku proto nemusí znamenat pouze výměnu skleněné tabule. Servis může řešit také kalibraci technologií a vhodné náhradní díly.
Při porovnávání nabídek si ověřte limit pro skla, výši spoluúčasti a způsob opravy. Rozdíl mezi sklem s omezeným limitem a připojištěním bez limitu se projeví hlavně u většího poškození nebo dražší výbavy. Pozornost si zaslouží i to, zda pojišťovna vyžaduje smluvní servis, případně jak řeší opravu mimo běžnou síť.
K ceně přispívá bezeškodní průběh. Kooperativa uvádí slevu až 50 % za jízdu bez nehod a až 6 % za další smlouvy. Allianz zase aktuálně propaguje online sjednání havarijního pojištění s 21% slevou a nabízí dvě varianty spoluúčasti. Takové nabídky mohou výslednou částku výrazně změnit, ale je dobré porovnávat až konečné roční pojistné se stejným rozsahem krytí, nikoli samotné procento slevy.
Cena na kalkulačce versus pomoc u silnice
Pro majitele Nissanu Qashqai uvádí aktuální financování havarijní pojištění za 821 Kč měsíčně. Nabídka platí do 30. září 2026. Částka může působit přehledně, protože se snadno vejde do rodinného rozpočtu, ale při srovnání je nutné zjistit, co přesně zahrnuje, jaká platí spoluúčast a zda jde o nabídku navázanou na konkrétní financování.
Měsíční platba sama o sobě neříká, jak rychle se dostanete zpět na silnici. Po nehodě se hodí asistenční služba, odtah, náhradní vozidlo nebo zajištění ubytování. Nissan Assistance může při nehodě zajistit náhradní dopravu nebo ubytování až na tři dny, pokud oprava nebude hotová tentýž den. Ve chvíli, kdy stojíte s mokrými kufry u odstaveného auta a servis má volno až za několik dní, nejde o marketingový doplněk, ale o praktickou pomoc.
Při sjednání si proto projděte také územní platnost asistence, limity odtahu, podmínky náhradní dopravy a postup při nahlášení škody. Některé služby je nutné nejprve telefonicky schválit; objednat si odtah po vlastní ose a teprve potom žádat o proplacení nemusí dopadnout podle očekávání.
Dobře nastavené havarijní pojištění není to, které v kalkulačce svítí nejnižší částkou. Je to smlouva, jejíž spoluúčast unesete, krytí odpovídá hodnotě vašeho Nissanu a pomoc funguje i ve chvíli, kdy místo pohodlného předání klíčků držíte v ruce promáčený telefon u krajnice.



