
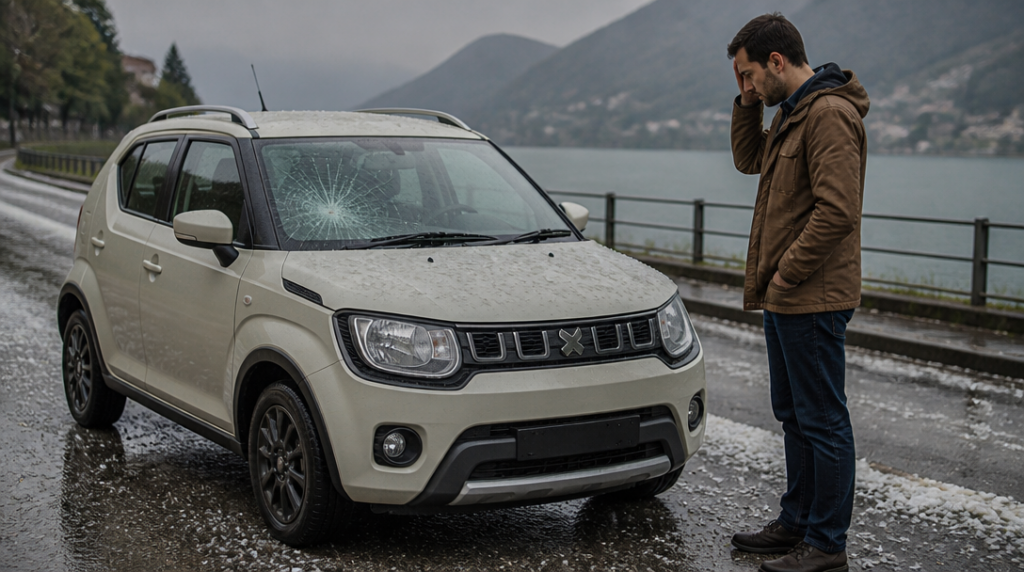
Má smysl platit havarijní pojištění na Suzuki, které má pětiletou záruku, nebo člověk jen posílá peníze pojišťovně a doufá, že se nic nestane? Právě druhá část bývá zrádná. Záruka chrání před vadami, za které odpovídá výrobce, zatímco havarijní pojištění řeší škody vzniklé provozem, nehodou nebo cizím přičiněním. A auto se bohužel neptá, jaký typ ochrany máte sjednaný.
Záruka není štít proti nehodám
Nové vozy Suzuki mají záruku pět let nebo do nájezdu 150 000 kilometrů. To je příjemná jistota při poruše výrobku, například když se objeví problém s některou součástí vozu. Záruka ale nepokrývá škodu po havárii, krádež, vandalismus ani následky řádění živlů. Když někdo promění dveře vašeho S-Crossu v abstraktní umění klíčem, výrobce za to opravdu nemůže.
Havarijní pojištění se zaměřuje právě na tyto události. Podle zvolené varianty může pokrýt poškození při vlastní nehodě, střet se zvěří, krádež celého auta nebo jeho části, vandalismus, požár, povodeň, vichřici, kroupy a další živelní škody. Konkrétní rozsah se vždy řídí smlouvou, takže nestačí zahlédnout slovo „havarijní“ a podepsat první nabídku, která se tváří přátelsky.
Smysl pojištění roste s hodnotou auta a s tím, jak citelně by majitele zasáhla větší oprava nebo úplná ztráta vozu. U nového Suzuki může být rozdíl mezi drobnou spoluúčastí a částkou za nové auto poměrně dramatický. U staršího vozu je třeba počítat s tím, že pojistné může představovat významnou část jeho aktuální hodnoty. Tam už se vyplatí spočítat, zda ochrana odpovídá tomu, co by člověk skutečně potřeboval zachránit.
Největší smysl mívá havarijní pojištění u nového, dražšího nebo financovaného Suzuki. Opatrný řidič sice může jezdit roky bez nehody, jenže do jeho auta může narazit někdo jiný, kroupy si nevybírají podle řidičského profilu a zloději už vůbec ne.
Co ovlivní výplatu
U běžného havarijního pojištění se pojistné plnění odvozuje od aktuální tržní hodnoty vozu těsně před škodou. Ne od ceny, za kterou jste ho kupovali, a už vůbec ne od částky, kterou byste si přáli vidět na účtu. Z vyplacené sumy se navíc odečítá sjednaná spoluúčast. Ta může být určena pevnou částkou, procentem, případně kombinací obojího.
Při menší škodě tak může spoluúčast znamenat, že se oprava z pojištění téměř nevyplatí. U větší havárie nebo krádeže naopak dokáže pojištění zabránit finančnímu pádu, jenž by jinak přišel s nepříjemnou rychlostí. Nižší spoluúčast zpravidla znamená vyšší pojistné, vyšší spoluúčast zase levnější smlouvu. Rozumná volba závisí na tom, kolik máte připraveno zaplatit z vlastních peněz bez toho, aby se z rodinného rozpočtu stal detektivní případ.
U nového nebo úvěrovaného Suzuki proto dává smysl zvážit připojištění GAP. To může pomoci vyrovnat rozdíl mezi aktuální tržní hodnotou vozu a částkou, kterou jste za něj zaplatili nebo kterou ještě dlužíte. Auto totiž ztrácí hodnotu rychleji než nadšení z vůně nového interiéru. Při totální škodě nebo krádeži pak samotné běžné havarijní pojištění nemusí stačit na pokrytí celé pořizovací ceny ani nesplaceného financování.
Skla, zavazadla i náhradní auto
Havarijní pojištění nemusí končit u karoserie. U financovaného Suzuki lze k hlavnímu pojištění přidat například krytí skel, zavazadel, náhradního vozidla, GAP, právní ochranu nebo úrazové pojištění posádky. Každé z těchto připojištění řeší jiný problém a některé mohou být užitečnější než široký balík, který vypadá působivě hlavně na papíře.
Samostatné pojištění skel může pokrývat čelní, boční i zadní skla a také střešní okno. U jednoho běžně nabízeného produktu činí spoluúčast při výměně skla 1 000 korun. To je částka, která sice nepotěší, ale ve srovnání s cenou výměny moderního čelního skla působí podstatně méně dramaticky. Zvlášť když má vůz kameru, senzor nebo další techniku, která po výměně vyžaduje odborné nastavení.
Pojištění zavazadel ocení hlavně ti, kteří vozí sportovní vybavení, elektroniku nebo pracovní nástroje. Náhradní vůz zase není luxusní rozmar, pokud auto potřebujete denně do práce a servis si hodlá dát na čas. U právní ochrany záleží na situaci, ale při sporu po nehodě může ušetřit nejen peníze, nýbrž i několik nervových zakončení.
Assistance pomůže, ale neplatí opravu
Nové vozy Suzuki mají standardně zdarma službu Suzuki Assistance na tři roky, u modelu S-Cross na pět let. Funguje nepřetržitě v České republice i v Evropě a může pomoci při poruše, nehodě nebo jiné nečekané komplikaci na cestě. Taková služba se hodí například při odtahu nebo při řešení situace, kdy auto odmítne spolupracovat právě ve chvíli, kdy spěcháte na dovolenou.
Asistence však není totéž co havarijní pojištění. Pomůže s organizací a praktickým řešením problému, ale sama o sobě nemusí uhradit opravu po nehodě, odcizení vozidla nebo škodu po krupobití. Tyto dvě ochrany se doplňují, nenahrazují.
Rozhodování se proto točí kolem několika konkrétních otázek: jakou má Suzuki hodnotu, zda je financované, kde a jak často jezdí, jak vysokou částku byste zvládli zaplatit po vlastní ose a jestli vám vadí spíše vyšší pojistné, nebo riziko velké jednorázové ztráty. U nového vozu bývá havarijní pojištění rozumnou ochranou, u staršího je potřeba více počítat. A někdy je nejdražší varianta ta, která vypadala při podpisu smlouvy nejlevněji.



