
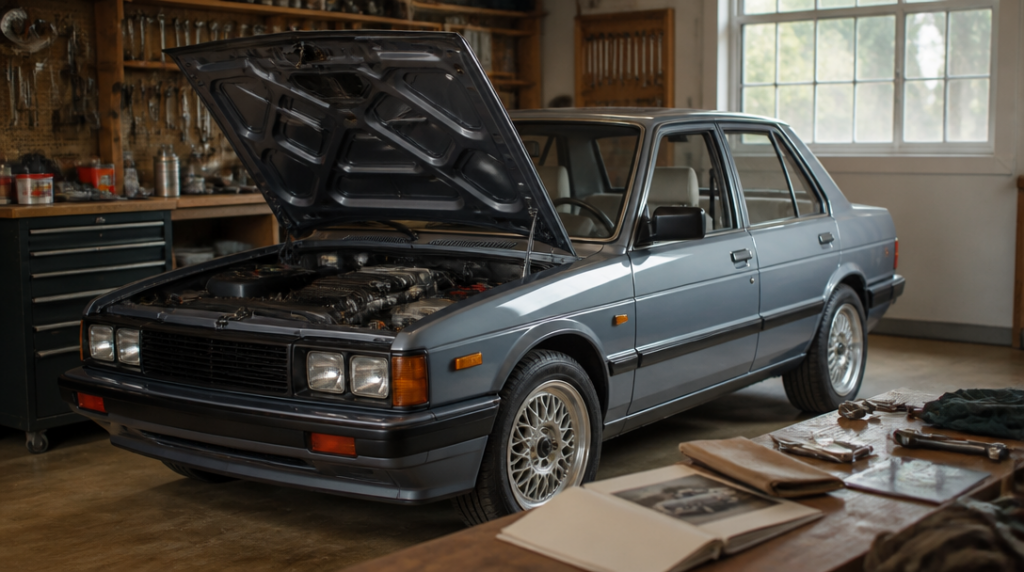
Pro jednoho je youngtimer jen starší auto, které se dá pořídit za několik desítek tisíc korun. Pro druhého představuje zachovalý kus s původním motorem, nízkým nájezdem a výbavou, jaká se dnes hledá měsíce. Stejný model tak může mít na trhu několik různých cen – a právě proto bývá jeho pojištění složitější než u běžného vozu.
Havarijní pojištění se přitom neřídí tím, kolik peněz majitel do auta za léta vložil. Rozhoduje pojistná hodnota a způsob, jakým ji smlouva definuje. U youngtimeru se vyplatí věnovat tomuto bodu pozornost ještě před podpisem smlouvy, ne až po nehodě.
Obvyklá cena není součet účtenek z garáže
Všeobecné pojistné podmínky ČSOB Pojišťovny pro rok 2026 pracují s pojistnou hodnotou jako s obvyklou cenou vozidla. Pojistná částka má při sjednání odpovídat částce, za kterou lze v České republice koupit srovnatelné auto stejného druhu, kvality, opotřebení a znehodnocení.
To zní jednoduše, dokud se člověk nepokusí najít skutečně srovnatelné auto. U youngtimeru nestačí zadat značku a model do inzertního portálu. Rozdíl mezi základní verzí s vysokým nájezdem a zachovalým exemplářem s žádanou motorizací může být násobný. Do porovnání vstupuje značka, model, motorizace, rok výroby, počet ujetých kilometrů, výbava, technický stav i konkrétní originalita vozu.
Cena opravy nebo renovace proto sama o sobě hodnotu neurčuje. Nový lak, renovovaný interiér a generální oprava motoru mohou auto zatraktivnit, ale trh nemusí každou vynaloženou korunu ocenit v plné výši. Účtenky jsou důležitým dokladem o stavu a investicích, nikoli automatickým ceníkem výsledné hodnoty.
Tři auta stejného modelu, tři různé pojistné částky
Představme si tři vozy stejného typu z přelomu osmdesátých a devadesátých let. První má běžnou výbavu, nájezd přes 250 000 kilometrů a kosmetické vady. Druhý je po částečné renovaci, má lepší interiér a doložený servis. Třetí zůstal ve vzácné specifikaci, má původní díly, nízký nájezd a kompletní dokumentaci.
Na parkovišti mohou vypadat podobně. V inzerci ale každý osloví jiného kupujícího a může se pohybovat v úplně jiné cenové hladině. Rozhodující není jen rok výroby, ale kombinace detailů. U některých vozů má velkou váhu konkrétní motor, manuální převodovka, tovární výbava nebo barva karoserie. Jinde cenu sráží koroze, neodborné úpravy, chybějící díly nebo nejasný původ.
Při stanovení hodnoty je proto rozumné pracovat s více srovnatelnými nabídkami, nikoli s jediným optimistickým inzerátem. Nabídková cena navíc nemusí být totožná s částkou, za kterou se vůz skutečně prodá. Praktický odhad vznikne až po zohlednění rozdílů ve stavu, nájezdu a výbavě.
U svého auta si vedu fotografie i z běžných servisních zásahů. Ne proto, že by každá výměna oleje zvyšovala cenu, ale protože po letech dokážou snímky pod kapotou často vysvětlit stav vozu lépe než obecné tvrzení, že byl „udržovaný“.
Kdy běžná tržní cena nestačí
Některé youngtimery už se pohybují na hranici mezi zachovalým ojetým autem a sběratelským předmětem. U takového vozu nemusí cenu určovat jen technický stav. Přidat může historická nebo sběratelská hodnota, vzácná výrobní série, doložené vlastnictví, účast na významné události nebo mimořádně zachovaná originalita.
Tady se vyplatí připravit podklady důkladněji než u standardního vozidla. Pomoci může znalecký posudek, podrobná fotodokumentace, servisní historie, doklady o původu a přehled provedených oprav. Fotografie by měly zachytit karoserii ze všech stran, interiér, motorový prostor, podvozek, výrobní štítky i případné specifické prvky výbavy.
Samotné označení „youngtimer“ ještě neznamená, že pojišťovna automaticky uzná sběratelskou cenu. Rozhodující je konkrétní nastavení smlouvy a schopnost doložit, proč má daný kus vyšší hodnotu než běžné exempláře stejného modelu.
Podpojištění se projeví hlavně při totální škodě
Pojistná částka nastavená příliš nízko může působit lákavě, protože zpravidla znamená nižší pojistné. Riziko se však objeví ve chvíli, kdy dojde k rozsáhlému poškození nebo odcizení. Rozdíl mezi částkou uvedenou ve smlouvě a skutečnou hodnotou auta pak může znamenat citelný výpadek peněz na nákup náhrady.
U ČPP se za totální škodu považuje také stav, kdy náklady na opravu přesáhnou 80 procent obvyklé ceny vozidla. Hranice se tedy neodvíjí jen od toho, zda je auto technicky opravitelné. U staršího vozu může být oprava možná, ale ekonomicky už nedává smysl.
Při totální škodě se pojistné plnění snižuje o hodnotu zbytků vozidla, sjednanou spoluúčast a případné podpojištění. Majitel tak nemusí dostat částku, kterou si spojoval s hodnotou celého auta. Jestliže má například poškozený youngtimer prodejné díly nebo opravitelnou karoserii, pojišťovna může hodnotu těchto zbytků od plnění odečíst.
Právě tady se ukáže význam správně nastavené pojistné částky i dobré dokumentace. Fotografie pořízené před škodou mohou pomoci při posuzování výbavy a stavu, zatímco znalecký posudek může podpořit tvrzení, že vůz měl historickou či sběratelskou hodnotu.
Co si připravit před sjednáním smlouvy
Majitel by měl mít jasno v tom, zda pojišťovna vychází z obvyklé ceny, nebo zda smlouva umožňuje jiný způsob ocenění. U vozu s běžnou tržní hodnotou může stačit pečlivé srovnání podobných nabídek. U vzácnějšího kusu je bezpečnější projednat ocenění individuálně a dodat dokumenty ještě před sjednáním pojištění.
Připravený podklad může obsahovat seznam výbavy, aktuální stav tachometru, rok výroby, popis oprav, fotografie, servisní záznamy a několik srovnatelných nabídek. U výrazně upraveného automobilu je vhodné oddělit tovární specifikaci od pozdějších úprav. Ne každá úprava zvyšuje tržní cenu; některé mohou okruh zájemců naopak zúžit.
Hodnotu youngtimeru není rozumné nastavovat jednou provždy. Trh se mění, stejně jako stav auta, jeho nájezd a dostupnost srovnatelných kusů. Kontrola pojistné částky při obnově smlouvy může zabránit tomu, aby po letech chránila částka odpovídající autu, které už dávno nestojí v původní cenové hladině.



