
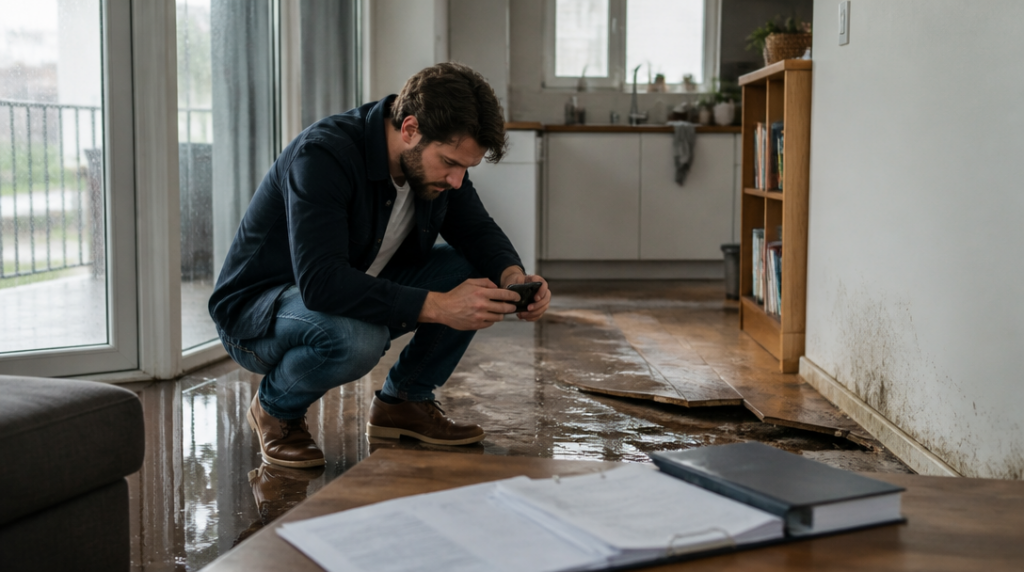
Co uděláte jako první, když vám voda vytopí byt nebo vichřice strhne část střechy — zavoláte pojišťovně, začnete uklízet, nebo nejdřív vezmete do ruky fotoaparát?
Právě první hodiny po škodě často rozhodují o tom, jak bude později vypadat šetření. Pojišťovna nepotřebuje jen informaci, že se něco stalo. Potřebuje zjistit, kdy a kde k události došlo, co ji způsobilo a jak velký je její skutečný rozsah. Bez těchto údajů se hlášení snadno protáhne a některé okolnosti se už nemusí podařit doložit.
U pojištění domácnosti se obvykle řeší vybavení bytu či domu — nábytek, elektronika, oblečení nebo jiné osobní věci. Pojištění nemovitosti míří spíše na samotnou stavbu, například střechu, zdivo, okna, podlahy nebo rozvody. Hranice ale nemusí být na první pohled jasná. Vestavěná kuchyň, kotel nebo plovoucí podlaha mohou spadat do jiné části smlouvy, než si člověk po letech pamatuje. Proto je dobré vytáhnout pojistnou smlouvu dřív, než začnete pojišťovně popisovat škodu jako jednu velkou částku.
Nejdřív zajistěte místo, potom dokumentujte
Bezprostřední nebezpečí má přednost. Pokud praskne potrubí, je třeba zastavit vodu, při požáru volat hasiče a u rizikové elektroinstalace vypnout elektřinu. To ale neznamená, že je možné všechno bez záznamu vyhodit do kontejneru. Před úklidem a opravami škodu vyfoťte. Zachyťte celkový pohled na místnost i detaily poškozených věcí, stopy vody, rozbité části stavby a případný zdroj problému.
Fotografie pořizujte za dobrého světla a z více úhlů. Přidejte také snímky poškozených předmětů tak, aby bylo patrné, o jakou věc jde. U elektroniky nebo spotřebičů může pomoci výrobní štítek, u vybavení domácnosti zase doklad o nákupu. Nejde o soutěž v estetice fotografií. Pojišťovně mají umožnit porovnat stav před opravou s tím, co uvedete v hlášení.
Poškozené věci uschovejte, pokud to jejich stav a bezpečnost dovolují. Vyhození zničené sedačky může být praktické, ale při následné kontrole už nebude co prohlédnout. Výjimkou jsou situace, kdy by ponechání věci představovalo zdravotní nebo bezpečnostní riziko. I tehdy se vyplatí pořídit co nejpodrobnější dokumentaci.
Schovávejte faktury za opravy, účtenky za náhradní materiál a další doklady, které potvrzují vlastnictví nebo cenu věcí. Když se po havárii objeví řemeslník s rychlou nabídkou opravy, není rozumné automaticky přijmout první částku. Nejprve si ověřte, zda pojišťovna nepožaduje prohlídku nebo předchozí souhlas s rozsahem opravy. U akutního zásahu může být postup jiný, ale i tehdy si nechte vystavit doklad a zaznamenejte, co přesně bylo provedeno.
Pro hlášení si připravte číslo pojistné smlouvy, datum, čas a místo události, popis jejího průběhu, přehled poškození, fotografie a odhad výše škody. Odhad nemusí být přesný na korunu. Měl by však vycházet z dostupných dokladů, cen oprav nebo pořizovací hodnoty poškozených věcí, nikoli z částky, která vás napadne ve stresu.
Kam škodu poslat a co čekat potom
Způsob nahlášení se liší podle pojišťovny. ČSOB Pojišťovna přijímá majetkové škody online i telefonicky na čísle +420 466 100 777 v pracovní dny od 8:00 do 18:00. Po registraci škody přidělí desetimístné evidenční číslo. To si uložte. Při dalším hovoru může být rychlejší nadiktovat toto číslo než znovu vysvětlovat celý případ.
U havárie je někdy podstatné rozlišit asistenční službu od samotného hlášení škody. Komerční pojišťovna uvádí pro havarijní asistenci číslo +420 292 292 260. Samotné oznámení škody vyřizuje na lince +420 955 527 777 v pracovní dny od 8:00 do 17:00. Kdo zavolá na nesprávné místo, nemusí o pomoc přijít, ale může ztratit čas ve chvíli, kdy voda dál protéká nebo je byt neobyvatelný.
Při telefonátu mluvte věcně a držte se toho, co skutečně víte. Uveďte, kdy jste problém zjistili, co mu podle vás předcházelo a jaké části domácnosti či nemovitosti jsou zasažené. Domněnky oddělujte od jistých skutečností. Věta „pravděpodobně šlo o prasklé potrubí“ je přesnější než tvrzení, které nemůžete doložit. Pojišťovna může později požadovat další dokumenty, prohlídku místa nebo vysvětlení rozdílu mezi prvním odhadem a konečnou cenou opravy.
Kontrolujte také, co přesně vaše smlouva kryje. Pojištění domácnosti nemusí automaticky zahrnovat všechny druhy škod způsobené vodou a pojištění nemovitosti neřeší každou věc, která se v domě nachází. Rozhodují sjednaná rizika, limity plnění, spoluúčast i případné výluky. Částka uvedená ve smlouvě proto nemusí znamenat, že právě tolik dostanete při každé události.
Pojišťovna by měla sdělit, co bude následovat a jaké podklady ještě potřebuje. PVZP uvádí, že po ukončení šetření vyplatí pojistné plnění do 15 dnů, případně ve stejné lhůtě oznámí důvod zamítnutí. Tato lhůta se týká až ukončeného šetření, ne okamžiku, kdy škodu poprvé nahlásíte. Rozdíl mezi oběma momenty může být v praxi zásadní — zvlášť tehdy, když chybí fotografie, faktury nebo jasný popis průběhu události.
Číslo škody, odeslané fotografie a veškerou komunikaci si ukládejte na jedno místo. Mně se osvědčuje vytvořit hned po telefonátu jedinou složku, protože hledat po týdnech potvrzení mezi e-maily a fotografiemi v telefonu je malý administrativní požár navíc. Když pojišťovna žádá doplnění, odpovězte co nejpřesněji a ponechte si kopie toho, co jste odeslali.



