
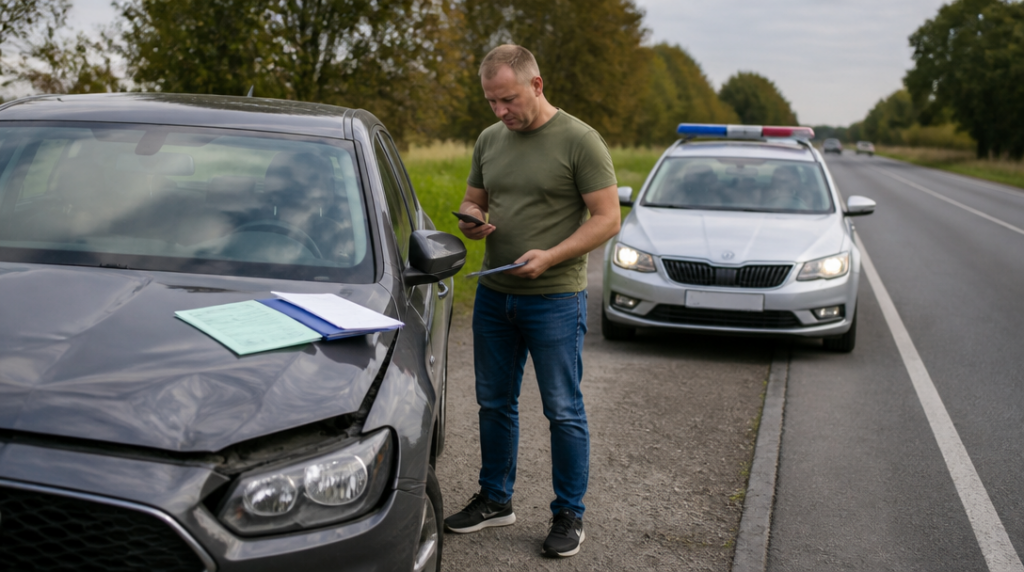
Auto po nehodě stojí na kraji silnice, kapota je promáčknutá a řidič v telefonu hledá číslo pojistné smlouvy. Právě v tu chvíli se ukáže, jestli máte dokumenty pohromadě, nebo budete pojišťovně informace postupně doplňovat.
Hlášení havarijní škody nezačíná fotografií poškozeného nárazníku. Pojišťovna potřebuje nejdřív poznat, kdo je pojištěný, které vozidlo se škoda týká a z jaké smlouvy má plnění posuzovat. Připravte si proto číslo pojistné smlouvy, údaje pojištěného a bankovní spojení, kam má případné plnění odejít.
Bankovní účet působí jako detail, který lze doplnit kdykoli. Jenže právě takové detaily často prodlouží komunikaci o několik zpráv a telefonátů. Pojišťovna nemůže poslat peníze na účet, u něhož není jasné, komu patří nebo zda ho pojištěný skutečně uvedl.
Doklady k vozidlu rozhodují o tom, co se bude řešit
Základním dokumentem bývá osvědčení o registraci vozidla, známé jako malý techničák. Mějte připravené údaje z dokladu, případně jeho kopii nebo fotografii, pokud to způsob podání škody umožňuje.
Některé pojišťovny stále požadují také velký technický průkaz. Tady se vyplatí nespoléhat na jednu univerzální radu: požadavky se mohou lišit podle konkrétní pojišťovny, smlouvy a typu škody. Kdo pošle jen malý techničák a později zjistí, že byl požadován i další doklad, zbytečně otevírá další kolo dokazování.
Při hlášení proto uveďte také registrační značku vozidla. Bez ní se popis události snadno rozmaže mezi obecné údaje o autě, zvlášť když má domácnost více vozidel nebo když škodu oznamuje někdo jiný než vlastník.
Nehoda není totéž co poškození na parkovišti
U dopravní nehody se hodí evropský záznam o dopravní nehodě. Jestliže na místě zasahovala Policie České republiky, přiložte případně také potvrzení o jejím šetření nebo o účasti na nehodě.
Proč chtít oba dokumenty? Evropský záznam zachycuje okolnosti nehody mezi účastníky, zatímco policejní potvrzení dokládá, že se událostí zabýval státní orgán. Každý dokument tedy odpovídá na trochu jinou otázku. Pojišťovna může potřebovat jeden, druhý, nebo oba podle toho, co se stalo a jak se bude odpovědnost posuzovat.
Do oznámení napište datum a místo vzniku škody. Přidejte přesný popis průběhu, ne jen větu „došlo k nehodě“. Co se stalo před nárazem? Která část vozidla byla poškozena? Bylo auto v pohybu, zaparkované, nebo odstavené po předchozí poruše?
Přesnost tady není úřednický rozmar. Rozdíl mezi „auto bylo poškozeno na parkovišti“ a popisem, že jste po návratu našli promáčknuté levé dveře bez přítomnosti viníka, může ovlivnit, jak bude pojišťovna událost šetřit. Krátké oznámení nemusí být lepší oznámení.
Když zasahovali policisté nebo hasiči
Zasahovala u události policie, hasiči nebo jiný orgán? Uveďte jeho adresu, případně číslo jednací. Tato informace může pojišťovně usnadnit dohledání dokumentace a ověření průběhu události.
Číslo jednací si lidé často zapíšou až ve chvíli, kdy ho někdo vyžádá. To už ale může být složité, zejména když od nehody uplynulo několik dní a všechny papíry zůstaly v autě nebo u odtahové služby. Vyplatí se proto opsat si ho hned při převzetí potvrzení.
Fotografie místa a poškození mohou být užitečným doplňkem, samy o sobě ale nenahradí doklady. Snímek promáčknutého blatníku neprokazuje, kdo vozidlo řídil, kdy ke škodě došlo ani zda byl na místě jiný účastník. Fotka je svědek, ne celý spis.
Leasing přidává další osobu do hry
U leasingového vozidla nemusí být pojištěný jediným člověkem či subjektem, který má k pojistnému plnění právo. Pojišťovna může vyžadovat devinkulaci pojistného plnění, tedy souhlas leasingové společnosti s výplatou peněz.
To je moment, na který se při hlášení škody snadno zapomene. Řidič řeší odtah, servis a formulář, zatímco leasingová společnost zůstává mimo jeho pozornost. Bez potřebného souhlasu se pak oprava nebo výplata může zdržet, i když jsou fotografie a popis nehody v pořádku.
Zjistěte si proto, kdo je ve smlouvě uveden jako vlastník, pojistník a případně osoba oprávněná k převzetí plnění. Tyto role nemusí splývat. Právě u financovaných vozidel bývá rozdíl mezi tím, kdo auto používá, a tím, komu pojišťovna smí peníze vyplatit.
Krádež má přísnější požadavky
Při krádeži vozidla se vyžadují všechny sady klíčů a doklady od vozidla. Jestliže některý klíč chybí nebo není k dispozici doklad, připravte si vysvětlení, co se s ním stalo.
Pojišťovna se nebude ptát jen na to, že auto zmizelo. Bude zjišťovat, jak bylo zabezpečené, kdo k němu měl přístup a zda nechybí něco, co mělo zůstat u majitele. Chybějící sada klíčů proto není drobnost, kterou lze v oznámení jednoduše přehlédnout.
Při ztrátě dokladů je rozumné uvést tuto skutečnost hned, nikoli až po první výzvě k doplnění. Stejně postupujte u nejasností v popisu události. Přiznaná mezera v informacích působí věrohodněji než sebejisté tvrzení, které se později rozchází s policejním záznamem nebo dokumenty od leasingové společnosti.
Než hlášení odešlete, projděte si údaje jako při kontrole palubní desky před delší cestou: číslo smlouvy, identitu pojištěného, účet, doklady k vozidlu, registrační značku, datum, místo, popis události a informace o zasahujících orgánech. Právě v těchto zdánlivě obyčejných kolonkách se nejčastěji rozhoduje, zda pojišťovna začne škodu řešit hned, nebo si vyžádá další podklady.



