
Kdo zaplatí nový notebook, když vám během snídaně sklouzne z kuchyňské linky a rozbije se o dlažbu? Ne zloděj, ne soused a často ani běžné pojištění domácnosti. Právě u podobných nehod se ukáže rozdíl mezi základním krytím a připojištěním pro náhodné poškození.
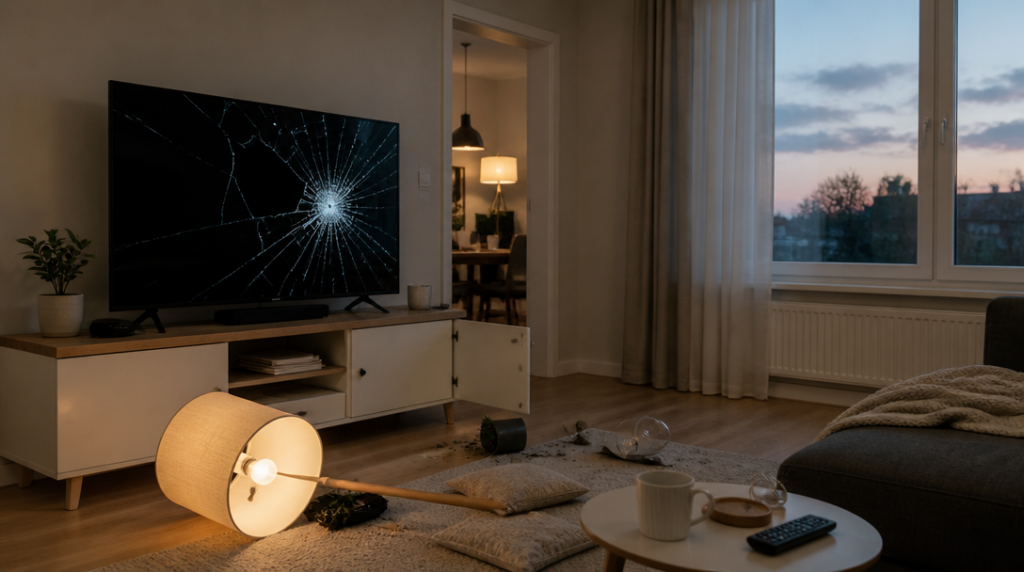
Představte si obyčejný večer. Dítě zakopne o kabel, převrhne lampu a ta dopadne na televizor. O pár dní později se při úklidu uvolní těžká váza a praskne skleněná deska stolu. Nikdo nic neukradl, nevznikl požár ani neprasklo potrubí. Přesto může jít o škodu za desítky tisíc korun. Domácnost se totiž nejčastěji nepoškodí dramatickou událostí, ale nešikovným pohybem ve špatnou chvíli.
Běžné pojištění domácnosti obvykle chrání vybavení před vyjmenovanými riziky, například požárem, vodou z prasklého potrubí, vichřicí nebo krádeží. Náhodné poškození funguje jinak. Rozšířené připojištění typu „all risk“ může zahrnovat náhlé poškození elektroniky, spotřebičů a strojních zařízení jakoukoli nahodilou událostí. Do této skupiny může patřit i rozbití způsobené pádem nebo vada materiálu, která se projeví nečekaně.
Slovo „může“ je tady podstatné. Nejde o automatickou součást každé smlouvy a ani označení „all risk“ neznamená, že pojišťovna zaplatí úplně všechno. Pojistné podmínky běžně vyjímají například běžné opotřebení, korozi, výrobní vady řešené reklamací nebo škody způsobené úmyslně. U elektroniky se může posuzovat také stáří zařízení, způsob jeho používání a to, zda šlo o náhlou událost, nebo o postupné zhoršování stavu.
Rozdíl mezi těmito situacemi bývá stejně výrazný jako mezi rozbitým sklem a sklem poškrábaným používáním. Pád telefonu ze stolu může být nahodilou škodou. Baterie, která po letech přestane držet kapacitu, obvykle nikoli.
Samostatnou kapitolu tvoří sklo. Připojištění rozbití skla nemusí chránit jen okenní tabule. Může se vztahovat také na pevně zabudovaná skla, zrcadla ve vestavěném nábytku, skleněné stěny nebo některé části sanitární keramiky. Prasklé umyvadlo po pádu těžkého předmětu tak může spadat do jiného rozsahu krytí než například běžně poškozený povrch vany.
U vybavení bytu je přitom snadné přehlédnout hranici mezi domácností a stavebními součástmi. Volně stojící lednice, pračka nebo televizor patří zpravidla mezi movité věci domácnosti. Vestavěná kuchyňská linka, pevně připevněné skříně, podlahy, obklady či sanita mohou být posuzovány jako stavební součásti. Některé pojistné varianty na ně vyčleňují samostatnou část sjednané částky; podle zvolené varianty může jít přibližně o 30 až 60 procent.
To není jen administrativní detail. Když při havárii vody nabobtná vestavěná skříň a současně se poškodí volně stojící sušička, mohou obě věci spadat do odlišných částí smlouvy. Pokud je jedna z nich pojištěná nedostatečně nebo vůbec, nestačí argument, že stála ve stejném pokoji.
Pozornost si zaslouží také věci uložené mimo byt. Sportovní vybavení, kočárek, elektronika nebo zavazadla v kočárkárně, sklepě či garáži mívají vlastní podmínky a limity. Ještě záludnější bývá auto. Některé varianty pojištění domácnosti kryjí věci v motorovém vozidle jen do stanoveného limitu a často rozlišují, zda se škoda stala v tuzemsku, nebo v zahraničí. U jednoho z nabízených nastavení činí limit 50 000 korun v Česku a 100 000 korun v Evropě. Neznamená to však, že pojišťovna uhradí obsah auta ponechaný přes noc na viditelném místě; způsob zabezpečení a okolnosti události mohou být rozhodující.
Důležitá je i forma výplaty. Některé varianty hradí poškozené věci v aktuálních cenách, tedy podle ceny pořízení nového ekvivalentu bez ohledu na stáří a opotřebení. Jinde se plnění odvíjí od časové hodnoty. U deset let starého televizoru pak nemusí částka odpovídat ceně nového přístroje, i když dnes stojí podobný model výrazně méně než kdysi.
Před podpisem smlouvy se proto vyplatí projít několik konkrétních scénářů. Co se stane, když dítě převrhne televizi? Co když praskne indukční deska? Platí krytí pro mobilní telefon mimo domov? A jak pojišťovna posoudí škodu na vestavěné kuchyni? Odpovědi nebývají schované v názvu produktu, ale v limitech, spoluúčasti, výlukách a definici pojištěné věci.
Samostatným problémem je podpojištění. Když má domácnost ve skutečnosti hodnotu dva miliony korun, ale pojistná částka odpovídá jen jednomu milionu, může se plnění krátit ve stejném poměru. Při škodě za 200 000 korun by tak pojišťovna nemusela vyplatit celou částku, nýbrž jen její poměrnou část. Odhady z českého trhu ukazují, že řada domácností by při takovém nastavení získala průměrně jen kolem 60 procent skutečné hodnoty majetku.
Hodnotu přitom neurčuje jen cena nábytku. Připočítat je třeba oblečení, elektroniku, knihy, sportovní vybavení, nádobí, nářadí i věci uložené ve sklepě. Stačí si zkusit představit, kolik by stálo vybavit byt znovu od začátku. Člověk přitom rychle zjistí, že největší částku netvoří jediný drahý přístroj, ale desítky běžných věcí, které během let přibývají téměř nepozorovaně.
Při škodě pomáhají fotografie, doklady o koupi, výrobní čísla a rychlé oznámení události. Poškozenou věc není dobré bez domluvy vyhodit ani opravovat, protože pojišťovna může potřebovat posoudit její stav. U dražší elektroniky se vyplatí uchovat také servisní protokol nebo vyjádření autorizovaného servisu. Papíry sice požár ani rozbitý displej neodvrátí, ale mohou výrazně zkrátit cestu k posouzení nároku.



