
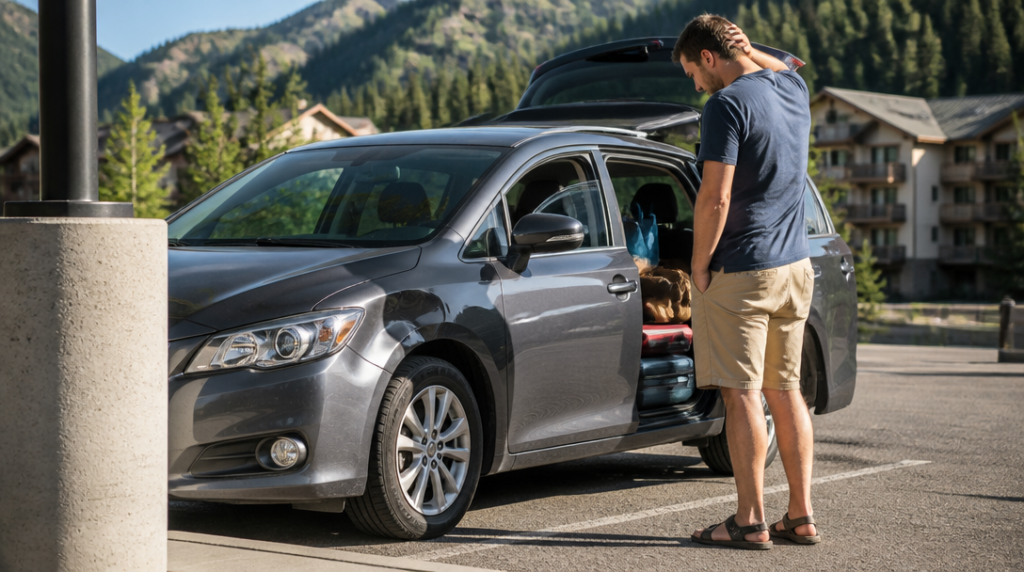
Auto se na horském parkovišti sesune o pár centimetrů a pravým blatníkem zavadí o nízký betonový sloupek. Škoda nevypadá dramaticky, dovolená ale právě dostala nepříjemnou příchuť. Majitel vozu přitom běžně havarijní pojištění nemá. Jezdí opatrně, auto používá hlavně po městě a celoroční pojistka mu připadá zbytečně drahá. Na cestu do zahraničí by se mu však krátkodobé krytí hodilo.
Krátkodobé havarijní pojištění je určené pro situace, kdy člověk nechce nebo nepotřebuje pojistit vůz na celý rok. Nejčastěji se řeší před delší cestou, dovolenou, převozem dražšího auta nebo obdobím, kdy se vůz začne používat výrazně víc než obvykle. Smyslem není nahradit povinné ručení. To řeší škody způsobené ostatním, zatímco havarijní pojištění se vztahuje na vlastní vozidlo podle sjednaného rozsahu.
Rozdíl se projeví třeba při nehodě zaviněné řidičem, při krádeži, poškození živlem nebo vandalismu. Přesné krytí se ale liší smlouvu od smlouvy. Někde lze zvolit pouze vybraná rizika, jinde se sjednává širší balíček. U auta, které čeká cesta přes několik států, se vyplatí zkontrolovat územní platnost, výluky a způsob řešení škody v zahraničí. Stejně tak je dobré vědět, zda pojišťovna pracuje s obvyklou cenou vozu, jak stanovuje jeho hodnotu a co se stane při krádeži nebo totální škodě.
Délka pojištění nebývá libovolná. Kooperativa sjednává krátkodobé havarijní pojištění minimálně na jeden měsíc. U produktu Direct sjednávaného přes MONETU lze zvolit období od 30 dnů do jednoho roku, přičemž smlouva se automaticky prodlužuje. Právě poslední detail může po návratu z dovolené překvapit. Kdo chce pojištění jen na konkrétní cestu, měl by si pohlídat datum konce nebo podmínky ukončení smlouvy.
Česká podnikatelská pojišťovna nabízí také samostatné krátkodobé havarijní pojištění určené na dovolenou. Taková varianta může být praktická pro řidiče, kteří chtějí řešit jen několik týdnů zvýšeného rizika a nechtějí kvůli tomu měnit své běžné pojištění. V některých případech přitom nebude rozhodující jen cena. Levná pojistka s vysokou spoluúčastí může při menší škodě pomoci méně, než člověk čeká.
Spoluúčast je část škody, kterou platí majitel auta sám. U havarijního pojištění Generali České se podle zvolené varianty pohybuje od 1 000 do 30 000 korun. Rozdíl mezi těmito částkami není kosmetický. U odřených dveří nebo rozbitého světla může vyšší spoluúčast znamenat, že pojistné plnění nepokryje téměř nic. Naopak nízká spoluúčast zpravidla zvyšuje cenu pojištění. Já bych si před cestou vždy spočítal jednoduchou věc: kolik bych byl ochotný zaplatit ze svého, kdyby se na parkovišti stalo přesně to nejpravděpodobnější, ne nejhorší.
Důležitou roli hraje také asistence. Samotné uhrazení opravy nevyřeší situaci, když auto po nehodě zůstane stát desítky nebo stovky kilometrů od domova. Generali Česká u havarijního pojištění uvádí asistenční limit 1 500 korun bez DPH za den. PVZP zase u sjednaného havarijního pojištění nabízí odtah po nehodě nebo poruše s limitem až 6 000 korun. Takové částky je potřeba číst v souvislosti s konkrétní situací: odtah přes hranice nebo převoz do vzdáleného servisu může stát víc, než kolik pojištění pokryje.
Při výběru se vyplatí projít i definici totální škody. Česká podnikatelská pojišťovna ji například spojuje se situací, kdy náklady na opravu přesáhnou 80 procent obvyklé ceny vozidla. U staršího auta může taková hranice nastat poměrně rychle. Pojišťovna pak neřeší opravu stejným způsobem jako u menšího poškození, ale vypořádává škodu podle pravidel pro totální havárii. Rozhodující přitom bývá dokumentace, stav vozu a jeho hodnota před nehodou.
Krátkodobé havarijní pojištění se hodí hlavně tehdy, když se na omezenou dobu mění způsob používání auta: vyráží na dlouhou cestu, parkuje v neznámém prostředí nebo převáží vůz, jehož poškození by znamenalo citelný zásah do rozpočtu. Před podpisem smlouvy je dobré porovnat délku pojištění, spoluúčast, rozsah rizik, asistenci, územní platnost a automatické prodloužení. Právě drobná podmínka v těchto řádcích může rozhodnout, jestli bude po návratu z dovolené následovat jen vyúčtování, nebo také několik týdnů nepříjemného vyjednávání.



