
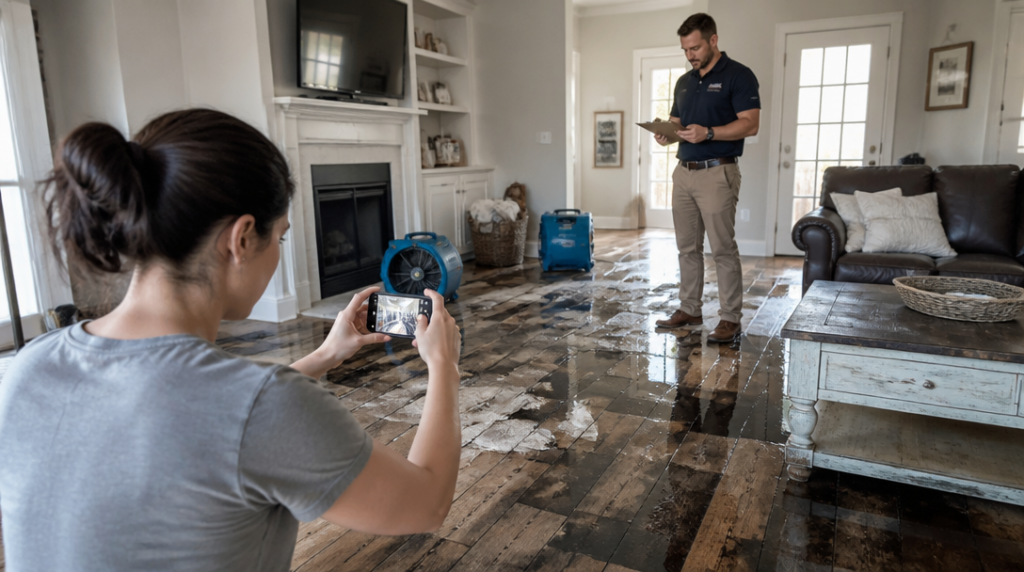
Pojišťovna nemusí zaplatit jen proto, že se něco poškodilo. Musí nejprve zjistit, co se stalo, zda událost kryje smlouva a jak vysoká škoda skutečně vznikla. Právě tomuto procesu se říká likvidace pojistné události.
Začíná ve chvíli, kdy pojišťovně škodu oznámíte. Nečekejte, až budete mít pohromadě úplně každý účet nebo přesný rozpočet opravy. Pojistnou událost je potřeba nahlásit bez zbytečného odkladu a později doplnit další podklady. Zároveň popište událost pravdivě. Přikrášlený příběh nebo nadsazená hodnota věcí může celý případ zkomplikovat a v krajním případě vést ke krácení či odmítnutí plnění.
První hodiny po škodě
Nejdřív zabraňte tomu, aby se škoda zvětšovala. U prasklého vodovodního potrubí zavřete vodu, po požáru chraňte objekt před dalším zatékáním a u rozbitého okna zajistěte otvor tak, aby do interiéru nemohli lidé ani déšť. Taková nutná opatření mají smysl, ale schovávejte si účtenky a pokud možno vše vyfoťte ještě před zásahem.
Poškozené věci nevyhazujte, neopravujte ani neodstraňujte jejich zbytky bez souhlasu pojišťovny. Výjimkou jsou právě kroky, které nelze odložit kvůli odvrácení další škody nebo ohrožení zdraví. Vytopený koberec tedy můžete odstranit, pokud představuje hygienické riziko, ale jeho stav před vyhozením zdokumentujte. U dražší elektroniky nebo vybavení bývá užitečné pořídit fotografie z více stran a poznamenat si výrobní štítek, pokud zůstal čitelný.
Některé události je třeba oznámit také policii nebo hasičům. Typicky jde o krádež, vloupání, vandalismus či požár. Pojišťovna si pak může vyžádat příslušný protokol. Neznamená to, že musíte čekat s oznámením pojistné události, dokud úřady všechno neuzavřou.
Co pojišťovně dodat
Při oznámení uveďte datum a místo události, její průběh a rozsah viditelného poškození. Připojte fotografie, video, seznam zničených nebo poškozených věcí a doklady o jejich pořízení či ceně, pokud je máte. U nemovitosti mohou pomoci smlouvy s řemeslníky, rozpočty oprav, faktury za zásah instalatéra nebo doklady o nákupu materiálu.
Ne každý účet je povinný v okamžiku nahlášení. Pojišťovna si může během šetření vyžádat další dokumenty, například doklad o vlastnictví, revizní zprávu, nájemní smlouvu nebo podrobnější popis okolností. Reagujte věcně a v přiměřené lhůtě. Když některý dokument nemáte, napište to a vysvětlete proč. Mlčení působí hůř než otevřené sdělení, že doklad už nelze dohledat.
U seznamu věcí je lepší uvést skutečné údaje než obecné formulace typu „vybavení domácnosti“. Rozdíl mezi deset let starou pračkou a novým spotřebičem může být pro výpočet plnění podstatný. Zapište proto značku, typ, přibližné stáří, pořizovací cenu a současný stav, jestliže tyto informace znáte.
Šetření a prohlídka majetku
Po oznámení pojišťovna posuzuje, zda událost spadá pod sjednané pojištění. Kontroluje rozsah krytí, výluky, spoluúčast a údaje uvedené ve smlouvě. U větší škody může vyslat likvidátora nebo technika na místo. Ten si prohlédne poškození, pořídí dokumentaci a někdy se ptá na časový průběh události, předchozí stav majetku nebo provedená zabezpečení.
Prohlídka sama o sobě ještě neznamená schválení plnění. Je to podklad pro rozhodnutí. Likvidátor může například zjistit, že skvrny na stropě vznikly dlouhodobým zatékáním, zatímco smlouva kryje pouze náhlou havárii. Jindy se ukáže, že škoda je menší, než vypadala při prvním pohledu, protože část konstrukce lze vysušit a opravit.
Pojišťovna má šetření ukončit nejpozději do tří měsíců od oznámení události. Pokud to nestihne, musí sdělit důvody prodlení. Lhůta se netýká pouze toho, kdy někdo přijede na místo, ale celého zjišťování potřebného k rozhodnutí o nároku.
Tři měsíce mohou vypadat jako dlouhá doba, u rozsáhlého požáru nebo složité stavební škody však pojišťovna často čeká na odborné posudky, vyjádření dalších osob či dokončení potřebných měření. To neznamená, že může případ nechat bez vysvětlení ležet.
Jak vzniká výše plnění
Pojišťovna porovnává zjištěnou škodu s podmínkami smlouvy. Zohlední například sjednaný limit, spoluúčast nebo způsob pojištění věci. U některých smluv se vychází z nové ceny, u jiných z ceny časové, která odráží opotřebení. Rozhodující proto není jen částka na faktuře za opravu, ale také to, co přesně bylo pojištěno a v jakém režimu.
U stavebních škod se může řešit, zda je účelnější oprava, nebo výměna poškozené části. Pojišťovna si může vyžádat rozpočet a porovnat ho s obvyklými náklady. Když opravu zadáte bez předchozí domluvy, nemusí automaticky uznat každou její položku. U havarijních zásahů, které chrání majetek před dalším poškozením, je situace jiná, přesto má smysl vše předem zdokumentovat.
Po skončení šetření pojišťovna sdělí, zda plnění přiznává, v jaké výši a z čeho částku vypočítala. Jestliže smlouva neurčuje jinou splatnost, pojistné plnění je splatné do patnácti dnů od skončení šetření.
Pokud šetření trvá déle než tři měsíce, může oprávněná osoba požádat o přiměřenou zálohu. Pojišťovna ji může odmítnout jen z rozumného důvodu. Záloha se hodí například tehdy, když je nepochybné, že část škody vznikla krytou událostí, ale konečný rozsah se stále upřesňuje.
Když s rozhodnutím nesouhlasíte
Nejasné nebo nízké plnění neřešte pouze telefonátem. Požádejte pojišťovnu písemně o vysvětlení, jak dospěla ke konkrétní částce, které položky neuznala a podle jakého ustanovení smlouvy postupovala. Po skončení šetření můžete písemně požádat také o nahlédnutí do likvidačního spisu a o zdůvodnění výše plnění nebo zamítnutí.
Takový spis může odhalit, že pojišťovna vycházela z neúplných údajů nebo opomenula některý předložený dokument. Teprve s touto informací se dá rozumně rozhodnout, zda dodat další důkazy, požádat o přezkoumání, nebo využít odbornou pomoc. U větší škody může být rozdíl mezi rychlým odhadem a doloženým nárokem opravdu výrazný.



