
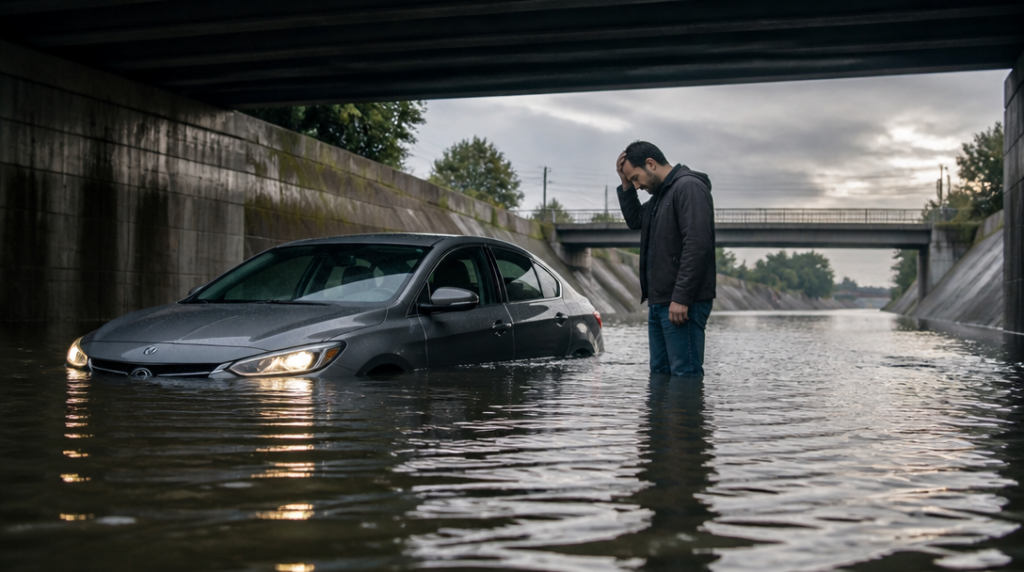
Voda na silnici vypadá zpoza volantu často méně dramaticky, než jaká skutečně je. Řidič přidá plyn, auto se rozjede do kaluže a během několika vteřin se z běžné cesty stane velmi drahá lekce z fyziky. Motor ztichne, na palubní desce se rozsvítí několik kontrolek a vůz už se dál ani nehne. Voda totiž nemusí zůstat pod koly. Když se dostane do sání, může skončit přímo ve válcích.
Následuje takzvaný hydroúder. Kapalina se na rozdíl od vzduchu nedá stlačit, a motor se proto může vážně poškodit. Oprava nebo výměna motoru může stát přes 100 000 korun, v krajním případě je vůz na odpis. Otázka pak zní docela prostě: zaplatí to havarijní pojištění?
Povodeň není totéž co voda nasátá sáním
Odpověď se ukrývá v pojistných podmínkách, nikoli v názvu produktu na reklamním letáku. Některé balíčky havarijního pojištění kryjí povodeň a záplavu jako živelní riziko. Aktuální podmínky Allianz například mezi kryté živly povodeň a záplavu řadí, ovšem jen podle konkrétně sjednaného balíčku.
To ještě neznamená, že pojišťovna zaplatí každý motor, který se zastaví ve vodě. Pojišťovny často rozlišují mezi škodou způsobenou samotnou záplavou a škodou vzniklou tím, že vůz vodu nasál do motoru. Zatopené auto zaparkované na ulici může být posuzováno jinak než automobil, který řidič sám poslal do hluboké vody a pokračoval navzdory varovným signálům.
Právě tahle hranice bývá pro řidiče nepříjemným překvapením. Z pohledu člověka v autě jde pořád o jednu mokrou událost. Z pohledu pojistných podmínek může jít o dvě zcela odlišné věci.
Sání je níž, než vypadá z kabiny
Běžné osobní auto mívá sání přibližně ve výšce 60 až 80 centimetrů. Bezpečná brodivost ale může skončit už kolem 20 až 30 centimetrů vody. Rozdíl je značný, zvlášť když hladina zakryje výmol nebo když proti autu projede dodávka a pošle přes silnici vlastní vlnu.
Řidič navíc ze sedadla obvykle nevidí, co se děje před nárazníkem. Voda může působit jako mělká louže, přestože se pod ní silnice prudce svažuje. Stačí krátký okamžik a motor místo vzduchu nasaje vodu. Auto se v tu chvíli nechová jako loď, i když by si to marketing některých terénních modelů možná přál.
Při průjezdu vodou proto není dobrý nápad zbytečně zrychlovat ani zastavovat uprostřed zatopeného úseku. Jakmile motor po projetí vody zhasne, opakované startování může rozsah poškození ještě zvětšit. Bezpečnější je vůz dál netrápit, vystoupit podle situace a přivolat pomoc. Motor není kávovar, který se po krátkém vyschnutí automaticky vrátí do provozu.
Pojišťovna může nasátí vody výslovně vyloučit
Rozdíly mezi pojišťovnami nejsou kosmetické. Generali Česká pojišťovna v červnu 2026 uvedla, že nasátí vody do motoru patří u havarijního pojištění mezi výluky. U sdruženého pojištění vozidel BMW s podmínkami z roku 2025 je škoda vzniklá nasátím vody do motoru rovněž výslovně vyloučena.
Taková formulace může znamenat, že ani sjednané havarijní pojištění nepomůže, pokud technik určí jako příčinu poškození právě nasátí vody. Rozhodující nebude jen to, zda v okolí byla povodeň nebo záplava, ale jakým mechanismem škoda vznikla.
Jiná smlouva může mít nastavení odlišné. Někde může být živelní riziko součástí vyššího balíčku, jinde je třeba ho připojistit. Do hry vstupuje také spoluúčast, limity plnění a přesné znění výluk. Dvě auta poškozená při stejné bouřce tak mohou dopadnout na likvidaci pojistné události úplně jinak. Pojišťovna má zkrátka raději konkrétní věty než argument, že voda byla prostě všude.
Co se bude po škodě zjišťovat
Po nahlášení události bude podstatné, kde a jak k poškození došlo. Likvidátor může pracovat s fotografiemi, záznamem o počasí, popisem události a vyjádřením servisu. Technický posudek může ukázat, zda motor poškodila voda nasátá přes sání, nebo zda se voda do vozu dostala jiným způsobem.
Řidič by si měl místo události vyfotografovat, pokud je to bezpečné, a poznamenat si přibližnou hloubku vody i okolnosti průjezdu. Užitečné mohou být fotografie zatopené silnice, okolních vozidel nebo viditelné hladiny na karoserii. Vůz není dobré bez domluvy rozebírat ani nechat opravit dřív, než pojišťovna škodu zdokumentuje. Zvlášť ne tehdy, když motor po průjezdu vodou okamžitě zhasl.
Samotné havarijní pojištění tedy není univerzální deštník. Krytí povodně či záplavy může být sjednané, ale výluka na nasátí vody do motoru ho může v konkrétní situaci zcela obejít. Nejspolehlivější odpověď proto neleží v obchodním názvu balíčku, nýbrž v části smlouvy, kde se obvykle mluví o výlukách, vodě a poškození motoru.



