
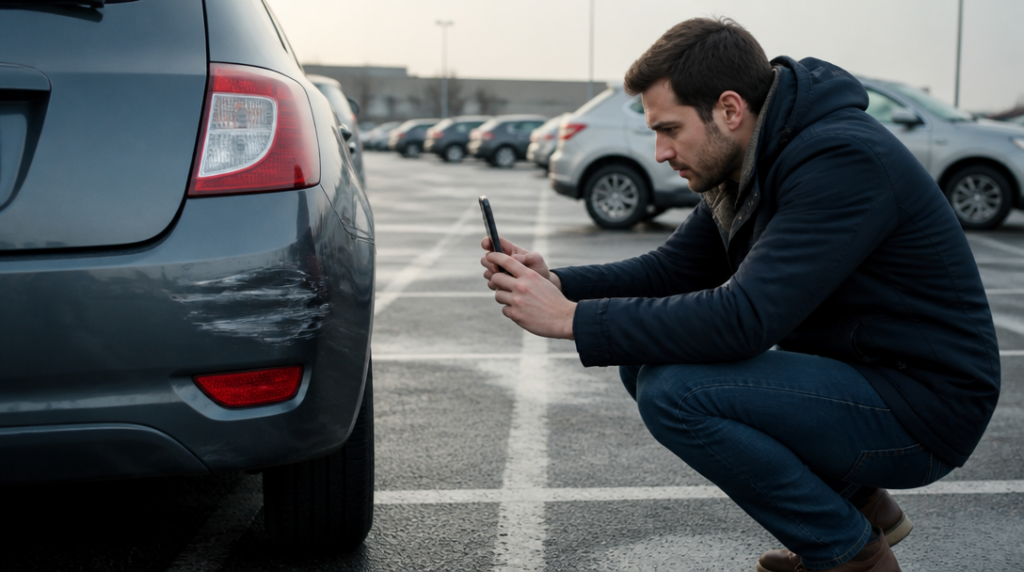
Na jedné straně stojí drobná rýha na dveřích, která zmizí po návštěvě lakovny a z peněženky vytáhne několik tisíc. Na druhé straně je promáčknutý blatník, ulomené světlo a řidič, který po nárazu zmizel mezi zaparkovanými auty. Obě situace začínají stejně: tupým zvukem na parkovišti a pohledem, který okamžitě hledá viníka.
Právě u nehod při parkování se ukáže, co vaše pojištění opravdu umí. Povinné ručení chrání především ostatní, kterým způsobíte škodu. Havarijní pojištění naopak může zaplatit opravu vašeho auta, jenže ne vždy se jeho využití finančně vyplatí.
Když viníka znáte, řeší se škoda přes jeho povinné ručení
Řidič při couvání přehlédne vaše auto, ozve se křupnutí plastu a na nárazníku zůstane světlá šmouha. Pokud viník zůstane na místě a je jasné, kdo nehodu způsobil, standardní cesta vede přes jeho povinné ručení. Škodu na vašem vozidle pak nehradíte ze svého havarijního pojištění.
Sepište záznam o nehodě, pořiďte fotografie postavení aut, poškození i okolí a vyměňte si potřebné údaje. Fotografie se hodí i u zdánlivě malé oděrky. Pod plastem se někdy skrývá prasklý držák, poškozený senzor nebo deformace, kterou při prvním pohledu není vidět. Parkovištní nehoda může působit jako kosmetická maličkost, dokud se na ni nepodívá servis.
Od 1. července 2025 se Policii České republiky volá při škodě, která zřejmě převyšuje 200 000 korun. U poškození cizího zaparkovaného auta ale platí přísnější pravidlo: policii je třeba přivolat bez ohledu na výši škody. Platí to i tehdy, když majitel poškozeného vozu není právě u auta. Lístek za stěračem s telefonním číslem nenahrazuje řádné řešení události.
Havarijní pojištění nastupuje hlavně při vlastní chybě
Couváte mezi dvě řady aut, slunce se odráží od mokrého asfaltu a sloupek, který byl chvíli mimo zorné pole, se objeví až po ráně. Tady žádný viník s povinným ručením není. Škodu jste způsobili sami, takže právě havarijní pojištění může být cestou k úhradě opravy.
Stejně důležité je u něj včasné oznámení události a dokumentace. Vyfoťte poškození z různých úhlů, místo nehody i případné překážky ve výhledu. Pojišťovna může chtít záznam o události, rozpočet opravy nebo prohlídku vozidla. S opravou proto není rozumné začínat dřív, než si ověříte postup stanovený ve smlouvě.
Havarijní pojištění se hodí také ve chvíli, kdy viník odjede. Ráno najdete na dveřích hluboký důlek, vedle auta leží úlomek plastu, ale žádná kamera ani svědek neposkytne použitelnou stopu. Neznámý viník znamená, že není přes koho uplatnit škodu z povinného ručení.
U neznámého viníka může Česká kancelář pojistitelů uhradit škodu na vozidle jen tehdy, když současně došlo k závažnému zranění a škoda přesahuje 10 000 korun. U běžné parkovištní oděrky bez zranění proto v praxi rozhoduje vlastní havarijní pojištění, nebo vlastní peněženka.
Rozhoduje spoluúčast, ne jen cena opravy
Na pojistné smlouvě bývá drobným písmem uvedena částka, která zůstává na vás. Jde o spoluúčast. Aktuální nabídky pojišťoven mohou například pracovat s pevnou spoluúčastí 5 000 korun, konkrétní podmínky se ale liší podle smlouvy a zvoleného produktu.
Při opravě za 18 000 korun a spoluúčasti 5 000 korun by orientační pojistné plnění činilo 13 000 korun. U škody do 5 000 korun se havarijní pojištění finančně nevyplatí, protože celou opravu pokryje spoluúčast. Smysl začíná dávat ve chvíli, kdy je rozdíl mezi cenou opravy a spoluúčastí citelný.
Ještě jedna věc dokáže výpočet změnit: použití pojistky může ovlivnit budoucí cenu pojištění nebo bonus. U menší škody si proto před oznámením události spočítejte nejen částku, kterou by pojišťovna vyplatila, ale také možné následky pro další pojistné období. Někdy vyjde levněji zaplatit opravu rovnou, jindy by šlo o zbytečně drahé šetření na špatném místě.
Na parkovišti před obchodem jsem jednou sledoval řidiče, který několik minut přejížděl rukou po odřenině na dveřích, jako by se snažil podle hloubky škrábance odhadnout cenu celé dovolené. Přesně v takové chvíli má smysl vytáhnout smlouvu nebo zavolat pojišťovně, ne jen tipovat podle vzhledu laku.
Rozhodující je skutečný rozpočet servisu. Lakování jednoho dílu může být relativně snesitelné, ale moderní nárazník často obsahuje parkovací senzory, radar nebo další elektroniku. To, co vypadá jako černá šmouha, může po demontáži znamenat podstatně vyšší účet.
Pojišťovna nehradí automaticky původní kupní cenu
U běžného havarijního pojištění se vychází z aktuální tržní, respektive časové hodnoty vozidla. Neznamená to, že při poškození dostanete zpět částku, za kterou jste auto kdysi koupili. Starší vůz může mít nižší hodnotu, i když jste do něj během let investovali peníze do servisu, pneumatik nebo výbavy.
Tento rozdíl se projeví hlavně u větších škod. U malého promáčknutí řešíte především spoluúčast a cenu opravy, u totální škody vstupuje do hry hodnota auta před nehodou, případná cena zbytků a přesné podmínky smlouvy. Před sjednáním pojištění proto nestačí znát jen výši ročního pojistného.
Při parkovací nehodě je praktické postupovat bez emocí: nejdřív zajistit místo a důkazy, potom zjistit, zda je známý viník, a teprve pak porovnat cenu opravy se spoluúčastí. U cizího poškozeného auta volejte policii i při malé škodě. Když viník zmizí nebo jste poškodili vlastní vůz, může havarijní pojištění proměnit nepříjemné ráno v účet, který se dá ještě snést.



