
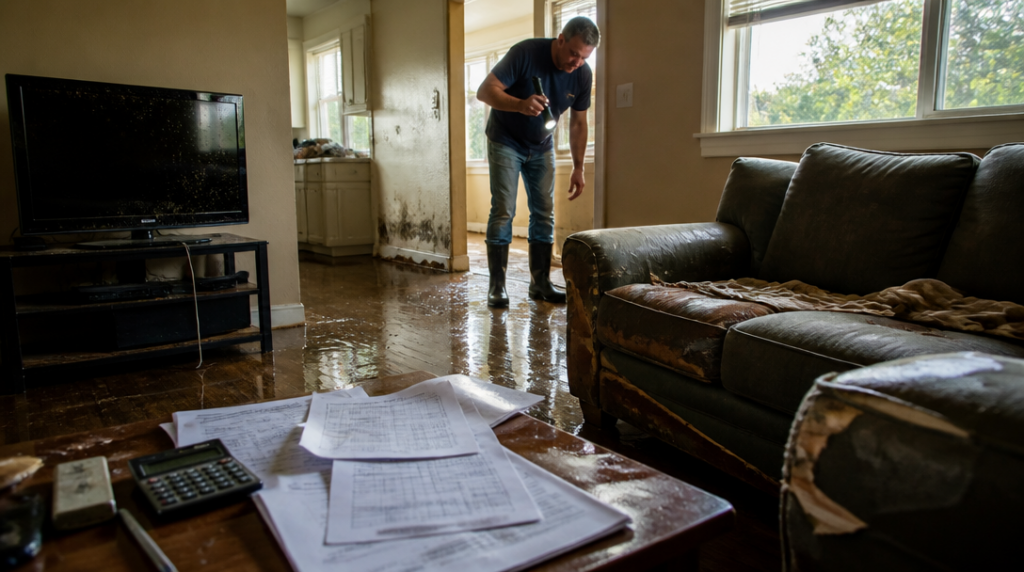
Za starou pohovku poškozenou vodou nemusíte dostat peníze na novou. Rozhoduje, zda máte majetek pojištěný v nové, nebo časové ceně – rozdíl se ukáže ve chvíli, kdy z bytu stoupá pára, na podlaze křupe sklo a člověk poprvé sahá po pojistné smlouvě.
Nová cena znamená částku, za kterou lze pořídit stejnou nebo srovnatelnou věc novou. Nejde tedy nutně o přesný model, který stál v obýváku před škodou, ale o výrobek podobné kvality a účelu. U poškozené pračky se bude posuzovat cena nové pračky odpovídajících vlastností, u střechy náklady na nové řešení stejného rozsahu. Věk původní věci v takovém výpočtu sám o sobě plnění nesnižuje.
Časová cena vychází z nové ceny, ale odečítá opotřebení a další znehodnocení. Deset let starý nábytek, který už má odřená dvířka, vybledlý povrch a za sebou několik stěhování, proto nebude mít stejnou hodnotu jako nový kus z prodejny. Pojišťovna se dívá na to, kolik by odpovídající věc stála dnes, a pak zohlední, jak dlouho a v jakém stavu sloužila.
Na papíře působí rozdíl technicky. V obýváku po havárii vody je ale velmi konkrétní. Zatímco nové pojištění může pokrýt pořízení náhrady, časová cena může znamenat, že část peněz musí domácnost doplatit ze svého. U elektroniky bývá propad patrný rychle, u stavebních prvků může jít o mnohem vyšší částky.
U budov se někdy pracuje s hranicí opotřebení 70 procent. Pokud je opotřebení pod touto hranicí, může se plnění počítat z nové ceny. Při opotřebení nad 70 procent se použije cena časová. Přesný výpočet se vždy řídí konkrétní smlouvou a pojistnými podmínkami, takže nestačí vědět, že je dům „pojištěný na novou cenu“. Podstatné je, za jakých podmínek se k ní pojišťovna skutečně dostane.
U některých produktů se plnění nad časovou cenu vyplatí jen tehdy, když opotřebení nepřesáhlo 60 procent a poškozená věc byla znovu pořízena do tří let od škody. To je detail, který při sjednávání snadno zapadne mezi obecné formulace. Po požáru však může rozhodnout o tom, zda peníze použijete na skutečnou obnovu, nebo jen na částečnou náhradu.
Na schůzce s likvidátorem pak nepomáhá vzpomínka typu „stálo to asi třicet tisíc“. Hodí se účtenky, fotografie interiéru, doklady o stáří a popisy vybavení. Fotka obýváku pořízená kvůli návštěvě nebo prodejci nábytku může najednou ukázat, že v místnosti nestála obyčejná skříň, ale vestavná sestava s konkrétními rozměry. Každý takový detail zmenšuje prostor pro dohady.
Zvláštní pozornost si zaslouží pojištění nemovitosti. Pojistná částka má odpovídat hodnotě, za kterou by bylo možné dům nebo jinou stavbu znovu vybudovat, ne automaticky její tržní ceně. Do částky se promítají práce, materiál, konstrukce a rozsah stavby. Cena, za kterou by se dům prodal, může být úplně jinde – například kvůli pozemku nebo poloze.
U bytové jednotky mohou podmínky některých pojišťoven pracovat jako výchozí hodnotu s novou cenou. Pokud je však obvyklá cena jednotky vyšší než její nová cena, použije se obvyklá cena. To ukazuje, proč nejde pojem „nová cena“ vytrhnout z jedné věty smlouvy a považovat ho za univerzální slib.
Rizikem je také podpojištění. Dům může být pojištěný na částku, která před lety odpovídala jeho hodnotě, ale mezitím zdražily stavební práce, materiál i řemeslníci. Když skutečná hodnota majetku vzroste a pojistná částka zůstane stejná, může pojišťovna krátit plnění ve stejném poměru, v jakém pojistná částka zaostává za skutečnou hodnotou. Jestliže tedy smlouva kryje jen část hodnoty domu, nečeká vlastníka při škodě automaticky plná úhrada opravy.
Při růstu hodnoty majetku alespoň o 20 procent je potřeba změnu pojišťovně oznámit. Nejde jen o rekonstrukci s novou koupelnou a dražší kuchyní. Hodnotu může posunout také přístavba, zateplení nebo změna vybavení domácnosti. Částka uvedená ve smlouvě tak není údaj, který se jednou vyplní a pak se na něj zapomene.
Před podpisem má smysl projít hlavně definice nové a časové ceny, hranice opotřebení, lhůtu pro znovupořízení a způsob výpočtu při podpojištění. Právě v těchto odstavcích bývá schovaný rozdíl mezi částkou, která na papíře vypadá dostatečně, a částkou, se kterou po vytopení opravdu opravíte podlahu, nakoupíte vybavení a vrátíte domácnosti původní podobu.



