
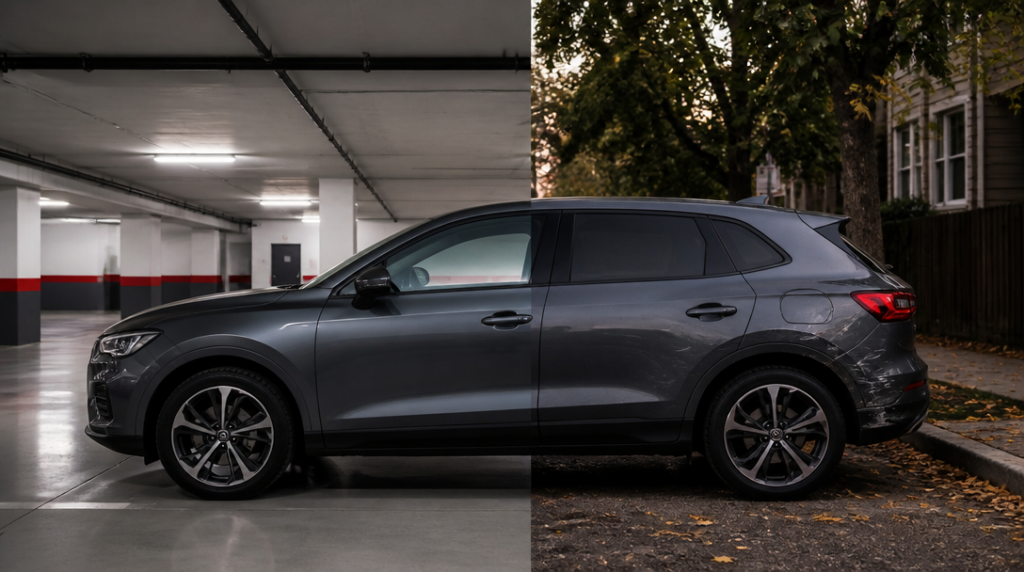
Ráno najdete auto před domem s promáčknutými dveřmi a odřeným lakem. Pachatel nikde, svědci také ne. Právě v takové chvíli se ukáže, jestli máte sjednané havarijní pojištění a co přesně vaše smlouva kryje.
Samotné parkování na ulici totiž neznamená, že vůz zůstává bez ochrany. Havarijní pojištění může pokrýt vlastní odření, vandalismus, krádež i poškození živlem. Rozdíl mezi ulicí a garáží se častěji promítá do ceny pojištění než do existence samotného krytí.
Garáž pojišťovně obecně dává smysl. Auto je méně vystavené krupobití, pádu větví, náhodnému poškození i některým pokusům o krádež. Jenže z toho ještě neplyne, že každý řidič po zaparkování pod střechou automaticky dostane levnější pojistku.
Sleva za garáž není plošné pravidlo. Záleží na konkrétní pojišťovně, zvoleném produktu a pojistných podmínkách. Rozhodující může být i to, jak pojišťovna pojem garáž chápe a zda požaduje pravidelné parkování právě tam.
Pillow aktuálně poskytuje slevu při pravidelném nočním parkování v garáži. Za garáž přitom považuje také zastřešené parkovací místo, které není volně přístupné. To je praktický detail, protože řada řidičů nestojí v klasické uzamčené garáži, ale v uzavřeném nebo kontrolovaném stání pod bytovým domem.
Představa „garáž rovná se sleva“ však kulhá. Pojišťovna může započítat jiné parametry, například hodnotu auta, rozsah krytí, spoluúčast nebo zvolená připojištění. Úspora za místo parkování pak nemusí převážit náklady na širší ochranu, kterou si motorista současně sjednal.
U některých smluv může hrát roli pravidelnost. Jestli auto většinu nocí stojí v garáži, ale během týdne pravidelně zůstává na ulici, není rozumné uvádět garáž jen proto, že ji máte k dispozici. Při škodě mohou nastat otázky, kde vůz obvykle parkuje a zda odpověď odpovídá údajům ve smlouvě.
Rozdíl mezi garáží a ulicí se neomezuje na krádež. Na veřejném stání může auto poškodit jiné vozidlo, vandal nebo počasí. V garáži zase hrozí kolize při couvání, odřený sloupek nebo poškození závory. Garáž tedy riziko mění, nikoli nemaže.
U nehody v podzemní garáži nebo na parkovišti se škoda na cizím majetku obvykle řeší z povinného ručení viníka. Když při couvání narazíte do vedlejšího auta, zaplatí jeho opravu vaše povinné ručení, pokud za nehodu odpovídáte. Oprava vašeho vlastního vozu pak spadá do havarijního pojištění, máte-li ho sjednané a daná událost je krytá.
Tohle rozlišení se v praxi často ztratí pod jednoduchým tvrzením, že „nehodu kryje pojištění“. Nekryje ji jedno pojištění stejným způsobem. Povinné ručení chrání především poškozené ostatní, zatímco havarijní pojištění řeší škodu na vašem autě podle sjednaného rozsahu.
Havarijní pojištění může být užitečné i pro řidiče, kteří parkují výhradně na ulici. ČSOB ho výslovně prezentuje jako ochranu auta zaparkovaného před domem a u online sjednání uvádí slevu až 20 procent. Ani takové číslo ale nelze přenášet na všechny klienty nebo všechny varianty smlouvy.
Výše slevy sama o sobě navíc neříká, kolik skutečně zaplatíte. Procenta se mohou vztahovat k určitému způsobu sjednání, konkrétnímu produktu nebo kombinaci podmínek. Dva řidiči se stejným autem proto mohou za zdánlivě podobné pojištění dostat odlišnou nabídku.
Podstatná je také spoluúčast. Levnější pojistka s vysokou spoluúčastí může při menší škodě znamenat, že většinu opravy zaplatíte sami. U odřeného nárazníku nebo promáčknutých dveří pak sleva za garáž působí spíš jako příjemný detail než jako zásadní finanční výhoda.
Naopak u krádeže, větší havárie nebo škody po živlu může být rozdíl mezi pojištěným a nepojištěným autem výrazný. Parkování v garáži snižuje pravděpodobnost některých událostí, ale neřeší například nepozornost řidiče při výjezdu ani neodstraní veškeré riziko požáru či technické závady v okolí.
Při sjednávání proto nestačí zaškrtnout kolonku „garáž“. Vyplatí se zjistit, zda pojišťovna uznává konkrétní typ stání, co myslí pravidelným parkováním a zda se sleva týká celé ceny, nebo jen určité části pojištění. Rozdíl mezi uzamčenou garáží a zastřešeným, ale volně přístupným místem může být pro smlouvu zásadní.
Z vlastní zkušenosti řidičů bývá nejzrádnější právě parkování „jen na chvíli“. Auto nocuje v garáži, přes den ale stojí hodiny před kanceláří, obchodem nebo na sídlišti. V tu chvíli rozhoduje nejen místo, kde vůz tráví noc, ale také rozsah ochrany pro běžný provoz.
Garáž může cenu havarijního pojištění snížit, u některých produktů docela konkrétně. Nejde ale o univerzální odměnu za střechu nad autem. O výsledku rozhoduje smlouva, pravidla dané pojišťovny a hlavně to, zda popis parkování odpovídá skutečnému používání vozu.



