
Opravdu víte, jestli vám pojišťovna zaplatí bateriové úložiště, když zítra shoří garáž nebo udeří blesk do fotovoltaiky? Většina majitelů rodinných domů zná výkon baterie, její kapacitu i cenu. Málokdo ale přesně ví, pod jakou pojistkou zařízení vůbec stojí.
To není slovíčkaření. Baterie může být posuzována jako součást nemovitosti, vybavení domácnosti, nebo samostatné technologické zařízení. Rozhodují pojistné podmínky, způsob instalace i konkrétní umístění.
Baterie se do pojistky nepřidá sama
Po instalaci fotovoltaiky a bateriového úložiště je potřeba zvýšit pojistnou částku o jejich cenu. Kdo to neudělá, vystavuje se podpojištění. Pojišťovna pak může při škodě plnění krátit, protože hodnota majetku neodpovídala částce uvedené ve smlouvě.
Nejde jen o cenu samotné baterie. Do hodnoty se může promítnout také střídač, panely, konstrukce, kabeláž, řídicí jednotky a náklady na instalaci. Účet za celý systém proto není dokument, který se založí do šuplíku a zapomene se na něj.
ČSOB Pojišťovna v září 2026 výslovně upozorňuje na riziko podpojištění po pořízení fotovoltaiky nebo baterie. Praktický problém je prostý: dům byl pojištěný na určitou částku, ale jeho hodnota po modernizaci vzrostla o stovky tisíc korun.
Nemovitost, nebo domácnost?
U některých smluv se venkovní fotovoltaika určená výhradně pro byt považuje za stavební součást. Kooperativa ji takto řadí ve svých podmínkách z roku 2026. U baterie ale nelze automaticky předpokládat, že bude posuzována stejně.
Prověřit je třeba, zda patří do pojištění nemovitosti, domácnosti, nebo zda pro ni smlouva vyžaduje zvláštní ujednání. Rozhodující může být způsob upevnění, umístění v domě i funkce celého systému.
Právě tady vzniká nepříjemná mezera. Majitel se domnívá, že pojišťuje dům jako celek, zatímco pojistné podmínky kryjí jen pevně zabudované součásti. Samostatně stojící baterie v technické místnosti pak může být vyhodnocena jinak než panely pevně připevněné ke střeše.
Požár není jediný problém
U bateriových úložišť se lidé přirozeně bojí požáru. Pojistné riziko je ale širší. Do hry vstupuje přepětí, úder blesku, zkrat, poškození vodou, vandalismus, krádež i škody způsobené vadnou instalací.
ČSOB Pojišťovna například požaduje ochranu před bleskem a přepětím podle ČSN EN 62305. U fotovoltaických komponentů zároveň uvádí certifikaci podle IEC 61215 a IEC 61730. Takové požadavky nejsou ozdobou smlouvy. Při likvidaci škody mohou rozhodnout, zda bude zařízení považováno za instalované v souladu s podmínkami.
Majitelé často řeší hlavně to, kolik elektřiny baterie uloží. Pojišťovna se při škodě může ptát na úplně jiné věci: kdo systém montoval, zda existuje revizní zpráva, jaké komponenty byly použity a jestli odpovídají dokumentaci.
Technická místnost není automaticky bezpečná
Podle průzkumu Generali České pojišťovny má baterii v technické místnosti 35 procent respondentů. V garáži ji uvádí 13 procent, ve sklepě 12 procent a venku 9 procent.
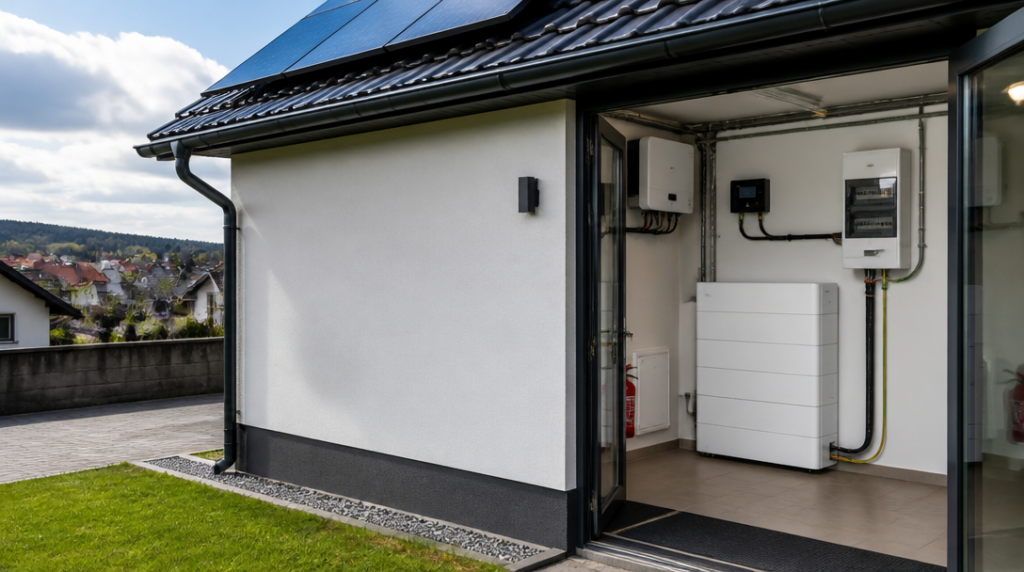
Čísla sama o sobě neříkají, kde je baterie správně. Ukazují ale, že úložiště se často ocitá v prostorách, které nebyly původně navržené pro takovou technologii. Garáž může sloužit jako sklad, sklep bývá vlhký a technická místnost může mít omezené větrání nebo nedostatečný odstup od hořlavých předmětů.
Když jsem podobná zařízení viděl na fotografiích z rodinných domů, největší rozdíl nebýval v barvě skříně, ale v prostoru kolem ní. Někde měla baterie vlastní čisté místo. Jinde stála vedle krabic, dřeva a zahradní techniky. Právě takové detaily mohou při škodě působit velmi nepříjemné otázky.
Při neodborné instalaci může pojišťovna plnění korigovat. Neznamená to, že každý požár automaticky vede k zamítnutí pojistky. Znamená to však, že závada, zanedbaná revize nebo nedodržený instalační postup mohou mít finanční dopad.
Dokumenty rozhodují po škodě
Allianz při řešení škody požaduje doklady o vlastnictví a ceně zařízení a podle situace také revizní zprávy. Bez faktury, předávací dokumentace nebo potvrzení o montáži se může dokazování značně protáhnout.
Vyplatí se uchovat také technický list baterie, doklad o zaplacení, smlouvu s instalační firmou, revizi elektroinstalace a dokumentaci k ochraně před přepětím. Fotografie zapojení před zakrytováním stěn mohou být překvapivě cenné.
Doklady nejsou formalita pro pořádkumilovné. Po požáru mohou být samotná zařízení zničená a bez dokumentace se cena i způsob instalace prokazují obtížně. Pojišťovna pak pracuje s tím, co má k dispozici.
U Allianz se při hodnotě domu 10 milionů korun automaticky kryjí vedlejší stavby až do 1 milionu korun. Ani taková hranice ale nemusí vyřešit problém s baterií, pokud není jasné, zda úložiště patří do příslušné části pojištění a zda se na něj vztahují všechny podmínky.
Dočasné řešení po požáru něco stojí
Po škodě nemusí jít jen o opravu nebo nákup nové baterie. Fotovoltaický systém může být nutné dočasně demontovat, uskladnit nebo umístit jinam. Takové náklady se často přehlížejí, přestože mohou rychle narůst.
ČSOB Pojišťovna hradí dočasné umístění fotovoltaiky až do 100 000 korun za jednu pojistnou událost. Limit se týká konkrétního krytí, proto je potřeba zjistit, zda se vztahuje i na řešení spojené s bateriovým úložištěm, nebo pouze na určitou část systému.
Přesně tady se ukazuje rozdíl mezi větou „mám pojištěnou fotovoltaiku“ a skutečně použitelnou smlouvou. První zní uklidňujícím způsobem. Druhá musí odpovědět na otázku, co se stane s baterií, kabeláží, střídačem a dočasným umístěním po škodě.
Před podpisem nebo změnou smlouvy proto nestačí nadiktovat pojišťovně výkon panelů. Je třeba uvést celý systém, jeho pořizovací cenu, umístění a způsob instalace. A hlavně si nechat písemně potvrdit, zda baterie patří do pojištění nemovitosti, domácnosti, nebo vyžaduje samostatné krytí.



