
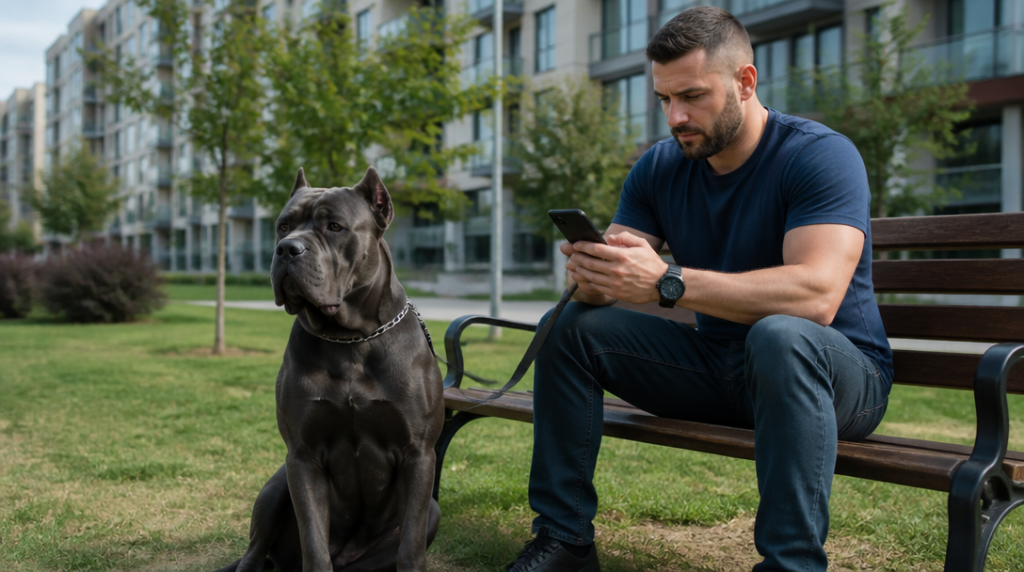
Majitel labradora si při pojištění psa často hlídá hlavně cenu a limit. Majitel cane corso nebo pitbulla k tomu přidává ještě jednu otázku: vezme mě pojišťovna vůbec? U bojových a rizikových plemen totiž nejde jen o výši pojistného. Některá plemena mají výslovnou výluku, jiná projdou, ale s přísnějšími podmínkami.
A pak je tu rozdíl mezi pojištěním odpovědnosti a pojištěním samotného psa. Když pes někoho pokouše, řešíte škodu na zdraví nebo majetku. Když onemocní či se zraní, potřebujete úhradu veterinární péče. Tyto dvě situace se mohou potkat v jedné smlouvě, ale automaticky to neznamená, že se vztahují na stejné případy.
Nejdřív si ujasněte, co chcete pojistit
Pojištění odpovědnosti má chránit vás před náklady, které vzniknou někomu jinému. Pes uteče na silnici, způsobí dopravní nehodu, poraní jiného psa nebo shodí kolemjdoucího. U mohutných plemen mohou částky rychle narůst, hlavně když dojde k vážnému zranění člověka.
Pojištění veterinárních nákladů funguje jinak. Hradí léčbu vašeho psa po úrazu nebo při nemoci, podle konkrétní smlouvy a jejích limitů. Může se týkat operace, diagnostiky, hospitalizace nebo předepsané léčby, ale vždy záleží na výlukách a čekacích dobách.
Právě tady bývá nejčastější nedorozumění. Majitel zaplatí pojistku a má pocit, že tím pokryl všechny průšvihy kolem psa. Jenže odpovědnost za pokousání a operace po torzi žaludku jsou dvě různé kapitoly.
Některá plemena pojišťovna z odpovědnosti vyřadí
U jednoho běžně nabízeného produktu se výluka odpovědnosti týká patnácti plemen. Patří mezi ně argentinská doga, brazilská fila, bullmastif, cane corso, pitbull, presa canaria a stafordšírský bullteriér. Omezení se vztahuje také na jejich křížence.
To je detail, který může rozhodnout celý výsledek. Pes nemusí být čistokrevný a nemusí mít průkaz původu. Pokud jeho původ nebo vzhled odpovídá některému z vyjmenovaných plemen, může pojišťovna plnění odmítnout. U křížence proto nestačí spoléhat na kolonku „neurčené plemeno“.
Z odpovědnosti se navíc nehradí škody vzniklé při psích zápasech. Smlouva může vyloučit také škody způsobené hrubou nedbalostí, úmyslně nebo při profesionálním využití psa. Jinými slovy, pojištění není štít pro situace, kdy majitel pravidla vědomě ignoruje nebo psa používá jako pracovní nástroj mimo běžný režim domácího mazlíčka.
Před podpisem se vyplatí otevřít přímo část s výlukami. Ne reklamní popis produktu, ale pojistné podmínky. Je to méně zábavné čtení než procházka s dogou, zato vám může ušetřit opravdu nepříjemné překvapení.
Čip, věk a zdravotní stav rozhodují
U některých pojištění je podmínkou řádné očipování psa a minimální věk vyšší než tři měsíce. Pojišťovna může zároveň stanovit horní věkovou hranici pro vstup do pojištění. U vybraných nemocí nesmí být pes při sjednání starší než osm let.
Věk se liší podle produktu i velikosti psa. Jeden z nabízených produktů například hradí až 90 procent nákladů na ošetření, ale u velkých psů připouští vstup nejvýše do šesti let. U brachycefalického obstrukčního syndromu, známého jako BOAS, pak platí čekací doba 180 dní.
To znamená, že potíže s dýcháním, které se projeví krátce po uzavření smlouvy, nemusí být kryté. Čekací doba chrání pojišťovnu před situací, kdy majitel sjedná pojištění až ve chvíli, kdy už tuší, že bude potřebovat nákladnou operaci.
Jiný produkt přijímá psy už od padesáti dnů věku. Horní hranice se podle plemene pohybuje mezi šesti a deseti lety. U staršího psa proto nebývá rozumné čekat na první zdravotní potíže. V tu chvíli může být vstup do pojištění omezený, dražší, nebo úplně nemožný.
Co znamená čekací doba u úmrtí psa
U pojištění smrti psa se můžete setkat s čekací dobou šedesáti dnů. Když zvíře zemře v tomto období, smlouva nemusí vyplatit sjednanou částku. Výjimky se mohou týkat například úrazu, ale to už musí být výslovně uvedené v podmínkách.
Pozor také na věk, do kterého pojištění smrt vůbec kryje. Bez zvláštního ujednání nemusí být zahrnuto úmrtí velkého plemene od sedmi let, středního od devíti let a malého od jedenácti let. U obřích a rychle stárnoucích psů tak může ochrana skončit dřív, než by majitel čekal.
U bojových plemen navíc nejde jen o označení v průkazu. Pojišťovna může posuzovat také velikost, tělesnou stavbu, původ a konkrétní riziko spojené s plemenem. Smlouva, která bez potíží přijme malého psa, nemusí být dostupná pro mohutného křížence s podobnými vlastnostmi.
Na co se zeptat před sjednáním
Nechte si potvrdit, zda se pojištění vztahuje na přesné plemeno vašeho psa i na jeho křížence. Zeptejte se, jestli odpovědnost platí mimo domov, při venčení jinou osobou a na oploceném pozemku. U některých smluv mohou hrát roli také místní předpisy, způsob zabezpečení psa nebo porušení povinnosti mít ho na vodítku.
U veterinárního pojištění si pohlídejte procento spoluúčasti, roční limit a seznam nemocí, které smlouva nehradí. Zvlášť u molosů a krátkolebých plemen má smysl projít dědičné potíže, ortopedické diagnózy a onemocnění dýchacích cest. Nízká cena pojistky nemusí být výhodná, pokud se na nejpravděpodobnější problémy vztahuje výluka.
Důležitý je i způsob likvidace škody. Některé pojišťovny vyžadují předchozí souhlas s nákladnější léčbou, jiné chtějí kompletní veterinární zprávy a účtenky. Když jdete na kliniku v noci s poraněným psem, poslední, co chcete řešit, je hledání chybějícího formuláře.
Pojištění se u rizikového plemene vyplatí řešit ještě v době, kdy je pes zdravý, mladý a přesně popsaný v dokumentech. Jakmile se objeví první diagnóza nebo pes překročí věkový limit, prostor pro výběr se rychle zmenší.



