
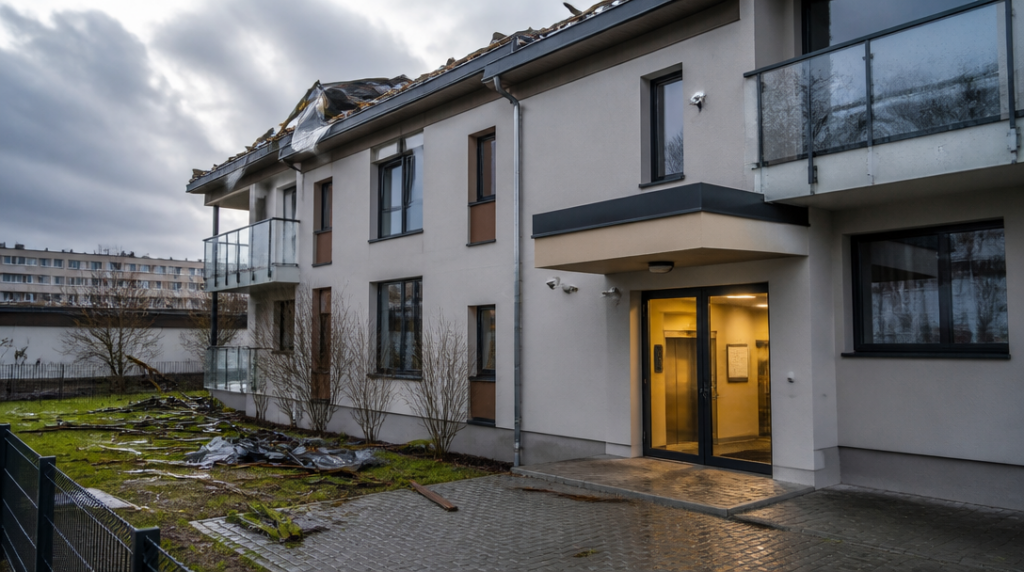
Kdo zaplatí opravu, když voda ze stoupačky vytopí několik bytů, vichřice poškodí střechu a zároveň přestane fungovat výtah? Odpověď nemusí být tak jednoduchá, jak se na první pohled zdá. Některé škody řeší společná pojistka bytového domu, jiné pojištění jednotlivých domácností a u dalších záleží na konkrétním znění smlouvy.
Společné pojištění obvykle sjednává společenství vlastníků jednotek, případně bytové družstvo. Chrání dům jako celek a majetek, který slouží všem obyvatelům. Nejde tedy automaticky o náhradu za pojištění každého bytu.
Střecha, fasáda i stoupačky patří do společného balíku
Základ tvoří samotná stavba. Společná pojistka se typicky vztahuje na střechu, fasádu, chodby, výtah, sklepy, kotelnu a společné vodovodní či kanalizační stoupačky. U některých smluv jsou pojištěné také základy, obvodové zdi, technické místnosti nebo další stavební součásti domu.
Představme si poškozenou střechu po silném větru. Oprava krytiny a konstrukce může spadat do pojištění domu, zatímco zničený nábytek nebo elektronika v konkrétním bytě se řeší z pojištění domácnosti jeho vlastníka. Stejně tak voda unikající ze společné stoupačky může být událostí pro pojistku domu, ale škody na vybavení jednotlivých bytů mohou vyžadovat vlastní pojištění.
Právě tady vzniká nejvíc nedorozumění. Společná pojistka chrání především společné části a stavební prvky, nikoli běžné vybavení bytů. Sedačka, televize, oblečení nebo kuchyňské spotřebiče se do ní standardně nevejdou jen proto, že se nacházejí v pojištěném domě.
Výtah není jediná technologie, na kterou se zapomíná
Moderní bytový dům není jen cihla, beton a střešní krytina. Součástí pojištění mohou být také zařízení, bez nichž dům prakticky nemůže fungovat. ČSOB Pojišťovna mezi pojištěné části uvádí například výtahy, kotelny, čerpadla, rekuperační jednotky, kamerové systémy a přístupové systémy.
Podobně se může řešit fotovoltaika, satelitní technika nebo zabezpečovací zařízení. U domů s vlastní elektrárnou proto nestačí ověřit, zda je pojištěná střecha. Ve smlouvě musí být jasně zachycena také technologie umístěná na ní a případně další související zařízení.
Společné prostory mohou obsahovat i movité věci. Patří sem třeba sekačka, hasicí přístroje, hasicí vybavení nebo stavební materiál uložený pro údržbu domu. Na první pohled jde o drobnosti, ale při požáru, krádeži nebo vandalismu se jejich hodnota rychle nasčítá. U některých smluv je krytí těchto věcí samostatně omezené, takže nestačí vědět, že pojištění movitý majetek obecně zmiňuje.
Na schůzích SVJ se přitom často řeší hlavně výše pojistného. Mnohem praktičtější je projít si seznam technologií: výtah, kotel, čerpadla, vrata, rekuperace, fotovoltaika, kamery a elektronické zámky. Právě u nich bývá rozdíl mezi obecným popisem a skutečným rozsahem smlouvy nejcitelnější.
Kolik peněz může být ve hře
U pojištění domu se pracuje s limitem pojistného plnění. Ten určuje nejvyšší částku, kterou pojišťovna při splnění podmínek vyplatí. Generali Česká pojišťovna uvádí limit pojištění staveb až 600 milionů korun a limit pojištění odpovědnosti až 50 milionů korun. Výše limitu ale sama o sobě neříká, že každá škoda bude automaticky uhrazena v plném rozsahu.
Rozhoduje také správně nastavená hodnota stavby a jednotlivé sublimity. Sub-limit je dílčí hranice pro konkrétní druh nákladů. U doložky Generali pro úklid a údržbu společných prostor činí základní sublimit 1 milion korun s možností navýšení. Při větším domě nebo rozsáhlejší škodě může být taková hranice podstatnější než vysoký celkový limit celé smlouvy.
Do úklidu se mohou promítnout například práce po havárii vody, odstranění znečištění nebo likvidace následků jiné pojistné události. Poškozený dům přitom neřeší jen samotnou opravu. Někdy je třeba odčerpat vodu, odvézt poškozený materiál, vyčistit společné prostory a zabezpečit místo. Právě tyto vedlejší výdaje je snadné při sjednávání přehlédnout.
Odpovědnost chrání dům i členy výboru
Součástí společného pojištění bývá také odpovědnost za škodu. Ta může přijít na řadu například tehdy, když ze společné části domu spadne uvolněný předmět, závada způsobí škodu návštěvě nebo nedostatečně zabezpečený prostor někoho zraní.
Odpovědnost se netýká jen samotné budovy. Česká spořitelna uvádí také odpovědnost členů výboru SVJ při výkonu jejich funkce. To je praktická ochrana pro situace, kdy se řeší rozhodování, správa domu nebo povinnosti spojené s výkonem funkce. Členové výboru přitom nemusí být odborníci na pojišťovnictví ani stavební techniku. Často se v dokumentech orientují po večerech mezi zápisem ze schůze a nabídkou na opravu střechy.
U odpovědnosti je třeba sledovat, koho smlouva chrání, při jakých činnostech a s jakými výlukami. Samostatně mohou být nastavené limity pro újmu na zdraví, škodu na majetku nebo náklady právního zastoupení.
Co si vlastník bytu musí pojistit sám
Společné pojištění nenahrazuje pojištění domácnosti ani pojištění odpovědnosti vlastníka bytu. Každý vlastník si proto obvykle chrání vlastní vybavení, cennosti, elektroniku a další movité věci zvlášť. Samostatná pojistka může řešit také škody, které vzniknou uvnitř bytu a nesouvisejí se společnou částí domu.
Rozhraní mezi bytem a domem ale nemusí být vždy intuitivní. U vestavěné kuchyně, podlah, dveří nebo sanitárního vybavení záleží na konkrétní smlouvě a na tom, zda jsou považovány za součást stavby, nebo za vybavení jednotky. Proto se vyplatí nepracovat jen s názvem produktu, ale otevřít si pojistné podmínky a seznam pojištěných věcí.
Výbor SVJ by měl průběžně kontrolovat, zda smlouva odpovídá skutečnému stavu domu. Přibyla fotovoltaika, nový kamerový systém nebo modernizovaný výtah? Změna se může promítnout do hodnoty majetku i do potřebného rozsahu krytí. Stejně tak má smysl ověřit, zda limity stále odpovídají velikosti domu, vybavení a možným nákladům na odstranění škody.



