
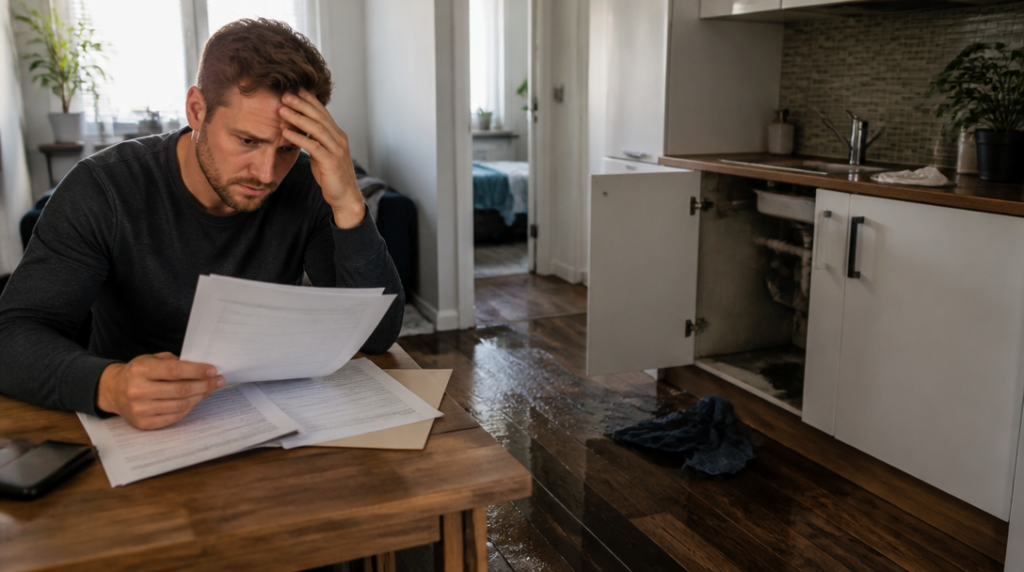
Voda se objeví pod kuchyňskou linkou, parkety začnou tmavnout a během několika minut je jasné, že nejde o drobnou domácí nehodu. Teprve tehdy většina lidí zjišťuje, co přesně si vlastně pojistila. Byt? Vybavení? Podlahu? Vestavěnou kuchyň? A proč smlouva slibuje méně peněz, než kolik bude stát návrat do původního stavu?
Pojištění bytu není jedna univerzální služba. V praxi se potkává pojištění domácnosti, pojištění nemovitosti a často také pojištění odpovědnosti. Každá část chrání něco jiného. Kdo si sjedná jen jednu z nich a předpokládá, že pokryje všechno, může při škodě zažít nepříjemné překvapení.
Co smlouva skutečně chrání
Základní varianta pojištění domácnosti obvykle počítá s požárem, výbuchem, přímým úderem blesku, pádem letadla, vichřicí a krupobitím. To zní solidně, jenže seznam rizik bývá kratší než seznam věcí, které se mohou v bytě pokazit. Únik vody, přepětí, krádež, vandalismus nebo rozbití skla mohou být součástí rozšířeného balíčku, případně se sjednávají zvlášť. Rozhodují konkrétní podmínky, limity a výluky, nikoli reklamní název produktu.
Pojištění domácnosti se netýká jen elektroniky, oblečení a nábytku. Může zahrnovat také stavební součásti bytu, například podlahy, malby, obklady nebo vestavěný nábytek. Právě tady vzniká častý zmatek. Volně stojící skříň bude typicky patřit mezi vybavení domácnosti, zatímco vestavěná kuchyň může být posuzována jako součást bytu. U některých smluv se hranice liší, a proto nestačí spoléhat na běžný význam slov.
Samostatnou kapitolou jsou věci ve sklepě, komoře nebo na půdě. Pojišťovna je často uzná jen tehdy, když prostor užíváte výhradně vy a je řádně uzamčený. Kočárek, jízdní kolo, lyže nebo nářadí odložené ve společné místnosti tak nemusí mít stejnou ochranu jako věci uvnitř bytu. Zámek přitom není formalita. Při likvidaci škody se může řešit jeho stav, způsob uzamčení i to, kdo měl ke sklepu přístup.
Odpovědnost se hodí ve chvíli, kdy škodu nezpůsobí živelná událost, ale člověk. Přetečená vana vytopí souseda, dítě rozbije drahé vybavení v obchodě nebo pes poškodí cizí majetek. Bez pojištění odpovědnosti se takový účet může zaplatit z vlastních peněz. U bytů navíc dává smysl ověřit, zda smlouva pracuje také se škodami souvisejícími s provozem domácnosti a běžným užíváním nemovitosti.
Před podpisem se vyplatí projít nejen hlavní krytá rizika, ale i spoluúčast. Ta určuje, kolik při každé škodě zůstane na vás. Nízké měsíční pojistné může být vykoupené vysokou spoluúčastí, nízkým limitem nebo dlouhým seznamem výluk. Pojistka, která nepomůže u nejpravděpodobnějších problémů, je levná jen do chvíle, než ji potřebujete.
Nejvíc peněz mizí v podpojištění
Podpojištění vzniká ve chvíli, kdy je majetek pojištěný na nižší částku, než jakou má ve skutečnosti. U bytu nejde jen o tržní cenu nemovitosti. Do výpočtu vstupují náklady na opravu nebo znovupostavení, vybavení, stavební úpravy a rostoucí ceny práce i materiálu. Smlouva uzavřená před deseti lety proto nemusí odpovídat současné realitě, i když se od té doby nic dramatického nestalo.
Podle zveřejněných údajů je v Česku podpojištěno až 70 procent rodinných domů a průměrné plnění dosahuje jen přibližně 60 procent skutečné hodnoty majetku. U bytů se problém může schovat ještě snáz, protože majitelé často přemýšlejí hlavně o kupní ceně a zapomenou na vybavení, rekonstrukci nebo společné stavební prvky.
Pojišťovny doporučují smlouvu aktualizovat zhruba každé tři roky, po rekonstrukci a při výrazné změně vybavení. Praktická je také valorizace pojistné částky, která ji průběžně upravuje podle vývoje cen. Po nové kuchyni, koupelně, podlahách nebo vestavěných skříních se přitom nevyplatí čekat na výročí smlouvy. Stačí několik let a rozdíl mezi původním odhadem a skutečnými náklady může být značný.
Čísla z března 2026 ukazují, jak drahá může být ledabylost: Češi kvůli špatně nastavenému pojištění majetku přicházejí až o 700 milionů korun ročně. Nejde přitom vždy o podvod nebo odmítnutí plnění. Častěji se vyplatí méně, protože sjednaná částka nestačí nebo narazí na limit konkrétního rizika.
Při škodě si všechno vyfoťte, nic zbytečně nevyhazujte a co nejdřív kontaktujte pojišťovnu. U havárie vody je potřeba zabránit dalšímu šíření škody, u krádeže se obvykle řeší také oznámení policii. Doklady, fotografie vybavení a účtenky mohou později sehrát větší roli než sebejisté tvrzení, že podobnou věc jste doma určitě měli.
Nepříjemná otázka tedy zní: platíte za ochranu majetku, nebo jen za pocit, že jste pojištění? Rozdíl se ukáže ve chvíli, kdy místo několika tisíc za opravu přijde účet na statisíce a smlouva pokryje jen jeho část.



