
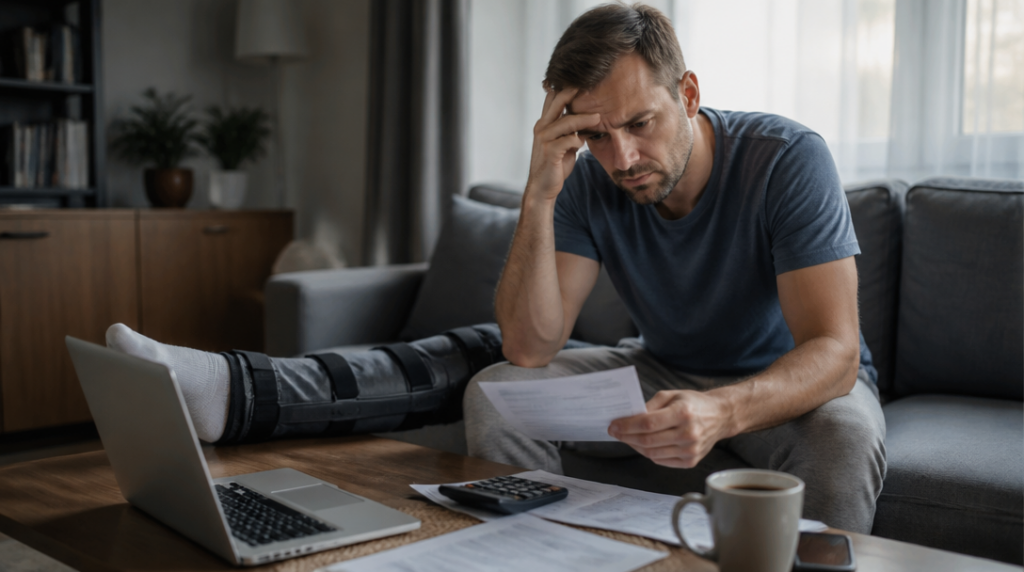
V kuchyni zůstává hrnek s vychladlou kávou, na stole bliká telefon a v e-mailu čeká zpráva od šéfa. Člověk po operaci kolene leží doma, nohu má podloženou polštářem a v hlavě si přepočítává, co všechno se strhne z účtu příští měsíc. Nájem, energie, hypotéka, splátka auta. Léčení může trvat několik týdnů, jenže účty žádnou pracovní neschopnost neuznávají.
Právě pro takovou situaci slouží pojištění dlouhodobé pracovní neschopnosti. Nemá nahrazovat celý běžný příjem za každé nachlazení. Má překlenout období, kdy nemocenská nestačí a člověk přitom stále platí stejné výdaje.
První dva týdny vypadají jinak než třetí měsíc
V roce 2026 hradí zaměstnavatel náhradu mzdy za prvních 14 kalendářních dnů dočasné pracovní neschopnosti. Od 15. dne nastupuje nemocenské vyplácené Českou správou sociálního zabezpečení. Právě tady se často láme představa o tom, kolik peněz skutečně dorazí na účet.
Nemocenské se počítá z redukovaného denního vyměřovacího základu. Do 30. dne činí 60 procent, od 31. do 60. dne 66 procent a od 61. dne 72 procent. Pro rok 2026 se při výpočtu používají redukční hranice 1 633 Kč, 2 449 Kč a 4 897 Kč za den. Vyšší příjem se proto do výsledné dávky nepromítne jednoduše stejným poměrem.
To je důvod, proč se vyplatí kreslit si výpadek příjmu po týdnech, ne jen sečíst roční mzdu a od ní odečíst pojistné. U kratší nemoci může domácnost vystačit s rezervou. U několikaměsíčního léčení už rozdíl mezi běžným příjmem a nemocenskou přichází každý měsíc znovu.
Částka na smlouvě není totéž co peníze za každý den
U připojištění pracovní neschopnosti se obvykle sjednává denní dávka a také takzvaná karenční doba, tedy období od začátku pracovní neschopnosti, za které pojišťovna ještě neplní. Nabídky se mohou lišit například variantou od 15., 29. nebo pozdějšího dne. Rozdíl není kosmetický.
U připojištění od 29. dne se z délky pracovní neschopnosti odečítá prvních 28 dnů. Při pracovní neschopnosti trvající 100 dnů tak pojišťovna plní za 72 dnů. Denní dávka 500 Kč by v takovém modelu znamenala 36 000 Kč před případným zohledněním dalších podmínek smlouvy, nikoli výplatu za všech 100 dnů.
Čím kratší karenční doba, tím vyšší bývá pojistné. Člověk, který má finanční rezervu na dva měsíce, může dávat smysl delší čekací doba a vyšší ochrana pro opravdu dlouhé léčení. Kdo žije od výplaty k výplatě, potřebuje řešit už první týdny, jinak pojistka začne pomáhat až ve chvíli, kdy se dluhy stačí nepříjemně nahromadit.
Výpočet začíná u účtů, ne u katalogu pojišťovny
Nejprve si sepište částky, které běží i bez práce. Hypotéka nebo nájem, energie, jídlo, doprava, výživné, splátky a pravidelné výdaje na děti. Teprve potom přidejte částku, kterou by domácnost potřebovala na běžné fungování. Pojistné plnění nemá automaticky kopírovat celou mzdu; má pokrýt rozdíl mezi tím, co skutečně přijde, a tím, co je nutné zaplatit.
Výpočet se mění podle povolání. Zaměstnanec s dlouhodobě stejnou mzdou má jinou situaci než živnostník, který fakturuje podle zakázek. U podnikatele se navíc může přerušit nejen osobní příjem, ale i chod celé provozovny. Řemeslník, který nemůže pracovat rukama, řeší jiný typ rizika než administrativní pracovník, který může část úkolů vykonávat z domova.
Pozornost si zaslouží také stávající rezerva a další smlouvy. Některé domácnosti už mají krytí přes životní pojištění, úvěrové pojištění nebo zaměstnanecké benefity. Jinde je naopak pojištění nastavené podle starého příjmu, zatímco mezitím přibyla hypotéka a dítě. Smlouva, která kdysi působila dostatečně, může dnes pokrývat jen zlomek skutečných nákladů.
Nemocenská nekončí vždy po roce
Standardní podpůrčí doba nemocenského činí nejvýše 380 kalendářních dnů. Při splnění stanovených podmínek lze výplatu prodloužit nejvýše o dalších 350 dnů, tedy celkem na 730 dnů. Dlouhodobá pracovní neschopnost proto není jen scénář na několik týdnů po úrazu. Může se protáhnout přes jednu zimu, další léto a několik změn v rodinném rozpočtu.
Při nastavení pojištění je potřeba zjistit, zda plnění trvá po celou dobu pracovní neschopnosti, nebo má vlastní maximální délku. Rozhoduje také, jak pojistitel pracovní neschopnost posuzuje, jaké lékařské zprávy vyžaduje a zda plní při každém onemocnění, nebo jen u vybraných diagnóz či úrazů.
Na papíře může být denní dávka lákavá, ale výluky ji dokážou výrazně omezit. Problémem bývají dřívější zdravotní potíže, některé psychické diagnózy, bolesti zad, rizikové sporty, alkohol nebo vědomé porušení léčebného režimu. Stejně nepříjemné je zjistit až během škody, že pojišťovna vyžaduje pracovní neschopnost potvrzenou konkrétním způsobem.
Podpis přichází až po přečtení malých písmen
Před uzavřením smlouvy má smysl projít hlavně definici pracovní neschopnosti, karenční dobu, maximální délku plnění, čekací lhůty u jednotlivých diagnóz a způsob dokládání nároku. Důležité je také ověřit, zda se dávka vztahuje na jakoukoli práci, nebo pouze na konkrétní povolání uvedené ve smlouvě.
Rozdíl poznáte v obyčejný pracovní den. Účetní se zlomenou rukou možná zvládne část práce, truhlář nikoli. Pojišťovna může tyto dvě situace vyhodnotit odlišně podle přesného znění podmínek.
Jednou za několik let se vyplatí přepočítat příjem, dluhy i rodinné výdaje. Pojistka nastavená v době před hypotékou, změnou zaměstnání nebo narozením dítěte často potřebuje upravit. Nejhorší chvíle pro zjištění, že denní dávka nestačí, přichází ve chvíli, kdy člověk leží doma, na nočním stolku mu tiká budík a další výplata je stále daleko.



