
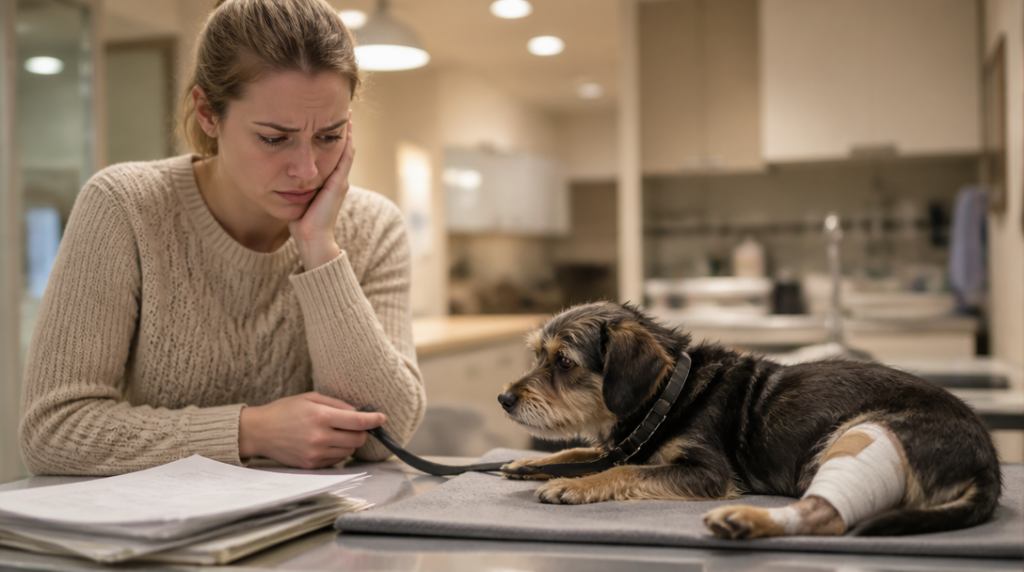
Když Max seskočil z kufru auta, nejdřív to vypadalo jako obyčejné kulhání. Na klinice měl ale zadní nohu nateklou a při každém doteku cukl sebou. Majitelka čekala u recepce s vodítkem omotaným kolem zápěstí, zatímco z ordinace znělo cinkání kovových nástrojů. Lékař později mluvil o operaci za desítky tisíc korun.
Právě v takové chvíli se ukáže, co pojištění domácího mazlíčka skutečně umí. Nezaplatí všechno a nefunguje jako bezedná peněženka. Může ale výrazně zmenšit jednorázový výdaj, který by jinak přišel v nejhorší možný okamžik.
Co pojištění zvířete obvykle kryje
Nejčastěji se sjednává pojištění léčebných výloh. Týká se úrazů a nemocí, kvůli kterým pes nebo kočka potřebuje vyšetření, léky, hospitalizaci či operaci. Rozsah se liší podle smlouvy a zvoleného limitu.
Některé produkty přidávají také krytí odpovědnosti za škodu. To se hodí například tehdy, když pes vběhne do silnice a způsobí dopravní nehodu nebo někoho pokouše. Jde však o jinou část pojištění než úhrada veterinární péče, takže je potřeba sledovat, co přesně smlouva obsahuje.
U běžných produktů se spoluúčast pohybuje nejčastěji kolem deseti procent, minimálně však 1 000 korun. Když tedy ošetření stojí 20 000 korun, pojišťovna nemusí uhradit celou částku ani při dostatečném limitu. Část nákladů zůstává na majiteli.
Kolik stojí a kdy začíná dávat smysl
Pojištění psa v Česku vyjde nejčastěji na 200 až 600 korun měsíčně. Orientačně jde o 6 000 korun za rok, u některých zvířat ale může být pojistné vyšší kvůli věku, plemeni, zdravotní historii nebo nastavenému rozsahu krytí.
Roční limity plnění se u běžných nabídek pohybují přibližně od 20 000 do 120 000 korun. Rozdíl mezi nejnižším a nejvyšším limitem není jen číslo v tabulce. Ortopedická operace psa může stát zhruba 20 000 až 100 000 korun, takže při vážném úrazu může nižší limit zmizet jediným zákrokem.
Pojištění se finančně nejčastěji vyplatí právě při podobném jednorázovém výdaji. Běžné očkování nebo drobné zažívací potíže obvykle rodinný rozpočet nezruinují. Zlomenina, operace kolene nebo dlouhá léčba už ano.
Je to trochu jako hasicí přístroj v kuchyni. Většinu času leží bez povšimnutí ve skříňce, ale ve chvíli, kdy začne hořet olej na pánvi, má cenu násobně vyšší než v den nákupu.
Čekací doba může změnit celý výsledek
Pojištění nezačíná vždy platit okamžikem podpisu smlouvy. Čekací doba chrání pojišťovnu před situací, kdy majitel uzavře smlouvu až ve chvíli, kdy už zvíře viditelně kulhá nebo má naplánovanou operaci.
U produktu Direct lze pojištění sjednat od 50 dnů věku. Čekací doba činí jeden den u úrazu, 30 dnů u nemoci a 180 dnů u vybraných onemocnění. U nabídky ČPP Hafan trvá tři dny u úrazu a 30 dnů u nemoci, přičemž limity mohou dosáhnout až 50 000 korun.
Z čísel je patrné, že úraz a nemoc se posuzují odlišně. Když štěně krátce po sjednání pojištění onemocní, nemusí být léčba uznatelná, i když smlouva jinak daný problém zahrnuje. Datum prvních příznaků může být stejně podstatné jako datum návštěvy veterináře.
Výluky se skrývají v detailech smlouvy
Nejčastější zklamání nepřichází u ceny, ale u výluk. Pojišťovna může odmítnout náklady na nemoc, která se projevila před sjednáním smlouvy, případně na potíže související s dřívějším zdravotním stavem.
U pojištění PETEXPERT platí konkrétní limity uvedené ve smlouvě. Některé diagnózy, například dysplazie, luxace pately nebo výhřez ploténky, mohou být při předchozím výskytu či během 180denní čekací doby vyloučené.
Majitelé plemen náchylných k ortopedickým potížím by proto neměli vybírat pouze podle měsíční částky. Levnější pojistka může mít právě u nejpravděpodobnějších problémů omezené krytí. U francouzského buldočka, jezevčíka nebo německého ovčáka tak čtení výluk není formalita, ale základ rozhodování.
Pozornost si zaslouží také věkové hranice, územní platnost, podmínky preventivní péče a způsob likvidace škody. Někde majitel nejprve zaplatí veterinární účet ze svého a teprve potom žádá o náhradu. Pojišťovna může chtít lékařské zprávy, účtenky nebo kompletní zdravotní dokumentaci.
Pro koho pojištění dává největší smysl
Silný důvod mají lidé, kteří by účet za operaci ve výši 50 000 korun museli řešit půjčkou nebo rychlým výběrem všech úspor. Stejně tak majitelé mladých psů, aktivních zvířat a plemen, u nichž se častěji řeší klouby, páteř nebo úrazy.
U staršího mazlíčka může být nabídka dražší, případně už některé diagnózy nepůjde pojistit vůbec. Přesto může dávat smysl alespoň odpovědnost za škodu, pokud ji konkrétní produkt nabízí. U koček zase hraje roli jejich pohyb venku, dopravní provoz a riziko úrazu po potyčce s jiným zvířetem.
Naopak majitel, který má vytvořenou dostatečnou rezervu a dokáže bez potíží zaplatit větší zákrok, může stejnou částku posílat rovnou na vlastní spořicí účet. Takový plán vyžaduje disciplínu. Peníze musí zůstat stranou i ve chvíli, kdy přijde lákavý výdaj na dovolenou nebo nový telefon.
Před podpisem smlouvy se vyplatí porovnat hlavně limit, spoluúčast, čekací dobu a výluky. Měsíční pojistné je až další údaj v pořadí. U veterináře totiž nerozhoduje, kolik smlouva slibovala v reklamě, ale co přesně stojí v podmínkách ve chvíli, kdy pes leží na operačním stole.



