
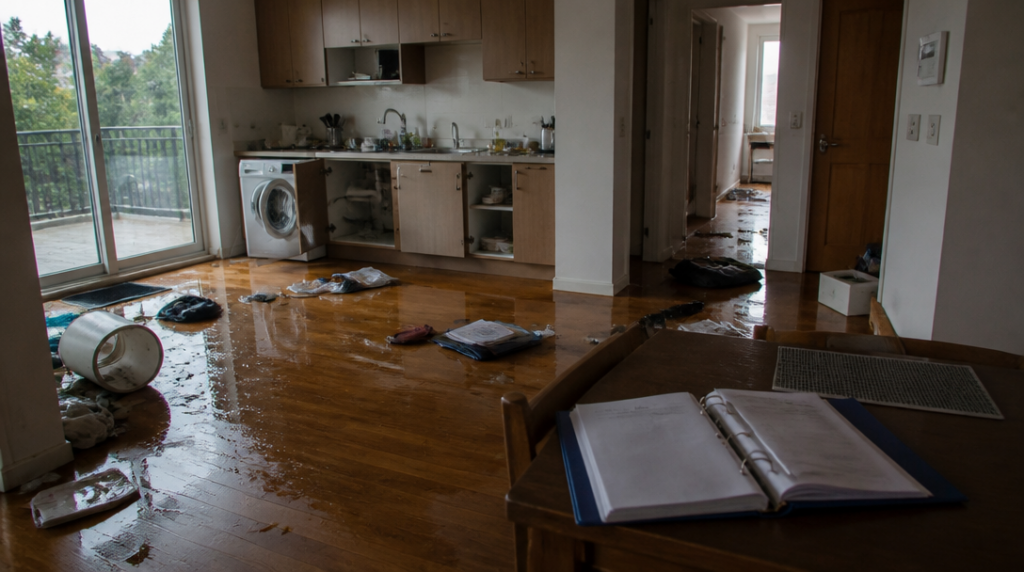
Když paní Novákové praskla hadička u pračky, voda během několika minut poškodila podlahu, kuchyňskou linku i elektroniku v obýváku. Myslela si, že má pojištěný celý byt. Pojišťovna skutečně část škody uznala, jenže u některých věcí narazila na limity a u hotovosti uložené doma nedostala tolik, kolik čekala. Největší překvapení přišlo u vestavěné kuchyně: nebylo úplně samozřejmé, zda patří do pojištění domácnosti, nebo do pojištění nemovitosti.
Právě v tom bývá základní zmatek. Pojištění domácnosti se týká především movitého majetku uvnitř bytu či domu. Nábytek, oblečení, spotřebiče, elektronika nebo sportovní vybavení do něj obvykle zapadají. Samotné zdi, střecha, podlahy a další pevné součásti stavby se řeší spíše pojištěním nemovitosti. Hranice ale nemusí být u každé smlouvy stejná, zejména u vestavěných prvků.
Co může pojištění domácnosti pokrýt
Nejčastěji se pojištění vztahuje na škody způsobené požárem, výbuchem, bleskem, vichřicí, krupobitím, vodou z vodovodu, krádeží vloupáním, vandalismem nebo zemětřesením. Samotný seznam ale ještě neříká, jak bude smlouva fungovat v praxi. Rozhodují podmínky: zda musí být při odjezdu zamčené všechny dveře, jak pojišťovna posuzuje zabezpečení bytu nebo co přesně považuje za krádež vloupáním.
Do pojištění lze zahrnout běžné vybavení domácnosti, tedy nábytek, koberce, oblečení, nádobí, domácí spotřebiče i počítače. Často se pamatuje také na osobní věci, sportovní výbavu, starožitnosti, sbírky, cennosti a vestavěnou kuchyň. U posledních položek se vyplatí zpozornět. Hodnota sbírky známek nebo kvalitního kola se může vymykat běžnému limitu domácnosti, přestože jsou fyzicky uložené ve stejném bytě jako levnější vybavení.
Elektronika bývá typickým příkladem rozdílu mezi lákavým názvem balíčku a skutečným plněním. V jednom produktu může být limit na jeden přístroj 20 000 korun, ve vyšší variantě 50 000 korun a v nejvyšší variantě nemusí být stanoven vůbec. To neznamená, že pojišťovna automaticky uhradí jakoukoli cenu. Stále se může řešit stáří zařízení, jeho obvyklá hodnota nebo výluka na poškození způsobené vlastní neopatrností.
Podobně funguje hotovost a zneužití platebních karet. U některých nastavení se společný limit pohybuje kolem 20 000 korun, zatímco při uložení peněz v trezoru může dosáhnout 75 000 korun. Rozšířená varianta může tyto hranice zvýšit přibližně na 40 000, respektive 150 000 korun. Trezor ovšem není kouzelné slovo, které automaticky vyřeší každou škodu. Smlouva může požadovat konkrétní typ zabezpečení a doklad o jeho instalaci.
Samostatnou kapitolou je odpovědnost za škodu. Nechrání majetek v domácnosti, ale peníze, které by po vás mohl chtít někdo jiný. Typickým případem je voda vytékající do bytu pod vámi, rozbité vybavení pronajatého bytu nebo škoda způsobená při běžném životě. U některých nabídek lze sjednat limit až 50 milionů korun. Vysoká částka sama o sobě není důvodem k nadšení, ale u vážnějších škod může zabránit tomu, aby rodinný rozpočet splácel jednu nešťastnou událost dlouhé roky.
Sklep, garáž i věci mimo byt
Představa, že pojištění končí u prahu bytu, je stejně nepřesná jako opačný předpoklad, že chrání všechno všude. Některé smlouvy zahrnují věci ve sklepě, garáži, kočárkárně nebo na pozemku. Jinde se u těchto míst uplatňuje nižší limit, případně zvláštní podmínky zabezpečení. Kolo zavěšené v uzamčené garáži proto nemusí mít stejné postavení jako kolo uložené v předsíni.
Jízdní kola lze u vybraných produktů pojistit až do 100 000 korun za kus. Ani taková hranice ale neznamená bezstarostné parkování. Pojišťovna může zkoumat, zda bylo kolo uzamčené vhodným zámkem, kde přesně stálo a zda šlo o krádež, nebo o pouhé zmizení bez známek překonání překážky. U dražšího vybavení se vyplatí schovat účtenku, výrobní číslo a fotografie. Ne proto, že by papíry samy zajistily výplatu, ale protože bez nich se hodnota věci prokazuje podstatně hůř.
Rozšířené krytí někdy platí také pro věci v autě nebo v hotelu, dokonce v rámci celé Evropské unie. To zní prakticky, jenže právě u auta bývají podmínky přísnější. Zavazadlo ponechané přes noc na viditelném místě může být z plnění vyloučeno. Hotelový pokoj zase není totéž co trvale obývaný byt a smlouva může rozlišovat mezi krádeží z uzamčeného pokoje a věcí ponechanou bez dozoru.
Pozornost si zaslouží i věci na balkoně, zahradě nebo v kůlně. Zahradní nábytek, gril či sportovní vybavení mohou být pojištěné, ale často jen do omezené částky. U věcí vystavených počasí se navíc může řešit, zda škodu způsobil vítr, krupobití, nebo dlouhodobé působení vlhkosti. Pojištění není servisní smlouva na běžné opotřebení.
Výše pojistné částky by měla odpovídat tomu, kolik by stálo vybavení celé domácnosti znovu pořídit. Lidé často sečtou cenu televize, sedačky a kuchyňských spotřebičů a zapomenou na oblečení, knihy, nářadí, dětské vybavení nebo věci uložené ve sklepě. Při podpojištění může pojišťovna krátit plnění, protože sjednaná částka neodpovídá skutečné hodnotě majetku.
Druhá častá chyba má opačný směr: smlouva sice vypadá široce, ale obsahuje nízké limity pro cennosti, hotovost, elektroniku nebo věci mimo byt. Pojistné podmínky jsou nudné čtení, asi jako návod k mikrovlnce, jenže právě v několika odstavcích o výlukách se často rozhoduje o tom, zda poškozený dostane skutečnou pomoc, nebo jen vysvětlení, proč konkrétní případ do pojištění nespadá.



