
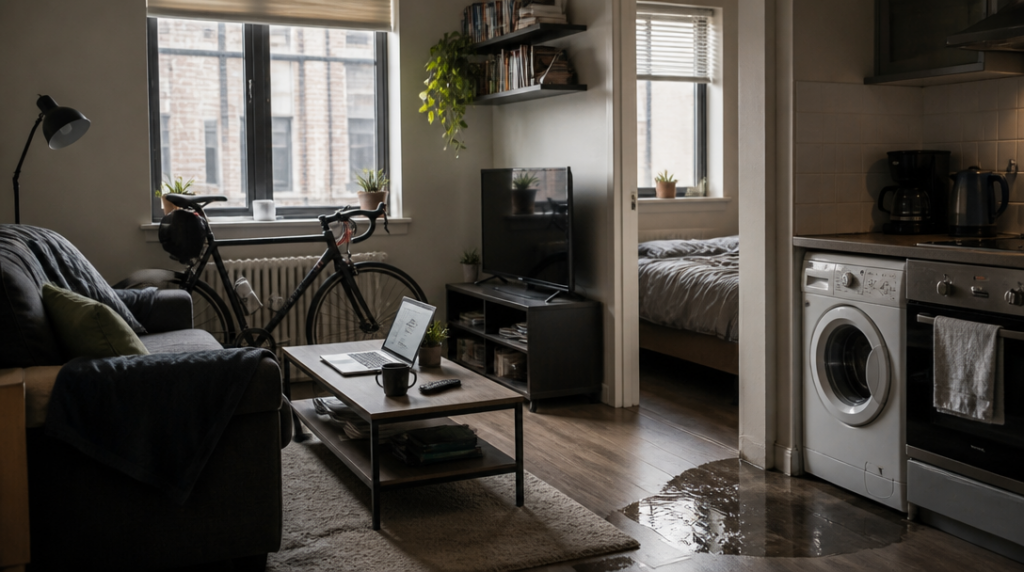
Klára si po nastěhování do prvního pronajatého bytu sjednala pojištění domácnosti. Nechtěla nic složitého: hlavně notebook, telefon, televizi a pár spotřebičů. O několik měsíců později jí praskla hadička u pračky. Voda poškodila podlahu v bytě pod ní a část kuchyňské skříňky. Notebook zůstal suchý, ale sousedův strop ne. Právě v takové chvíli se ukáže, že pojištění domácnosti není jen ochrana věcí, které máte ve skříni.
Nejdřív rozlišujte domácnost a nemovitost
Mladí lidé si často pronajímají byt, takže nepotřebují pojišťovat samotnou stavbu. Tu obvykle řeší vlastník. Pojištění domácnosti chrání vybavení uvnitř: elektroniku, nábytek, oblečení, sportovní výbavu, nádobí nebo věci uložené ve sklepě, pokud je smlouva zahrnuje. Rozhodující není cena jedné drahé televize, ale součet všeho, co byste museli znovu koupit po požáru, vytopení nebo krádeži.
U nájemníka je proto dobré začít inventurou. Nemusí být dokonalá ani účetnická. Projděte místnosti a přibližně si sepište, kolik stojí počítač, mobil, kolo, oblečení, nábytek a vybavení kuchyně. U dražších věcí si schovejte účtenky nebo alespoň fotografie a výrobní čísla. Při likvidaci škody se tak majetek prokazuje mnohem snáz.
Odpovědnost bývá důležitější než drahá elektronika
Zatímco rozbitý telefon bolí hlavně vás, škoda způsobená někomu jinému může být finančně mnohem větší. Do odpovědnosti patří situace, kdy vytopíte souseda, poškodíte vybavení pronajatého bytu nebo způsobíte škodu při běžném životě. U nájemníka má smysl ověřit, zda smlouva skutečně počítá se škodami vůči pronajímateli, sousedům i členům domácnosti.
Právě tady se ukrývají nepříjemné výjimky. Některé pojistné podmínky výslovně vylučují škody na věcech, které máte vypůjčené nebo pronajaté. To může být problém u vybavení bytu, které patří majiteli. Nestačí tedy vidět ve smlouvě slovo „odpovědnost“ a předpokládat, že pokrývá všechno. Zkontrolujte, jak pojišťovna zachází s pronajatými věcmi a zda se odpovědnost vztahuje na všechny osoby, které s vámi domácnost sdílejí.
U odpovědnosti se vyplatí sledovat nejen cenu, ale především limit plnění. Škoda na jednom kusu nábytku se může vyšplhat vysoko, ještě dražší bývají opravy podlah, stropů nebo elektroinstalace. Pár korun měsíčně navíc může v takové situaci znamenat rozdíl mezi zvládnutelnou spoluúčastí a dlouhým splácením cizí škody.
Spoluúčast rozhoduje, kolik skutečně dostanete
Spoluúčast je část škody, kterou hradíte sami. U mladého nájemníka dává smysl nastavit ji tak, aby pojistka nepůsobila jen při úplné katastrofě. Kooperativa například nabízí spoluúčast od 1 000 do 50 000 korun. Pro běžnou domácnost mladého člověka bývá praktičtější rozmezí 1 000 až 5 000 korun než vysoká spoluúčast, která sice sníží pojistné, ale zmenší použitelnost pojištění při běžné škodě.
U povodně a záplavy se můžete setkat s procentní spoluúčastí. U České spořitelny i Kooperativy počítejte s 1 procentem z plnění, minimálně však s 10 000 korunami. Pokud by pojišťovna vyčíslila plnění na 200 000 korun, spoluúčast by v takovém případě činila 10 000 korun. U nižší škody se uplatní právě minimální částka.
Na spoluúčast je dobré myslet při výběru smlouvy, ne až po škodě.
Povodeň, voda z potrubí a krádež nejsou totéž
Lidé někdy řeknou, že chtějí pojištění proti vodě, jenže pojistné podmínky rozlišují několik různých situací. Voda může uniknout z prasklého potrubí, přetéct z pračky, přijít při záplavě nebo se dostat do bytu při povodni. Každé riziko může mít jinou definici, limit i spoluúčast. U bytu v přízemí nebo v oblasti poblíž vodního toku má proto smysl ověřit, zda smlouva skutečně zahrnuje povodeň a záplavu, nejen havárii rozvodů.
Podobně se liší krádež vloupáním, krádež z kočárkárny a prosté odcizení věci mimo byt. Kolo uložené ve společných prostorách může mít vlastní podmínky zabezpečení. U elektroniky zase zjistěte, zda pojištění platí i mimo domov, třeba při krádeži z auta nebo při cestování.
Asistence umí vyřešit malý problém dřív, než naroste
Technická asistence se hodí při rozbitých dveřích, havárii vody nebo potížích s domácí technikou. U PVZP ji lze sjednat až pětkrát ročně, přičemž limit činí maximálně 10 000 korun na jeden zásah. Zahrnout může například zámečníka, instalatéra nebo IT asistenci. Pro člověka, který nemá ověřené řemeslníky ani zkušenosti s opravami, to není zanedbatelný doplněk.
Při sjednávání se ptejte, zda pojišťovna hradí jen příjezd a práci, nebo také materiál. Rozdíl poznáte ve chvíli, kdy instalatér přijede večer k prasklému ventilu a oprava vyžaduje další díly.
Nová cena, nebo cena po odečtení opotřebení?
U staršího vybavení může být zásadní způsob výpočtu plnění. Některé varianty vycházejí z aktuální ceny nové věci bez odečtu opotřebení, jiné zohledňují stáří a stav poškozeného majetku. Varianta PVZP MAXI například u pojištěných věcí vyplácí aktuální cenu nové věci bez odečtu opotřebení. Stejný režim ale automaticky neplatí pro každou smlouvu, takže je potřeba ověřit konkrétní podmínky.
Rozdíl si představte na čtyři roky starém notebooku. Pojišťovna může řešit, kolik stál nový srovnatelný model, nebo kolik odpovídá jeho dnešní hodnotě po letech používání. Tato formulace má větší váhu než líbivý název balíčku.
Pojistnou částku nenechte zestárnout
Smlouvu není vhodné podepsat a pak na ni zapomenout. Pojistnou částku aktualizujte po větším nákupu elektroniky, nového nábytku nebo vybavení domácnosti. Když bude skutečná hodnota majetku vyšší než sjednaná pojistná částka, může nastat podpojištění. Plnění se pak krátí poměrem pojistné částky ke skutečné hodnotě majetku.
Jestli jste před dvěma lety bydleli s několika krabicemi a dnes máte pracovní počítač, kolo, herní konzoli a kompletně vybavenou kuchyň, starý limit už nemusí odpovídat realitě. Stejně jako se mění nájemní smlouva nebo vybavení bytu, měla by se čas od času změnit i pojistná smlouva.



