
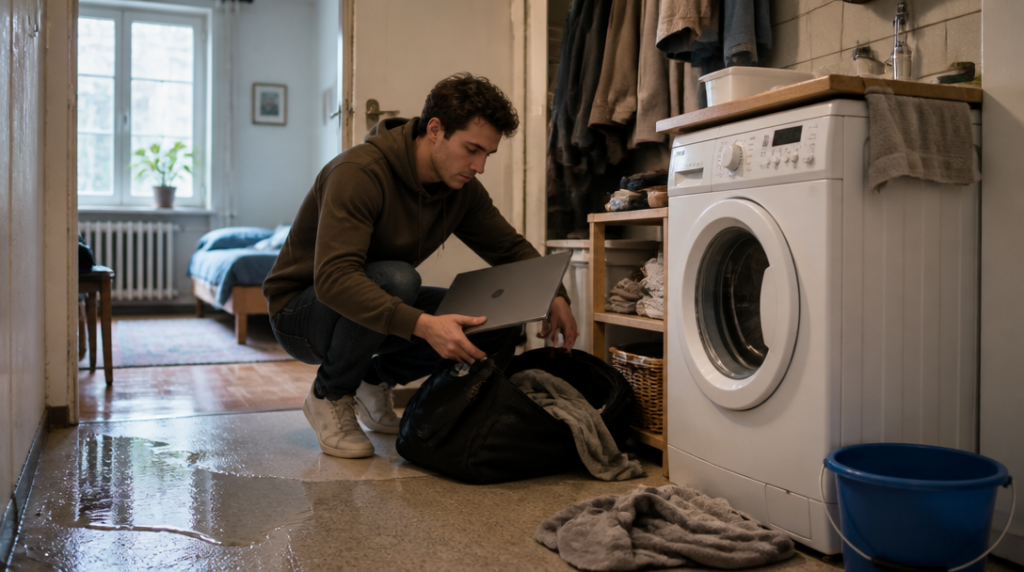
Když se Lucie nastěhovala do podnájmu, řešila hlavně cenu, kauci a datum předání klíčů. Pojištění nechala stranou. Byt byl přece vybavený nábytkem, lednicí i pračkou, které patřily majiteli. Jenže o několik měsíců později praskla hadička u pračky a voda poškodila její notebook, oblečení i koberec. Teprve tehdy zjistila, že vybavení bytu a její vlastní věci nejsou jedna a tatáž věc.
Pojištění domácnosti se může hodit i člověku, který byt nevlastní a není ani klasickým nájemcem. Podnájemce si v něm stále ukládá vlastní elektroniku, oblečení, sportovní vybavení nebo osobní věci. Právě ty může pojištění domácnosti chránit například při krádeži, požáru, vytopení nebo jiné události podle konkrétních podmínek smlouvy.
Majitel bytu obvykle řeší pojištění samotné nemovitosti. Nájemce nebo podnájemce ale potřebuje přemýšlet o tom, co by musel nahradit ze svého, kdyby přišel o vlastní majetek. Rozdíl je podobný jako mezi domem a kufrem, který si do něj přinesete: pojištění domu samo o sobě nemusí chránit obsah kufru.
Podnájem má navíc právní pravidla, která se vyplatí znát dřív, než začnete řešit pojistku. Od 1. ledna 2026 platí, že pokud nájemce v bytě sám nebydlí, potřebuje k podnájmu písemný souhlas pronajímatele. Jestli pronajímatel do jednoho měsíce neodpoví, souhlas se považuje za udělený, ovšem jen tehdy, pokud smlouva podnájem výslovně nezakazuje. Pojistná smlouva nenahradí chybějící souhlas ani nespraví špatně nastavený podnájem.
Podnájemce také není v přímém právním vztahu s vlastníkem bytu. Smlouvu uzavírá s nájemcem, který za podnájem dál odpovídá. To může být podstatné ve chvíli, kdy vznikne škoda nebo se objeví spor o opravu. Podnájem navíc končí nejpozději současně s hlavním nájmem. Podnájemce tedy nemá automatické právo v bytě zůstat jen proto, že jeho vlastní smlouva ještě působí déle.
Při sjednávání pojištění je proto dobré uvést skutečné místo, kde domácnost žije, a ověřit si, zda smlouva počítá s podnájmem. Někdy může být podmínkou, aby měl pojištěný k bytu oprávněný vztah. Jindy pojišťovna řeší hlavně to, zda jde o trvale obývanou domácnost a jaký majetek se v ní nachází. Rozhodující nejsou dojmy, ale přesné znění smlouvy a pojistných podmínek.
Nejčastější chybou bývá nízká pojistná částka. Člověk si spočítá cenu starší televize a notebooku, ale zapomene na oblečení, nádobí, nábytek, nářadí, jízdní kolo nebo věci uložené ve sklepě. Jednotlivé položky nemusí působit draze. Dohromady však mohou vytvořit částku, kterou by domácí rozpočet snášel jen velmi těžko. U elektroniky se navíc vyplatí zkontrolovat limity, zabezpečení a způsob výpočtu škody.
Samostatnou otázkou je odpovědnost za škodu. Podnájemce může poškodit vybavení bytu, vytopit sousedy nebo způsobit problém při běžném provozu domácnosti. Pojištění odpovědnosti může být součástí balíčku k pojištění domácnosti, ale také se dá sjednat samostatně. Nabídky na trhu počítají i s variantou, kdy si člověk pořídí pouze občanskou odpovědnost bez pojištění vlastních věcí.
Tady je potřeba číst podmínky opravdu pozorně. Ne každá škoda na pronajatém vybavení se posuzuje stejně a některé situace mohou mít vlastní limity nebo výluky. Praktická otázka zní: Kdybych poškodil podlahu, dveře, kuchyňskou linku nebo zařízení bytu, vztahuje se na takovou událost moje odpovědnost? Odpověď hledejte přímo ve smlouvě, případně si ji nechte vysvětlit před podpisem.
Pojištění domácnosti nemusí krýt jen samotné věci. Některé balíčky zahrnují asistenční služby dostupné nepřetržitě, například při havárii v bytě, a některé nabídky umožňují získat slevu na majetkové pojištění až ve výši 21 procent. Jde ale o konkrétní obchodní podmínky jednotlivých produktů, nikoli o automatickou vlastnost každé pojistky.
Užitečné může být také krytí nákladů na náhradní ubytování po pojistné události. Pokud se byt po požáru, havárii vody nebo jiné vážné škodě nedá dočasně obývat, mohou přiměřené náklady podle podmínek pojištění pokrýt část výdajů za jiné bydlení. Pro podnájemce je to zvlášť citlivé, protože vedle vlastních věcí řeší i vztah s nájemcem a termín, do kterého musí byt případně opustit.
Před sjednáním si proto připravte jednoduchý soupis majetku, projděte podnájemní smlouvu a zjistěte, zda už nájemce nebo majitel některé riziko neřeší jinou pojistkou. Dvě smlouvy nejsou automaticky lepší než jedna, stejně jako pojištění domácnosti neznamená, že je bez dalšího chráněný každý předmět v bytě. Rozhoduje, komu věci patří, jaká událost nastala a jak přesně byla smlouva nastavena.



