
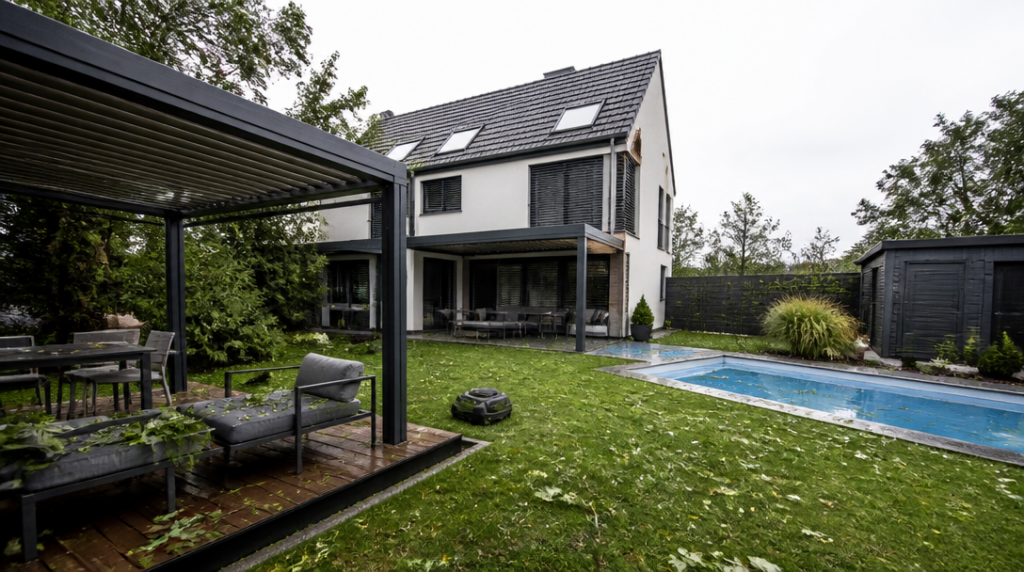
Dům bez zahrady působí jako jasně ohraničený majetek: stěny, střecha, vybavení. U domu se zahradou se hranice pojištění rozplývají. Na pozemku stojí pergola, domek, bazén, gril i robotická sekačka, ale každá z těchto věcí může mít v pojistce jiné postavení.
Majitel někdy předpokládá, že pojištění domu automaticky chrání všechno, co se nachází za plotem. Jiný naopak zahradu z pojistky vynechá, protože ji považuje za pár záhonů a venkovní nábytek. Oba pohledy mohou být drahým omylem.
Zahrada může mít hodnotu jako menší byt
Běžně vybavená zahrada má podle odhadů hodnotu zhruba 150 000 až 500 000 korun. Jakmile se přidá zapuštěný bazén, může částka překročit milion korun. To už není doplněk k domu, který lze při sjednávání pojištění odbýt jednou větou.
Do hodnoty se nepočítá jen pořizovací cena bazénu. Patří sem také technologie, zastřešení, zahradní stavby, osvětlení nebo dražší vybavení. Člověk si často uvědomí rozsah majetku až ve chvíli, kdy si zkusí sepsat, co všechno na pozemku skutečně má.
Pojištění nemovitosti může zahrnout zahradní domek, plot, pergolu, skleník, studnu i zapuštěný bazén. Neznamená to ale, že jsou tyto prvky automaticky kryté ve všech smlouvách a proti všem rizikům. Rozhoduje konkrétní rozsah pojištění, způsob zařazení stavby a sjednaný limit.
Dřevěný domek může být posuzován jinak než zděná vedlejší stavba. Pergola může být součástí nemovitosti, ale také se na ni mohou vztahovat zvláštní podmínky. U plotu zase záleží na tom, zda pojištění řeší samotné oplocení, jeho vrata, nebo pouze škody způsobené konkrétní událostí.
Co bývá na zahradě pojištěné jako vybavení
Zahradní nábytek, gril nebo trampolína nejsou totéž co stavba. Obvykle se řeší jako movité věci, často prostřednictvím připojištění věcí na zahradě. Do této skupiny mohou patřit také dětská hřiště, robotické sekačky, bazény, vířivky, sudové sauny, zahradní sprchy nebo vybavení jezírek.
U některých produktů se tedy počítá s překvapivě širokým seznamem předmětů. Samotná existence této položky v nabídce však ještě neříká, kolik pojišťovna vyplatí a za jakých podmínek. U zahradního vybavení bývají limity nižší než u věcí uložených uvnitř domu.
Právě limity bývají nejméně nápadnou částí smlouvy. Celková pojistná částka může vypadat dostatečně, ale pro věci volně umístěné na zahradě platí samostatný strop. Škoda za drahou sekačku, gril a nábytek se pak může do limitu vejít jen částečně.
Pozornost si zaslouží také vestavěná technická zařízení. U podmínek Allianz platných od 1. prosince 2025 jsou zařízení do deseti let stáří kryta s limitem 100 000 korun na jednu pojistnou událost. Takový limit může pomoci, ale u rozsáhlejší bazénové technologie nemusí pokrýt celou škodu.
Krádež pod širým nebem má přísnější pravidla
Krádež věci z domu a krádež věci ze zahrady pojišťovna neposuzuje stejně. Pro krytí věcí volně uložených na pozemku se obvykle vyžaduje oplocený a uzamčený pozemek. Otevřená zahrada přístupná z ulice proto neposkytuje stejnou úroveň ochrany jako uzavřený areál.
Ani plot sám o sobě nemusí stačit. Rozhodovat mohou podmínky pro zamykání branek, způsob uložení věci nebo požadavky na zabezpečení. Nechat robotickou sekačku přes noc na volně přístupném trávníku a spoléhat na obecné pojištění domácnosti je riskantní strategie.
U některých předmětů může hrát roli i to, zda byly ponechány venku oprávněně. Zahradní židle nebo gril se používají venku běžně, zatímco elektronika či nářadí může mít přísnější režim. Přesnou odpověď nedá obecný název pojištění, ale konkrétní formulace pojistných podmínek.
Požár, vichřice i voda umějí škodu znásobit
Požár není jen problém domu. Plameny mohou zničit pergolu, zahradní domek, skleník, plot i vybavení v okolí. V Česku způsobily požáry v roce 2025 škody přibližně 5,7 miliardy korun, což bylo nejvíce za posledních deset let.
U zahradních staveb se řeší také vichřice, krupobití, tíha sněhu, povodeň nebo záplava. Každé riziko může mít vlastní výluky a odlišný územní rozsah. Bazén například může být poškozen bouří, ale škoda na technologii po nesprávném zazimování bude posuzována jinak.
Voda představuje samostatnou kapitolu. Prasklé potrubí u bazénu, zaplavený sklep zahradního domku a škoda po přívalovém dešti nejsou automaticky stejná událost. Rozdíl mezi povodní, záplavou a únikem vody může v praxi rozhodnout o plnění.
Osobně považuji za nejzrádnější právě věci, které na pozemku vypadají samozřejmě. Člověk ví, že zaplatil za bazén, ale už si nemusí uvědomit, že pojišťuje také čerpadlo, filtrační zařízení, zastřešení a pevné rozvody. Při škodě se pak neřeší dojem, nýbrž každá součást zvlášť.
Pojistná částka nesmí zůstat u původního odhadu
Cena zahrady se v čase mění. Přibude pergola, nové oplocení nebo automatická závlaha. Starý odhad proto může po několika letech působit uklidňujícím dojmem, přestože už neodpovídá skutečné hodnotě majetku.
Pozornost si zaslouží i způsob výpočtu náhrady. U některých věcí se pracuje s novou cenou, u jiných může rozhodovat stáří, opotřebení nebo technický stav. Stejný předmět proto nemusí být po několika letech oceněn částkou, za kterou by ho dnes člověk koupil.
Před podpisem smlouvy má smysl projít pozemek jako při inventuře: od domu přes plot až k nejvzdálenějšímu rohu zahrady. Ne kvůli formalitě, ale proto, že právě tam bývá uložené vybavení, na které se při sjednávání pojištění zapomíná nejčastěji.



