
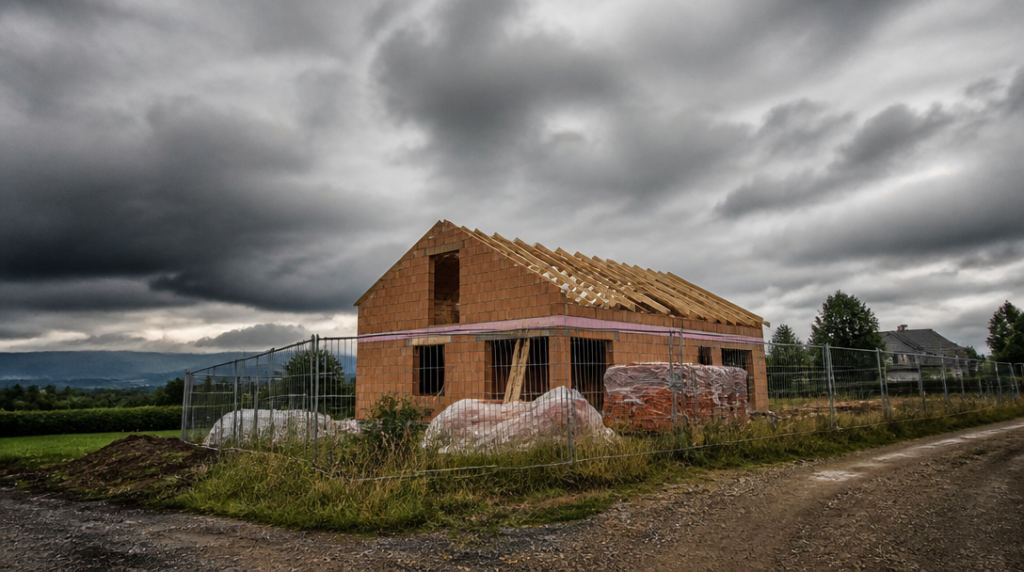
Rozestavěný dům může na první pohled působit jako hromada cihel, lešení a kabelů, kterou není třeba složitě chránit. Pro stavebníka je to ale často nejcennější majetek, jaký právě vlastní. Zatímco hotový dům se pojišťuje jako nemovitost s jasně danou hodnotou, stavba ve výstavbě se každý týden mění. Co tedy pojistka skutečně kryje – a kde začínají nepříjemná překvapení?
Základy ještě nejsou dům, ale škoda už může být vysoká
Pojištění budovy ve výstavbě se obvykle vztahuje na samotnou rozestavěnou stavbu a její stavební části. Do krytí mohou spadat například základy, obvodové zdi, střecha, okna, dveře nebo instalace, které už jsou součástí domu. Některé produkty zahrnují také stavební příslušenství a další prvky pevně spojené s nemovitostí.
To zní samozřejmě, jenže hranice mezi „součástí stavby“ a „materiálem připraveným na stavbu“ bývá pro klienta podstatná. Pojištění může zahrnovat i stavební materiál určený k zabudování, tedy například cihly, střešní krytinu, izolaci nebo část rozvodů čekajících na montáž. Neznamená to však automaticky ochranu všeho, co se na pozemku nachází. Volně uložené nářadí, elektronika, vybavení pracovníků nebo materiál ponechaný mimo zabezpečený prostor mohou mít jiný režim, případně nemusí být kryté vůbec.
Před podpisem smlouvy proto nestačí přečíst marketingový název produktu. Rozhodující jsou pojistné podmínky, definice pojištěné stavby a seznam výluk. Zloděj, který odnese měděné kabely, požár v provizorní garáži a vichřice stržená část střechy představují tři různé situace. Pojišťovna je nemusí posuzovat stejně.
Požár, voda a zloději nečekají na kolaudaci
U rozestavěného domu se nejčastěji řeší škody způsobené požárem, výbuchem, vichřicí, krupobitím, povodní nebo vodou z vodovodního zařízení. Výčet se ale mezi pojišťovnami liší a někde záleží na tom, zda jsou jednotlivá rizika sjednána samostatně, nebo tvoří součást širšího balíčku.
Riziko krádeže je během výstavby zvlášť citlivé. Na pozemku bývá drahý materiál, kabely, nářadí i stavební technika, přitom zabezpečení často zaostává za standardem hotového domu. Pojišťovna může požadovat oplocení, uzamykatelný objekt, zabezpečovací zařízení nebo jiné konkrétní podmínky. Když je materiál ponechaný přes noc volně pod plachtou, nemusí být problém jen v samotné krádeži, ale i v tom, zda byly splněny povinnosti uvedené ve smlouvě.
Podobně zrádná je voda. Zatékání do domu, který ještě nemá dokončenou střechu, může vypadat jako jasná pojistná událost. Ve skutečnosti se může zkoumat, zda škodu způsobila náhlá vichřice, nebo dlouhodobé zanedbání stavby. Pojistka zpravidla nenahrazuje běžné stavební vady, nekvalitně provedenou práci ani škody, kterým šlo zabránit řádným zakrytím konstrukcí.
Kdo zaplatí vysoušení a odstranění poničené stavby
Největší účet někdy nevznikne samotným požárem nebo vichřicí, ale až po nich. Poškozenou stavbu je třeba zabezpečit, odvézt suť, vysušit konstrukce nebo částečně odstranit její části. U některých produktů se proto mezi kryté náklady řadí sanace, vysoušení a částečné či úplné odstranění pojištěné stavby po pojistné události.
Právě tady se může rozhodovat o tom, zda pojistka pomůže prakticky, nebo jen formálně. Limit nastavený na obnovu jednoho pokoje nemusí stačit na dům, do kterého naprší po stržení střechy. Vyplatí se zjistit, zda jsou náklady na úklid, odvoz odpadu a statické zajištění zahrnuté v hlavním limitu, nebo mají vlastní podlimit.
Technická asistence může v takové chvíli zajistit například havarijní zásah nebo odbornou pomoc. Jeden z nabízených produktů ji poskytuje až pětkrát ročně, přičemž limit činí 10 000 korun na jednu událost. To může být užitečné při havárii vody nebo nutném provizorním zabezpečení, ale nejde o náhradu za vysokou škodu na celé stavbě. Rozdíl mezi asistenční službou a samotným pojistným plněním se v praxi snadno přehlédne.
Hodnota domu roste, pojistná částka často zůstává
Rozestavěný dům má jeden specifický problém: jeho hodnota se mění rychleji než pojistná smlouva. Na začátku může jít o základovou desku, o několik měsíců později už o uzavřenou stavbu se střechou, okny a rozvody. Pojistná částka nastavená při sjednání pak nemusí odpovídat tomu, co by stálo dům znovu postavit.
Podle odborného odhadu je v Česku přibližně dvě třetiny rodinných domů pojištěno na nižší částku, než činí jejich obnova. U domu ve výstavbě může stejný problém vzniknout postupně, téměř nepozorovaně. Stavebník několik měsíců investuje další peníze, ale smlouvu neupraví. Po velké škodě pak zjistí, že pojišťovna nevyplatí plnou částku potřebnou k návratu do původního stavu.
Některé produkty umožňují každoroční automatickou valorizaci pojistné částky podle růstu cen nemovitostí. To je užitečná pojistka proti zdražování stavebních prací a materiálu, sama o sobě ale neřeší každou změnu během výstavby. Když se dům během roku výrazně posune, může být potřeba částku upravit i mimo běžnou valorizaci.
Smlouva musí sledovat staveniště, ne jen projekt
Při sjednávání se vyplatí popsat realitu na pozemku bez zkratek: co už stojí, co je uskladněné, zda je objekt oplocený, kdo stavbu provádí a zda v ní někdo přespává. Stejně podstatné je oznámit změnu, když se z otevřeného staveniště stane uzavřený dům nebo když přibude drahé vybavení.
Pozornost si zaslouží také spoluúčast, územní rozsah, limity jednotlivých rizik a výluky pro škody způsobené vadou projektu či vadně provedenou prací. Pojistka není stavební dozor ani záruka za dodavatele. Když praskne konstrukce kvůli chybě v návrhu, nemusí jít o událost, kterou majetkové pojištění zaplatí.
Člověk si při čtení smlouvy snadno představí především dramatický požár. Mnohem praktičtější otázka však zní: kdo zaplatí vysušení zdiva, odvoz suti a provizorní zakrytí domu, když škoda přijde v listopadu, stavba ještě není dokončená a další materiál už je objednaný? Právě odpověď na tuto otázku ukáže, zda pojištění chrání skutečný dům ve výstavbě, nebo jen jeho zjednodušený popis na formuláři.



