
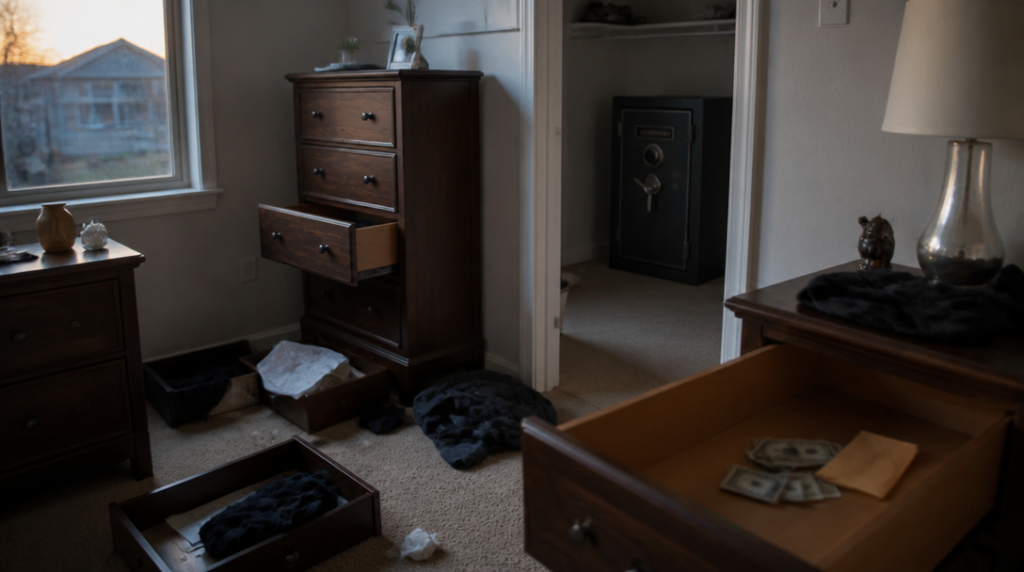
Večer zjistíte, že se někdo vloupal do bytu. Elektronika zůstala na místě, ale obálka s penězi zmizela ze zásuvky v pracovně. Škoda je 35 000 korun. Otázka zní jednoduše: proplatí pojišťovna celou částku?
Ne nutně. U hotovosti uložené doma rozhoduje především limit v pojistné smlouvě, způsob uložení peněz a podmínky, které musí pojištěný při krádeži splnit.
Hotovost bývá součástí pojištění domácnosti
Peníze doma se obvykle řeší v rámci pojištění domácnosti nebo pojištění vybavení domácnosti. Nejde tedy automaticky o samostatné pojištění bankovek. Smlouva určuje, jaké věci jsou pojištěné, proti jakým rizikům a do jaké částky.
Limit na hotovost funguje jako horní hranice plnění. Když máte doma 50 000 korun, ale smlouva umožňuje proplatit nejvýše 20 000 korun, pojišťovna nemůže vyplatit celou ztracenou sumu. Skutečná částka navíc závisí na tom, zda se krádež prokáže a jestli byly splněny další podmínky smlouvy.
Část peněz proto může zůstat bez náhrady, i když máte pojištění domácnosti sjednané řadu let. Pojistka totiž nechrání hotovost automaticky v neomezené výši.
Rozdíl mezi zásuvkou a trezorem
Pojišťovny často rozlišují, jestli byly peníze volně uložené v domácnosti, nebo zabezpečené v trezoru. Trezor může limit výrazně zvýšit. Neznamená to ale, že stačí dát bankovky do jakékoli uzamykatelné schránky.
Rozhodující bývají požadavky uvedené v pojistných podmínkách. Pojišťovna může řešit například typ trezoru, jeho zabezpečení nebo způsob ukotvení. Při pojistné události může být nutné doložit také to, že trezor skutečně existoval a odpovídal požadovaným parametrům.
Právě tady vzniká časté nedorozumění. Člověk má doma kovovou skříňku s klíčem a považuje ji za trezor. Pojišťovna však může za trezor uznat jen zařízení splňující přesně stanovené požadavky. Rozhoduje text smlouvy, ne běžné označení v obchodě.
Kolik proplácí Kooperativa
U pojištění Kooperativa PRIMA činí limit pro hotovost uloženou běžným způsobem nejvýše 20 000 korun. Pokud jsou peníze uložené v trezoru, zvyšuje se limit na 75 000 korun.
U varianty Kooperativa KOMFORT je základní limit vyšší. Za hotovost může pojišťovna proplatit nejvýše 40 000 korun. Při uložení peněz v trezoru dosahuje limit 150 000 korun.
Rozdíl mezi variantami je výrazný. Při krádeži 60 000 korun může být u produktu PRIMA bez uznaného trezoru maximem 20 000 korun, zatímco u varianty KOMFORT by základní limit činil 40 000 korun. Pokud by podmínky pro uložení v trezoru byly splněné, měnily by se i příslušné horní hranice.
Ani vyšší limit však neznamená automatickou výplatu celé částky. Musí být prokázaná samotná škoda a pojišťovna posuzuje také okolnosti události.
Jaké limity uvádí ČSOB
U ČSOB jsou ve zveřejněných podmínkách pro hotovost uvedené limity 20 000 korun při běžném uložení a 40 000 korun při uložení v trezoru.
Na první pohled jde o jednoduché částky. Při uzavírání smlouvy je ale potřeba zjistit, ke kterému konkrétnímu produktu a jakým podmínkám se vztahují. Rozhodující není reklamní název pojištění, nýbrž sjednaná varianta a dokumenty, které jsou její součástí.
Stejně jako u jiných pojišťoven se vyplatí ověřit, co smlouva považuje za hotovost, jaké zabezpečení vyžaduje a proti jakým událostem peníze chrání. Krádež po vloupání může mít jiné posouzení než prosté zmizení peněz bez známek násilného vniknutí.
Co pojišťovna při škodě řeší
Při oznámení krádeže se obvykle dokládá, co se stalo a jak vysoká byla škoda. Pomoci může policejní protokol, popis události, fotografie poškozených dveří nebo zámku a také dokumenty či záznamy, které potvrzují původ a držení peněz.
U hotovosti bývá dokazování obtížnější než u televize nebo jízdního kola. Bankovky nemají jméno vlastníka ani výrobní číslo. Pokud si doma schováváte vyšší částku, dává smysl mít k dispozici alespoň rozumné vysvětlení, proč jste ji drželi právě v daný okamžik, například výběr z účtu nebo plánovanou úhradu.
To samo o sobě nezaručí výplatu. Může to však pomoci objasnit, že peníze skutečně existovaly a nešlo jen o částku uvedenou dodatečně po vloupání.
Pojišťovna může plnění krátit nebo odmítnout, pokud nebyly dodržené smluvní povinnosti. Problémem může být například nedostatečné zabezpečení domácnosti, nesplnění podmínek pro trezor nebo nepravdivé údaje při likvidaci škody.
Kdy má vyšší limit smysl
Vyšší limit se hodí hlavně lidem, kteří doma pravidelně drží větší obnos. Může jít o peníze na rekonstrukci, hotovost z podnikání nebo část úspor uloženou mimo bankovní účet. Pokud podobná částka leží doma jen výjimečně, je stále dobré vědět, jaký limit platí právě pro daný den.
Největší chybu představuje představa, že hodnota hotovosti odpovídá hodnotě celého pojištění domácnosti. Pojištění vybavení může mít vysoký celkový limit, ale pro peníze platí samostatný, výrazně nižší strop.
Před podpisem smlouvy proto hledejte přímo položku týkající se hotovosti a cenností. Zkontrolujte základní limit, částku při uložení v trezoru, požadavky na jeho zabezpečení a doklady, které může pojišťovna při škodě požadovat. U bankovek uložených v zásuvce se často rozhoduje během několika řádků pojistných podmínek, ne podle částky, kterou máte skutečně doma.



