
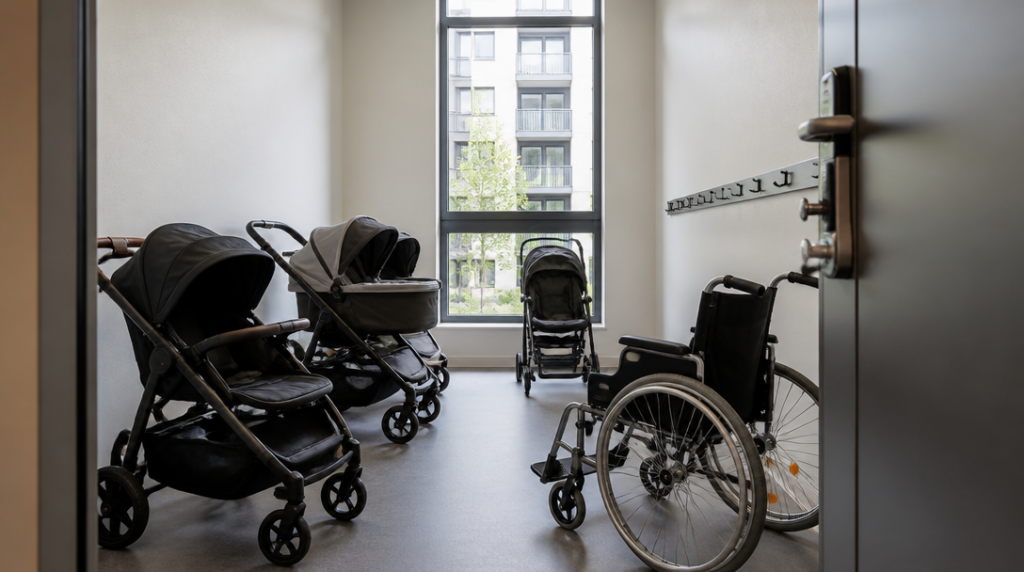
Kdo zaplatí ukradený kočárek ze společné kočárkárny – majitel bytu, SVJ, nebo pojišťovna? Odpověď není schovaná v tom, že věc stála v domě. Rozhodují konkrétní podmínky pojištění domácnosti, charakter prostoru a limit, který máte ve smlouvě.
Kočárkárna přitom nemusí být automaticky mimo hru. Některé pojistky domácnosti zahrnují i společné nebytové prostory, například kočárkárnu nebo sklep. Neznamená to ale, že se na každý uložený předmět vztahuje neomezené krytí a všechna rizika.
Kočárkárna může být součástí pojištění domácnosti
Kooperativa v rámci pojištění domácnosti počítá také se společnými nebytovými prostory. Výslovně mezi ně řadí kočárkárnu a sklep. Pro vlastníka kočárku je to dobrá zpráva, ale smlouva tím nekončí – u dražších věcí může být potřeba navýšit dílčí limit plnění.
Právě limit bývá kámen úrazu. Kočárek může stát několik tisíc, ale také desítky tisíc korun, zvlášť když jde o kombinovaný model s autosedačkou, hlubokou korbou a dalším příslušenstvím. Pojistka může prostor zahrnovat, přesto nemusí stačit na celou hodnotu věci.
U některých produktů je kočárkárna vedena jako takzvaný vedlejší prostor domácnosti. PVZP ji mezi kryté vedlejší prostory zahrnuje a varianta MAXI podle nastavení produktu hradí škodu v aktuální nové ceně bez ohledu na stáří věci. To je rozdíl, který se projeví hlavně u několikaletého kočárku: výpočet nemusí vycházet jen z jeho dnešní bazarové hodnoty.
Uzamčené dveře nejsou detail
Pojišťovna se při krádeži nebude dívat pouze na to, kde kočárek stál. Zajímat ji může také zabezpečení prostoru. Maxima například kryje věci ve společném uzamykatelném prostoru a mezi uvedenými případy zmiňuje kočárkárnu i krádež dětského kočárku nebo invalidního vozíku.
Rozdíl mezi místností s řádně uzamčenými dveřmi a volně přístupnou chodbou je zásadní. Kočárek odstavený u výtahu může být v domě, ale tím se z něj nestává věc uložená v pojištěném vedlejším prostoru. U společných místností může hrát roli také typ zámku nebo způsob, jakým se pachatel dovnitř dostal.
Proto se vyplatí zjistit, jak pojišťovna chápe pojem „uzamykatelný prostor“. Někdy je rozhodující samotná existence dveří, jindy jejich zabezpečení a další požadavky uvedené v podmínkách. Ani bytový dům s novým vstupním systémem nemusí splnit všechny požadavky, pokud má kočárkárna dveře, které zůstávají běžně otevřené.
Co znamená pojištění na první riziko
Krádež kočárků a invalidních vozíků je ve vybraných podmínkách Slavia vedena jako pojištění na první riziko. To znamená, že pro daný typ škody existuje vlastní limit plnění. Nejde tedy o automatickou náhradu celé hodnoty všech věcí uložených ve společných prostorách.
Příklad je jednoduchý. Jestliže limit pro krádež kočárku činí určitou částku a kočárek má vyšší hodnotu, pojišťovna při splnění ostatních podmínek neuhradí více, než dovoluje tento limit. Přesnou částku je proto potřeba hledat přímo ve smlouvě nebo v aktuálních pojistných podmínkách, ne pouze v názvu pojištění.
U dražších věcí dává smysl zkontrolovat nejen celkovou pojistnou částku domácnosti, ale také jednotlivé dílčí limity. Ty se mohou týkat krádeže ze společných prostor, elektroniky, sportovního vybavení nebo právě kočárků. Jedna vysoká částka pro celou domácnost nemusí znamenat stejně vysokou ochranu každé jednotlivé věci.
Rozhoduje přesná formulace smlouvy
Aktuální podmínky Kooperativy pro rok 2026 například pracují se společnou kočárkárnou jako s konkrétně definovaným prostorem. Při posuzování škody pak hraje roli sjednaný limit, zabezpečení i rozsah krytých rizik. Samotné uložení věci v domě nárok na plnění nevytvoří.
Tohle je moment, kdy se vyplatí odložit obecné představy a otevřít vlastní smlouvu. Hledejte výrazy jako společné nebytové prostory, vedlejší prostory, kočárkárna, krádež, loupež nebo první riziko. Podmínky mohou rozlišovat mezi krádeží vloupáním a prostým odcizením, což je u kočárku ponechaného v otevřeném prostoru velmi podstatné.
Pojištění domácnosti také není totéž co pojištění domu sjednané bytovým družstvem nebo SVJ. Pojištění domu chrání především stavbu a společné části jako takové. Váš kočárek, koloběžka nebo osobní věci ve sklepě obvykle spadají do pojištění domácnosti konkrétního vlastníka či nájemníka, pokud smlouva takové uložení připouští.
Co udělat před případnou škodou
Nejprve si ověřte, zda je kočárkárna ve smlouvě výslovně zahrnutá a jaký limit se na ni vztahuje. Potom zkontrolujte, zda prostor odpovídá požadavkům na uzamčení a jestli pojistka kryje právě krádež, případně i vandalismus nebo poškození při pokusu o vloupání.
U hodnotnějšího kočárku si schovejte doklad o koupi, případně fotografie, výrobní číslo a dokumentaci k modelu. Nejde o zbytečnou administrativu. Při likvidaci škody mohou tyto údaje pomoct prokázat, co bylo odcizeno a jakou hodnotu věc měla.
Když kočárek zmizí, oznamte krádež policii a nic zbytečně nepřemisťujte, dokud nebude zdokumentovaný stav prostoru. Pojišťovna může potřebovat informace o zámku, stopách po vloupání, době posledního uzamčení i svědectví dalších obyvatel. Fotografie poškozených dveří nebo zámku bývají stejně užitečné jako samotný doklad o nákupu.
Největší omyl spočívá v představě, že společná kočárkárna je automaticky bezpečnou prodlouženou rukou bytu. Pro pojišťovnu je to samostatně posuzovaný prostor s vlastním limitem a vlastními pravidly, takže pár minut kontroly smlouvy může rozhodnout o tom, zda po krádeži zůstane jen prázdné místo, nebo také reálná šance na náhradu.



