
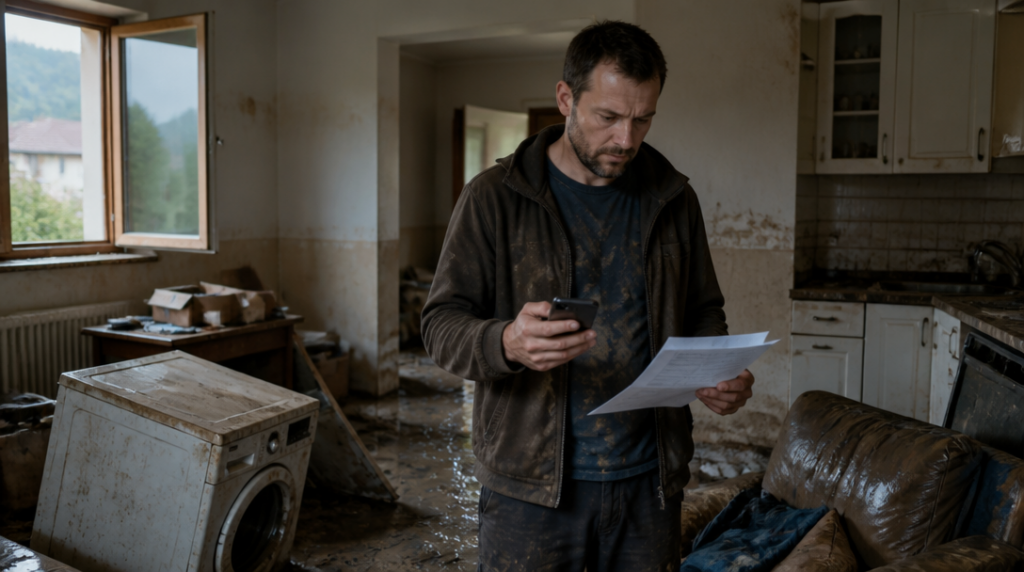
Na podlaze zůstává tenká vrstva bahna, v rohu obýváku bublá mokrá omítka a ze sklepa je cítit směs nafty, hlíny a zatuchlého dřeva. Majitel domu stojí mezi převrácenou pračkou a krabicemi s fotografiemi a v telefonu hledá pojistnou smlouvu. Právě v takové chvíli se ukáže, co pojištění majetku skutečně umí – a co od něj člověk čekal marně.
Po povodních v září 2024 pojišťovny evidovaly téměř 100 000 majetkových škod za více než 20 miliard korun. Čísla působí vzdáleně, dokud člověk nevidí konkrétní kuchyň, kde voda vytáhla spodní skříňky z pantů, nebo dětský pokoj s nasáklou matrací. Pojištění může pokrýt opravu domu, vybavení domácnosti i další náklady, ale jen v rozsahu, který odpovídá uzavřené smlouvě.
Základní rozdíl vede mezi pojištěním nemovitosti a domácnosti. Nemovitost chrání samotnou stavbu: střechu, zdi, podlahy, okna, pevně zabudované vybavení nebo technické instalace. Domácnost se vztahuje na věci uvnitř, tedy nábytek, elektroniku, oblečení, sportovní vybavení, nářadí nebo spotřebiče, které nejsou součástí stavby. Když vichřice strhne střechu a déšť zničí televizi, mohou se uplatnit oba typy pojištění. Jedna smlouva sama o sobě nemusí stačit.
Rozsah ochrany se liší podle produktu. Smlouva může zahrnovat požár, výbuch, vichřici, krupobití, tíhu sněhu, únik vody z potrubí, povodeň či záplavu. Někdy jsou rizika součástí širšího balíčku, jindy se přidávají zvlášť. Povodeň a záplava navíc nejsou totéž: povodeň znamená vystoupení vody z koryta nebo její rozlití, zatímco záplava může vzniknout například po přívalovém dešti, kdy voda steče z okolního terénu.
Na papíře bývá největším číslem pojistná částka. Právě ta ale často neodpovídá tomu, kolik by dnes stálo dům znovu postavit. V Česku je pojištěno přibližně 60 procent nemovitostí, správně nastavené pojištění má méně než třetina z nich. Průměrné podpojištění dosahuje zhruba 40 procent. U domu s reálnou stavební hodnotou 6,6 milionu korun tak může smlouva pracovat s částkou výrazně nižší, než jakou by vyžadovala skutečná obnova.
Podpojištění se neprojeví při běžném pohledu na smlouvu. Vynoří se až při škodě. Jestliže je nemovitost pojištěna jen na část své hodnoty, pojišťovna může pojistné plnění krátit poměrně. Dům nezlevní jen proto, že byl pojištěn levněji. Materiál, řemeslníci i stavební práce mezitím zdražují a starší smlouva bez aktualizace může během několika let ztratit kontakt s realitou.
Podobné potíže vznikají u domácnosti. Lidé často odhadnou cenu vybavení podle toho, co vidí na první pohled, ale zapomenou na oblečení, knihy, nádobí, nářadí, dětské věci nebo elektroniku uloženou ve skříních. Stačí si představit, že by bylo nutné zařídit celý byt znovu od prázdných místností. Ta částka bývá nepříjemně vyšší než součet cen několika nejdražších spotřebičů.
Pozornost si zaslouží také limity na jednotlivá rizika a věci. U cenností, hotovosti, jízdních kol, elektroniky nebo vybavení uloženého ve sklepě může být plnění omezené. Pojišťovna může požadovat také konkrétní zabezpečení: zamčené dveře, bezpečnostní zámek, uzamčenou kóji nebo funkční alarm. Když podmínky smlouvy vyžadují zabezpečení a při vloupání chybí, řešení škody se komplikuje.
Čekací doba dokáže překvapit člověka, který uzavře pojištění až ve chvíli, kdy se řeka začíná zvedat. Některé aktuální produkty stanovují u povodně a záplavy čekací dobu deset dní od počátku pojištění. Škoda vzniklá během této lhůty proto nemusí být krytá. Smlouva navíc může obsahovat výluky pro dlouhodobé zatékání, zanedbanou údržbu, spodní vodu nebo škody, které vznikly postupně a ne náhlou událostí.
Výslednou částku ovlivňuje spoluúčast. Ta je část škody, kterou člověk hradí sám, a může být stanovena pevnou sumou nebo procentem. Nižší pojistné často znamená vyšší spoluúčast. U některých produktů se naopak uvádí nulová spoluúčast; například u pojištění majetku určeného pro klienty VZP ČR je zmiňována sleva 30 procent a spoluúčast 0 korun. Takový údaj má smysl číst vždy společně s celým rozsahem krytí, limity a výlukami, ne jako samostatný příslib úhrady každé škody.
Když už k události dojde, hodí se jednat rychle a opatrně. Nejprve je třeba zabránit dalšímu poškození, pokud je to bezpečné, potom vše vyfotografovat a sepsat. Mokré věci není dobré bez rozmyslu vyhodit, protože pojišťovna může potřebovat doložit jejich stav. Pomáhají účtenky, fotografie před škodou, inventář domácnosti nebo doklady o opravách. U havárie vody může být nutné uzavřít hlavní přívod, u požáru zasahují hasiči a jejich dokumentace se později stává součástí šetření.
Pojištění přitom není jedinou pomocí, která může po velké živelní události přijít. Pro domácnosti zasažené povodněmi může program Živel 3 poskytnout podporu až 3,5 miliardy korun. Taková veřejná pomoc však nenahrazuje pojistnou smlouvu ani neřeší automaticky všechny náklady. Majitel domu, který si po opadnutí vody sedne k jídelnímu stolu s mokrými deskami a účtem za vysoušeč, se nakonec vrací ke stejným otázkám: co přesně měl sjednáno, na jakou částku a za jakých podmínek.



