
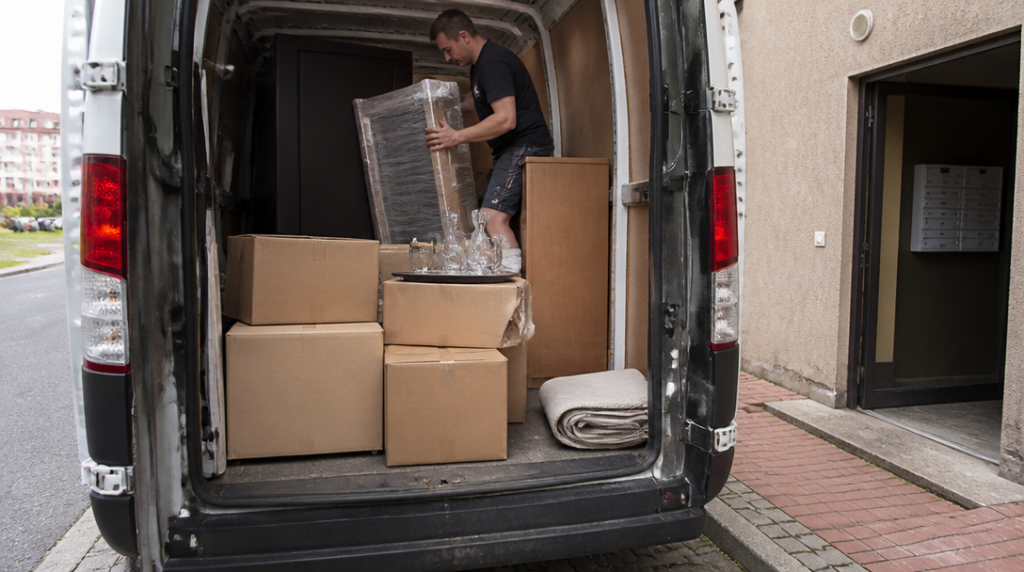
Pojištění domácnosti vám při stěhování nemusí zaplatit jedinou rozbitou věc. Samotný fakt, že máte pojistku na vybavení bytu, ještě neznamená, že jsou nábytek, elektronika nebo krabice chráněné během přepravy z jedné adresy na druhou.
Tohle bývá nepříjemné překvapení hlavně ve chvíli, kdy stěhování probíhá za pomoci dodávky a několika známých. Televizor sklouzne při vykládce, skleněná vitrína praskne při nakládání a člověk automaticky sáhne po pojistné smlouvě. Jenže běžné pojištění domácnosti se obvykle nevztahuje automaticky na poškození věcí při přepravě. Rozhodují konkrétně sjednaná rizika, místo pojištění a přesné znění pojistných podmínek.
Co se děje s pojištěním při změně adresy
Pojišťovny mohou stěhování řešit dočasným překrytím původního a nového bydliště. U Kooperativy například pojištění domácnosti platí i v novém bytě po dobu 30 dnů od zahájení stěhování. Obě domácnosti přitom musí být ve stejném státě a začátek stěhování je potřeba pojišťovně předem oznámit.
To je užitečná ochrana pro situaci, kdy máte část věcí ještě ve starém bytě a část už v novém. Neznamená ale automaticky, že pojišťovna převezme odpovědnost za celý přesun mezi těmito místy. Překlenutí dvou adres řeší hlavně to, kde se domácnost nachází, nikoli všechny okamžiky, kdy je majetek naložený ve vozidle, na chodbě nebo v rukou stěhovací firmy.
Rozdíl je zásadní. Pojištění může chránit věci uložené v domácnosti, ale přeprava je samostatná situace s vlastními riziky. Vůz prudce zabrzdí, náklad se posune, pracovník upustí krabici nebo se část vybavení ztratí při předání. Každý z těchto okamžiků může mít v pojistných podmínkách jiné zacházení.
Pozornost si zaslouží také územní rozsah. Pojištění může být sjednané jen pro Českou republiku, případně pro celou Evropu. Stěhování do zahraničí proto není jen otázkou delší trasy. Je potřeba ověřit, zda smlouva vůbec platí v zemi, kam se stěhujete, a zda se do jejího rozsahu vejde také přeprava mezi oběma adresami.
Před začátkem stěhování má smysl zavolat pojišťovně a popsat jí celý scénář bez zkratek: odkud kam se věci převážejí, kdo je nakládá, kdo řídí vozidlo a zda půjde o placenou službu. V pojištění rozhodují právě takové detaily. Věta „mám pojištěnou domácnost“ je pro posouzení škody příliš obecná.
Přeprava není totéž co domácnost
Pro samotnou silniční přepravu existuje samostatné pojištění věcí během dopravy. Kooperativa ho uvádí především pro podnikající osoby a může krýt poškození nebo odcizení věcí ve vozidle. Taková pojistka se tedy hodí hlavně stěhovacím firmám, dopravcům nebo podnikatelům, kteří pravidelně převážejí cizí či vlastní majetek.
Soukromý člověk, který si pronajme dodávku a stěhuje se svépomocí, by neměl předpokládat, že stejná ochrana vzniká automaticky spolu s pronájmem vozidla. Pronájem dodávky není pojištění nákladu. A ani běžná pojistka domácnosti nemusí pokrývat škodu, která vznikne v okamžiku, kdy věci opustí byt a vydají se na cestu.
Pojistné podmínky u přepravy mohou zahrnovat také škody při nakládce, vykládce nebo při předání zásilky neoprávněnému příjemci. Rozsah však záleží na konkrétním produktu a sjednaných podmínkách. Právě tady se vyplatí číst smlouvu pomaleji než reklamní leták. Slovo „přeprava“ může znít široce, ale některé části manipulace mohou být vymezené zvlášť.
U stěhovací firmy je proto rozumné chtít předem vědět, jak má pojištěnou odpovědnost a zda se její pojištění vztahuje na věci zákazníka po celou dobu zakázky. Není jedno, jestli škoda vznikne při nošení skříně ze třetího patra, při jízdě nebo při vykládce v novém bytě. Stejně tak není jedno, zda firma přepravuje běžný nábytek, nebo drahý obraz, trezor či hudební nástroj.
U cennějších věcí se vyplatí pořídit fotografie před nakládkou a uchovat doklady o jejich hodnotě. Nejde o formalitu pro puntičkáře. Při škodě se bude řešit, co bylo poškozeno, v jakém stavu to bylo před přepravou a jaká částka odpovídá skutečné hodnotě. Krabice bez popisu a nábytek bez jediného snímku se později dokazují podstatně hůř.
Nejvíc lidí začne pojištění řešit až po nehodě, kdy už se nedá změnit rozsah krytí ani doplnit chybějící připojištění. Stěhování přitom trvá jen den nebo dva, ale během nich se majetek ocitá v neobvyklé situaci: je rozebraný, naskládaný ve vozidle a mimo místo, pro které byla domácnost původně pojištěná. Právě tenhle krátký úsek bývá slabým místem celé ochrany. A někdy stačí jediný ostrý náraz na obrubník, aby se ukázalo, že pojištěný byt ještě neznamená pojištěný přesun.



