
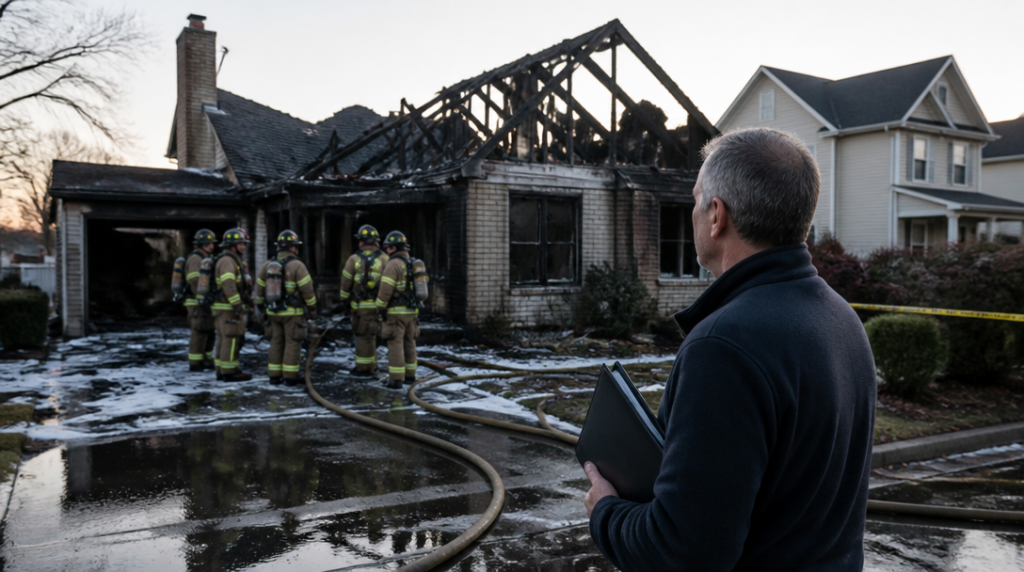
Představte si dva domy stojící vedle sebe. V prvním po požáru zůstaly ohořelé trámy, popraskané zdi a na dvoře hromada suti. Majitel má dobře nastavenou pojistku. Ve druhém vypadá situace podobně, jenže smlouva vznikla před patnácti lety a pojistná částka se od té doby nezměnila. Právě mezi těmito dvěma scénáři se rozhoduje, jestli pojištění pomůže začít znovu, nebo jen částečně zalepí největší škody.
Požár přitom neznamená jen plameny v obývacím pokoji. Do škody se mohou promítnout zakouřené stěny, voda z hašení, poškozené rozvody, zničené podlahy i náklady na odvoz suti. U rozsáhlejšího požáru se někdy neobejde bez demolice celé části domu a nové projektové dokumentace.
Podle dostupných údajů dosáhly škody způsobené požáry v Česku v roce 2025 přibližně 5,7 miliardy korun. To je téměř dvojnásobek hodnoty evidované o rok dříve. Čísla sama o sobě sice neřeknou, co se stane v konkrétní domácnosti, připomínají ale, že požár není vzdálený problém z televizních zpráv.
Základní pojištění domácnosti obvykle zahrnuje požár, výbuch a přímý úder blesku. Pojištění domácnosti se vztahuje hlavně na vybavení uvnitř, tedy například na nábytek, elektroniku, oblečení, spotřebiče nebo sportovní vybavení. Pojištění nemovitosti chrání samotnou stavbu – její zdi, střechu, okna, podlahy, instalace a další pevné součásti.
Rozdělení působí jednoduše, v praxi se ale hranice občas stírá. Vestavěná kuchyň nebo vestavěné skříně mohou být posuzovány jinak než volně stojící nábytek. U některých prvků proto rozhoduje konkrétní smlouva a pojistné podmínky, ne intuice majitele. Ta bývá po požáru stejně spolehlivá jako odhad ceny domu od stolu v kuchyni.
Samotný požár navíc nemusí být jediným rizikem, které má smysl řešit. Smlouva může podle zvoleného rozsahu zahrnovat také kouř, výbuch, vichřici, krupobití, vodu z vodovodního zařízení nebo přepětí. Tato rizika ale nejsou automatickou součástí každého produktu. Rozhoduje, co bylo skutečně sjednáno, jaké jsou limity a zda se na škodu nevztahuje výluka.
Zvláštní pozornost si zaslouží sklep a půda. Věci uložené v těchto prostorách bývají kryté jen za určitých podmínek. Prostor musí být řádně uzamčený a zpravidla ho smí užívat výhradně pojištěný. Kolo ponechané ve společné sklepní chodbě nebo krabice uložené v prostoru, kam mají přístup další obyvatelé domu, proto nemusí mít stejnou ochranu jako vybavení v bytě.
Drahé věci potřebují vlastní kontrolu. Šperky, sběratelské předměty, elektronika nebo umělecká díla mohou mít v pojistných podmínkách zvláštní limity. Pojišťovna může požadovat doklady o koupi, fotografie, odborné ocenění nebo bezpečnostní prvky. Bez nich se vyřízení škody může zkomplikovat právě ve chvíli, kdy člověk řeší mnohem naléhavější věci.
Nejčastější problém se skrývá v pojistné částce. Pojištění se obvykle sjednává na novou cenu, tedy na částku potřebnou k pořízení nové věci nebo k obnově stavby v odpovídajícím rozsahu. Starší smlouva však nemusí držet krok s cenami stavebních prací, materiálu ani vybavení domácnosti.
Česká asociace pojišťoven upozorňuje, že podpojištěno může být až 70 procent českých rodin. U některých domů činí sjednaná částka dokonce méně než polovinu jejich skutečné hodnoty. Majitel může mít pocit, že platí za solidní ochranu, jenže při likvidaci škody se ukáže, že pojistka pokrývá jen část reality.
Při podpojištění může pojišťovna krátit plnění podle poměru sjednané a skutečné hodnoty majetku. Jestliže je například dům pojištěný na polovinu své reálné hodnoty, nemusí pojišťovna u částečné škody zaplatit celou cenu opravy. Přesný postup se řídí smlouvou a okolnostmi škody, princip ale zůstává nepříjemně prostý: nízká pojistná částka neznamená levnější ochranu, nýbrž větší část rizika na bedrech majitele.
Do kalkulace se vyplatí započítat také výdaje, na které člověk při běžném odhadu zapomene. Demolice může představovat přibližně 10 až 15 procent nákladů na obnovu. Projektová dokumentace může přidat dalších zhruba 3 až 6 procent. Po požáru nejde jen o nákup cihel a nové střechy, ale také o odklizení následků a přípravu celé opravy.
Pojistnou částku proto nestačí nastavit podle ceny, za kterou byl dům kdysi koupen. Cena nemovitosti na trhu a náklady na její znovupostavení nejsou totéž. Rozdíl může být výrazný hlavně u starších domů, atypických staveb nebo objektů v lokalitách, kde zdražily řemeslné práce.
Stejně praktická je inventura domácnosti. Stačí projít místnosti a sepsat vybavení, u dražších věcí pořídit fotografie a uložit účtenky či záruční listy. Dokumentace uložená pouze v notebooku, který při požáru shoří, nebude příliš užitečná. Lepší je mít kopie mimo domácnost nebo v bezpečném elektronickém úložišti.
Po vzniku požáru je nutné nejdřív zajistit bezpečí lidí a řídit se pokyny hasičů. Teprve potom přichází na řadu pojišťovna. Škodu je vhodné oznámit co nejdříve, pořídit fotografie a bez domluvy nevyhazovat poškozené věci, pokud nejde o nebezpečný materiál nebo hygienický problém. Likvidátor potřebuje vidět rozsah škody, i když z některých předmětů zbyla jen očouzená troska.
Smlouvu má smysl otevřít po rekonstrukci, koupi dražšího vybavení i při výrazném růstu cen stavebních prací. Pět minut nad pojistnými podmínkami dnes může po požáru rozhodovat o tom, zda bude možné opravit dům, nebo se začne hledat provizorní bydlení a peníze na rozdíl v rozpočtu.



