
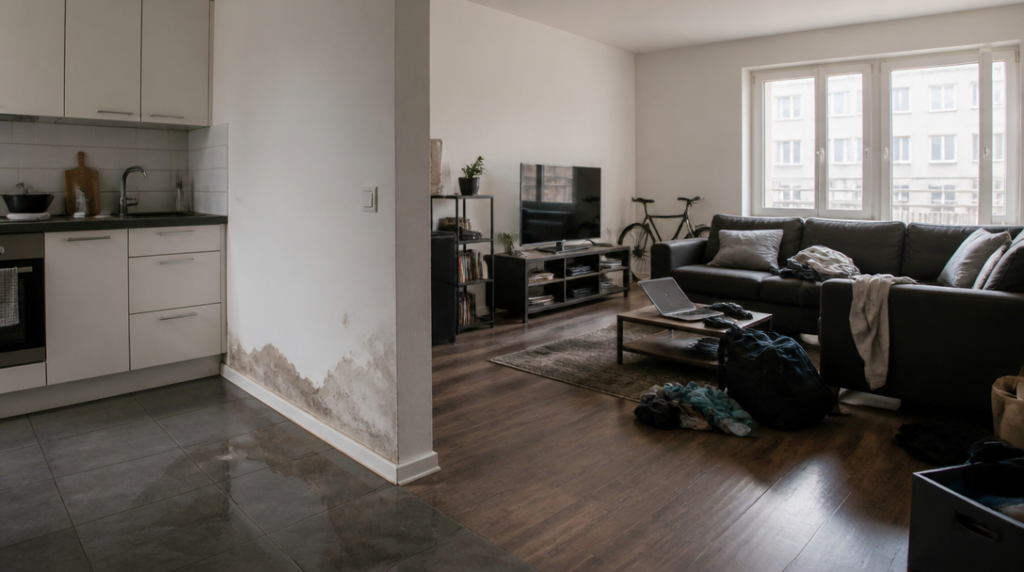
Pojištění sjednané kvůli hypotéce vám může chránit střechu, ale ne televizi v obýváku. Právě tady se láme rozdíl mezi pojištěním nemovitosti a pojištěním domácnosti — a právě tady mnoho lidí zjistí svůj omyl až po škodě.
Oba názvy znějí podobně, jenže každý chrání jiný druh majetku. Pojištění nemovitosti se vztahuje na stavbu. Pojištění domácnosti chrání její vybavení a osobní věci.
Co chrání pojištění nemovitosti
Pojištění nemovitosti se týká toho, co je pevně spojené s domem nebo bytem. Patří sem stěny, střecha, okna, dveře, podlahy a pevně zabudované instalace. U domu se ochrana může vztahovat také na další části stavby podle konkrétní smlouvy, například garáž nebo vedlejší objekt.
Když vichřice poškodí střechu, praskne vodovodní potrubí ve zdi nebo požár zničí část stavby, řešíte škodu právě přes tento typ pojištění. Nehraje přitom roli, jestli je uvnitř drahý nábytek. Pojišťovna posuzuje poškození samotné nemovitosti.
Záludnost přichází u věcí, které nejsou na první pohled ani úplně stavbou, ani úplně vybavením. Vestavěná kuchyňská linka obvykle patří k nemovitosti, protože je pevně zabudovaná. Volně stojící lednice, pračka nebo televize už obvykle spadají do pojištění domácnosti.
Rozhodující tedy není cena ani velikost věci. Lednice za desítky tisíc korun zůstává vybavením domácnosti, zatímco relativně levná vestavěná skříň může být součástí nemovitosti.
Pojištění domácnosti chrání to, co si odnesete
Pojištění domácnosti se vztahuje na movité věci uvnitř bytu nebo domu. Patří sem nábytek, elektronika, oblečení, knihy, běžné vybavení i sportovní potřeby. Když prasklé potrubí vytopí obývák a zničí sedačku, notebook nebo dětské oblečení, škoda se netýká jen podlahy a omítek.
Zjednodušené pravidlo zní: co byste při stěhování odnesli, to obvykle patří do domácnosti. Gauč, jízdní kolo i herní konzole se stěhují s vámi. Stěny, okna a pevně instalované rozvody zůstávají na místě.
Ani tohle pravidlo ale nenahradí přečtení smlouvy. Některé věci mohou mít zvláštní limity, například cennosti, elektronika, hotovost nebo vybavení uložené mimo byt. Rozdíl dělá také způsob zabezpečení domácnosti a rozsah sjednaných rizik.
Představte si obyčejnou kuchyň. Požár poškodí vestavěnou linku, troubu zabudovanou ve skříňce a zároveň volně stojící lednici. První část škody se typicky řeší z pojištění nemovitosti, druhá z pojištění domácnosti. Jedna místnost, dvě smlouvy.
Proč jedna pojistka vlastníkovi často nestačí
Majitel bytu nebo domu potřebuje zpravidla oba typy pojištění. Pojištění nemovitosti chrání samotnou stavbu, pojištění domácnosti její vybavení. Sjednat pouze jedno z nich znamená nechat část majetku bez ochrany.
Nejčastější omyl vzniká u hypoték. Banka obvykle požaduje pojištění nemovitosti, protože potřebuje chránit hodnotu zastaveného bytu nebo domu. Tato pojistka však sama o sobě nekryje nábytek, oblečení ani spotřebiče.
Byt může být po požáru stavebně opravený, ale jeho obyvatel přesto přijde o kuchyňské spotřebiče, elektroniku a osobní věci. Z pohledu banky může být podmínka hypotéky splněná. Z pohledu rodinného rozpočtu nastává mnohem bolestivější problém.
Nájemník má situaci jinou. Samotnou stavbu obvykle pojišťuje vlastník, takže nájemník potřebuje především pojištění domácnosti. To může chránit jeho nábytek, elektroniku, oblečení nebo sportovní vybavení. Samostatnou otázkou bývá pojištění odpovědnosti za škodu, například když nájemník vytopí sousedy nebo poškodí vybavení pronajatého bytu.
Největší past se jmenuje podpojištění
Ani dvě správně zvolené smlouvy nemusí stačit, pokud jsou nastavené na příliš nízké částky. Podpojištění nastává ve chvíli, kdy je majetek pojištěný na nižší hodnotu, než jakou ve skutečnosti má.
Pojišťovna pak může plnění snížit ve stejném poměru, v jakém byla sjednaná částka nižší než skutečná hodnota majetku. Kdo má domácnost reálně hodnotnou 1,5 milionu korun, ale pojistil ji jen na polovinu, nemůže automaticky počítat s plnou náhradou škody.
Problém se často objeví po rekonstrukci nebo po letech postupného nakupování. Nová kuchyň, vybavený dětský pokoj, počítače, kola a spotřebiče zvýší hodnotu domácnosti, i když si toho při placení běžných účtů sotva všimnete. Pojistná částka ale může zůstat stejná jako při podpisu smlouvy.
U nemovitosti se zase mění ceny stavebních prací a materiálu. Částka, která před lety vypadala rozumně, nemusí dnes pokrýt opravu střechy ani obnovu interiéru po rozsáhlém požáru. Pojištění se proto vyplatí projít po rekonstrukci, stěhování i větším nákupu vybavení.
Co si před sjednáním skutečně projít
Nejdřív si rozdělte majetek na dvě hromádky: co je pevně zabudované a co lze odnést. Pak zkontrolujte výluky, limity a způsob stanovení pojistné částky. Levnější smlouva může mít nízké limity právě u věcí, které byste při škodě potřebovali nahradit nejvíc.
Pozornost si zaslouží také sklepy, kočárkárny, garáže a další prostory mimo samotný byt. Sportovní vybavení uložené ve sklepě nemusí být chráněné za stejných podmínek jako věci v domácnosti. U dražší elektroniky nebo cenností se vyplatí ověřit, zda smlouva nepožaduje zvláštní zabezpečení či doklady o pořízení.
A pak je tu nepříjemná otázka: chcete pojistku hlavně proto, aby formálně vyhověla bance, nebo proto, aby po velké škodě opravdu udržela domácnost nad vodou? Odpověď bývá vidět v nastavených částkách, ne v názvu produktu ani v reklamní slevě. Právě tam se rozhoduje, jestli pojištění funguje jako ochrana, nebo jen jako další dokument ve složce.



