
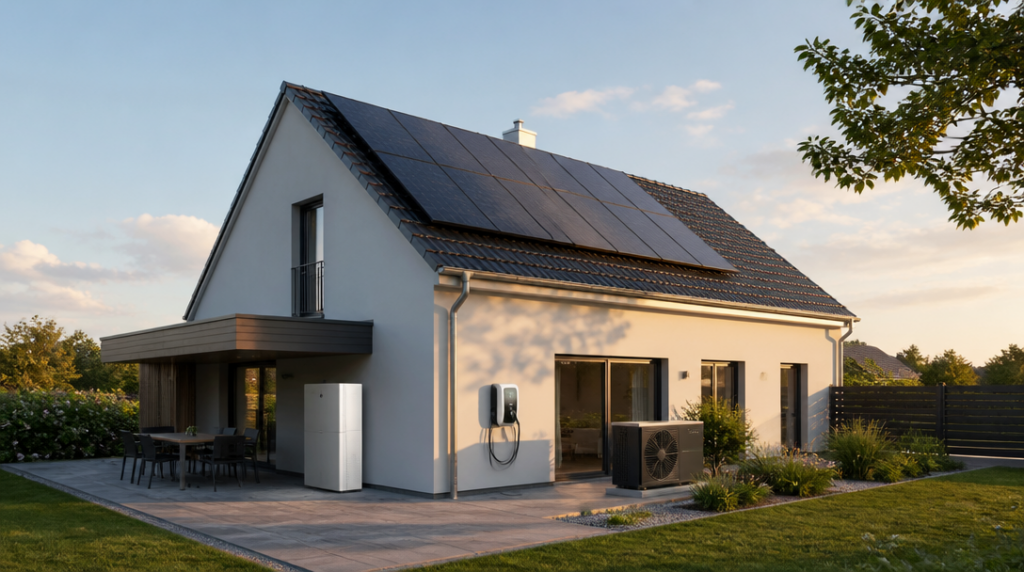
Majitel vnímá nízkoenergetický dům jako úspornou stavbu, která díky izolaci, fotovoltaice a tepelnému čerpadlu snižuje účty za energie. Pojišťovna v něm ale vidí také nemovitost s drahými technologiemi, jejichž poškození může znamenat vysoké náklady. Právě mezi těmito dvěma pohledy se rozhoduje o tom, zda bude pojistka při škodě skutečně použitelná.
U běžného rodinného domu se snadno soustředíme na střechu, zdivo, okna a vybavení interiéru. U nízkoenergetické stavby k tomu přibývají zařízení, která nejsou vždy automaticky posuzována stejně. Fotovoltaické panely, bateriové úložiště, tepelné čerpadlo nebo nabíjecí stanice mohou být součástí stavby, samostatným technickým zařízením, případně položkou s vlastními limity a podmínkami. Rozhoduje konkrétní smlouva.
Pojistná částka musí odpovídat skutečné hodnotě domu
Nejčastější problém nevzniká u samotné existence pojištění, ale u částky, na kterou je nemovitost sjednaná. Nízkoenergetický dům bývá dražší než standardní stavba podobné velikosti, protože do jeho ceny vstupují kvalitnější konstrukce, technologie a náročnější instalace. Hodnota se navíc může změnit i několik let po dokončení, například při rekonstrukci nebo doplnění energetických zařízení.
Fotovoltaika s baterií pro rodinný dům v roce 2026 obvykle představuje hodnotu 350 000 až 550 000 korun. Po instalaci proto nestačí ponechat původní pojistnou částku domu beze změny. O tuto investici je potřeba ji zvýšit, jinak může být nemovitost pojištěná na výrazně nižší částku, než jakou má ve skutečnosti.
Důsledek podpojištění se neomezuje na totální zničení domu. Pojišťovna může plnění krátit ve stejném poměru, v jakém pojistná částka odpovídá skutečné hodnotě nemovitosti. Jestliže je dům pojištěný například jen na část své reálné hodnoty, krácení se může projevit i u dílčí škody. Číslo uvedené ve smlouvě tedy není administrativní formalita, ale základ výpočtu případného plnění.
Při aktualizaci smlouvy má smysl vycházet z nákladů na znovupostavení, nikoli pouze z odhadní nebo tržní ceny. Tyto hodnoty se mohou lišit. Do pojistné částky se promítá konstrukce domu, stavební práce, materiál, vestavěné prvky i technické systémy, které by bylo nutné znovu pořídit a nainstalovat.
Technologie potřebují vlastní kontrolu
Fotovoltaika a tepelné čerpadlo instalované na stavbě se u některých produktů považují za součást stavby a kryjí se stejnými riziky jako dům. Takové nastavení může být praktické, protože majitel nemusí každé zařízení řešit odděleně. Přesto je třeba ověřit, zda se stejné pravidlo týká právě dané smlouvy, jaké jsou limity plnění a zda se vztahuje také na baterii, kabeláž, měnič nebo další součásti systému.
U technologií se posuzuje také odborná montáž a dodržení příslušných norem. Týká se to zejména fotovoltaiky, baterií a nabíjecích stanic. Při škodě může hrát roli dokumentace k instalaci, revizní zprávy, předávací protokoly nebo doklad o montáži odbornou firmou. Nejde o papírování pro papírování. U elektrického zařízení může právě způsob instalace rozhodnout o tom, zda bude škoda posouzena jako pojistná událost.
Na faktury a revizní dokumenty je lepší myslet ještě před první poruchou nebo požárem.
Samostatnou pozornost si zaslouží tepelné čerpadlo po skončení záruky. V aktuálních majetkových produktech se objevuje možnost opravy tepelného čerpadla po záruce, stejně jako fotovoltaiky, solárního systému nebo nabíjecí stanice elektromobilu. Neznamená to však automatické krytí všech závad. Rozhodují výluky, stáří zařízení, příčina poškození a nastavené limity. Běžné opotřebení nebo postupná ztráta výkonu se od náhlé poruchy posuzují odlišně.
Co prověřit u rozsahu pojištění
Majitel by měl u každé technologie zjistit, zda je krytá proti požáru, vichřici, krupobití, vodě, přepětí, pádu předmětu, krádeži nebo vandalismu. Přesný rozsah se liší podle produktu a některá rizika mohou mít vlastní limity. U fotovoltaických panelů na střeše je navíc relevantní otázka, zda pojištění zahrnuje také poškození konstrukce střechy a náklady spojené s demontáží a opětovnou instalací panelů.
Baterie přináší další specifikum. Její hodnota může být v pojistné částce zahrnuta společně s domem, ale podmínky mohou upravovat umístění, způsob zapojení nebo požadavky na zabezpečení. U nabíjecí stanice zase záleží na tom, zda je pevně připojená ke stavbě, nebo jde o přenosné zařízení. Rozdíl může ovlivnit, zda spadá pod pojištění nemovitosti, domácnosti, nebo pod zvláštní připojištění.
Pojištění domácnosti má jiný účel než pojištění stavby. Kryje především movité vybavení uvnitř domu, například nábytek, elektroniku, spotřebiče nebo osobní věci. U chytrého nízkoenergetického domu se vyplatí zkontrolovat i řídicí jednotky, domácí bateriové systémy a další zařízení, která nejsou pevně zabudovaná. Samotný dům může být pojištěný správně, zatímco jeho vybavení zůstane podhodnocené nebo zcela mimo sjednaný rozsah.
Pojištění během výstavby
U rozestavěného domu lze pojistit stavbu a stavební materiál. Běžné pojištění domácnosti se však sjednává až po dokončení, protože v rozestavěné nemovitosti ještě není běžná domácnost v obvyklém smyslu. Ve fázi výstavby se proto řeší jiné hrozby: krádež uloženého materiálu, poškození konstrukce, vandalismus nebo škody způsobené počasím.
Jakmile se instalují technologie, měla by se jejich hodnota promítnout do aktualizace pojištění. Nestačí vycházet z původního rozpočtu stavby, pokud se během realizace změnil rozsah vybavení nebo přibylo bateriové úložiště. U domu, který postupně získává další chytré prvky, se může pojistná částka za několik let od původního sjednání výrazně vzdálit skutečnosti.



