
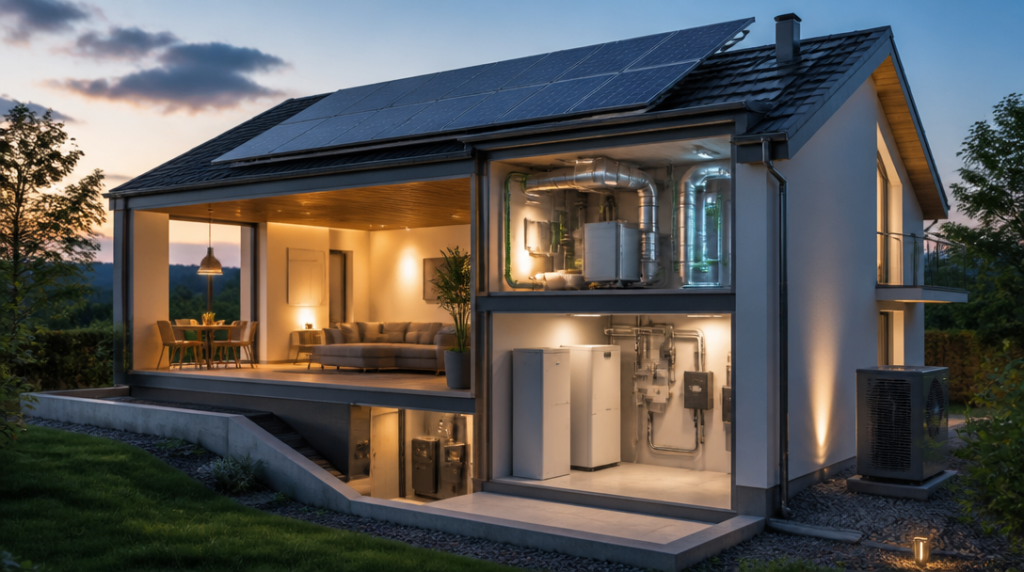
Pojištění domu nemusí chránit to nejdražší, co v pasivním domě máte. Tepelné čerpadlo, fotovoltaika, baterie nebo rekuperační jednotka sice mohou být součástí nemovitosti, jejich poškození ale automaticky neznamená plnou pojistnou ochranu.
Pasivní dům se od běžné stavby liší nejen spotřebou energie, ale také tím, kam se přesouvá jeho hodnota. Ve zdech zůstává méně peněz než v technologiích, které zajišťují vytápění, větrání, ohřev vody a výrobu elektřiny. Jedna porucha střídače může být pro rodinný rozpočet citelnější než poškozená část fasády. Přesto lidé při sjednávání pojištění často vyřeší hlavně střechu, okna a vybavení domácnosti. Technologie pak zůstanou schované v neurčité kolonce příslušenství.
Tepelné čerpadlo a fotovoltaika se v pojistných podmínkách mohou řadit mezi příslušenství budovy. To ale není kouzelné razítko, které automaticky pokryje každou závadu a každý typ škody. Rozhoduje sjednaný rozsah pojištění, konkrétní riziko i limity. Jinak se posuzuje požár, vichřice nebo krádež a jinak technická porucha, přepětí či zkrat. Majitel, který si z věty „fotovoltaika je součástí domu“ odvodí bezvýhradné krytí, si koleduje o nepříjemné překvapení.
Zvláštní pozornost si zaslouží přepětí. Přímý úder blesku do objektu zní dramaticky, ale elektroniku často poškodí méně nápadný impulz, který se do domu dostane elektrorozvodnou nebo komunikační sítí. Přepětí po úderu blesku do takové sítě se přitom nepovažuje za přímý úder blesku. Kdo má ve smlouvě pouze toto riziko, nemusí mít vyhráno. Rozdíl mezi jednotlivými formulacemi může v praxi znamenat desítky nebo stovky tisíc korun.
U elektronických a strojních zařízení nemovitosti proto existuje samostatné připojištění. Význam má hlavně u střídačů, bateriových úložišť, regulace a rekuperačních jednotek. Právě tyto prvky bývají citlivé, drahé a vzájemně propojené. Když selže jediná část systému, nemusí jít jen o výměnu jedné krabičky na zdi. Někdy se řeší také diagnostika, demontáž, doprava a nové nastavení celé soustavy. Jestli smlouva počítá pouze s poškozením stavby, mohou tyto náklady zůstat mimo její dosah.
Pojistnou částku není rozumné určovat podle ceny domu z inzerátu nebo podle částky, kterou člověk kdysi zaplatil za hrubou stavbu. U pasivního domu se do hodnoty promítají technologie, individuální montáž i rostoucí ceny práce. Podpojištění přitom není jen technický pojem z dokumentace. Když je hodnota nemovitosti nastavená příliš nízko, může se krátit plnění i u škody, která se týká jen části domu.
To se promítá také do některých doplňkových náhrad. U varianty KOMFORT činí limit na odcizené zabudované příslušenství rozestavěného domu při zabezpečení elektronickým zabezpečovacím systémem 400 000 korun uvnitř a 200 000 korun vně budovy. Bez tohoto zabezpečení je společný limit 200 000 korun. U domu ve výstavbě, kde už jsou instalované kabely, regulace, tepelné čerpadlo nebo části fotovoltaiky, nejde o akademickou drobnost. Staveniště nabízí zlodějům snadný cíl a některé komponenty lze odnést dřív, než se vůbec objeví v hotovém interiéru.
Podobně konkrétní je náhrada nákladů na náhradní ubytování. U varianty KOMFORT je omezená částkou 150 000 korun a dobou nejvýše šesti měsíců. Pro běžnou domácnost to může být dostačující, ale rozsáhlá škoda na technicky vybaveném domě se nemusí vyřešit rychle. Požár, voda v konstrukcích nebo dlouhodobá oprava energetického systému dokážou provizorní bydlení protáhnout. Smlouva pak nenarazí na dramatickou formulaci, nýbrž na prostý limit.
Pozornosti uniká i paušální náhrada 30 000 korun při škodě přesahující 75 procent pojistné částky. Tato částka se neposkytne, jestliže pojišťovna zjistí podpojištění. Právě proto není bezpečné vnímat podobný bonus jako automatickou finanční rezervu. Nejprve musí sedět samotná pojistná částka.
Při sjednávání se vyplatí projít nejen seznam technologií, ale také jejich umístění, způsob instalace a hodnotu. Fotovoltaické panely na střeše, baterie v technické místnosti a venkovní jednotka tepelného čerpadla nemusí být v podmínkách popsány stejně. U každé součásti má smysl hledat, zda se vztahuje krytí na krádež, přepětí, elektrickou poruchu, vandalismus a náklady spojené s uvedením zařízení do provozu. Takové čtení je méně zábavné než výběr barvy fasády, ale u moderního domu připomíná kontrolu pojistek v rozvaděči: člověk ji ocení hlavně tehdy, když něco selže.
Pasivní dům se proto nepojišťuje jen jako stavba. Je to také soubor elektroniky, strojů a závislých systémů, jejichž hodnota se v běžné představě o nemovitosti snadno ztratí. Rozhodující není, jak moderně dům vypadá, ale zda pojistná smlouva přesně zachytí jeho skutečně drahá místa.



