
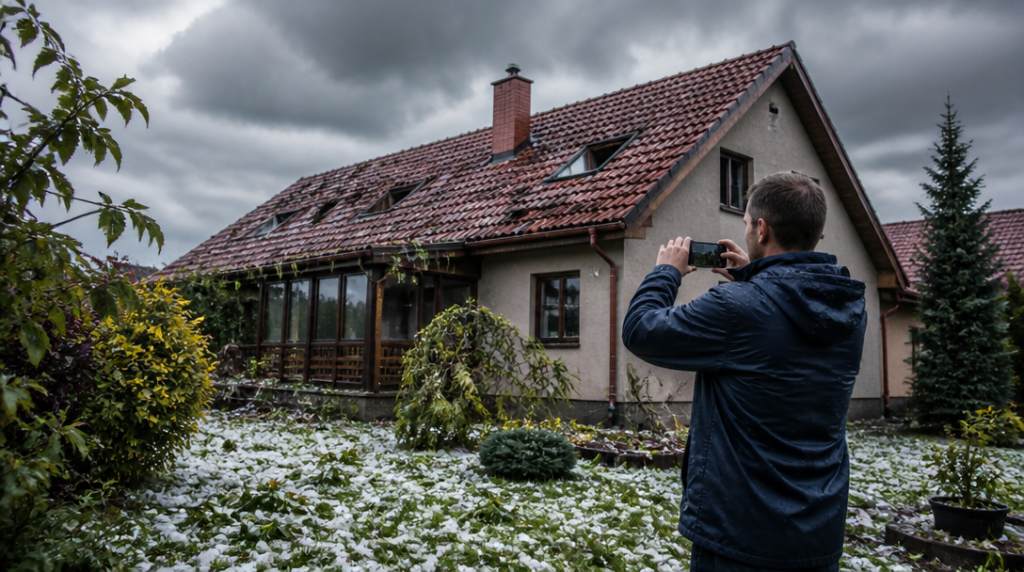
Krupobití může být krátká letní přeháňka, po které jen uklidíte zahradu. Stejně snadno se ale během pár minut promění v drahou opravu střechy, rozbitých oken a promáčeného interiéru. Právě mezi těmito dvěma scénáři se rozhoduje, jestli vše vyřešíte rychle, nebo se budete týdny přetahovat o podklady a rozsah škody.
Nejdřív se postarejte o bezpečí. Spadlé tašky, prasklé sklo nebo uvolněné části střechy mohou být nebezpečné. Do poškozených míst nevstupujte, pokud hrozí zřícení, a při zatékání odpojte elektřinu v ohrožené části domu. Fotografie počkají pár minut, zdraví ne.
Zkontrolujte, zda pojištění krupobití skutečně kryje
Kroupy automaticky neznamenají, že pojišťovna všechno zaplatí. U majetkového pojištění bývá krupobití a vichřice kryté jen tehdy, když máte toto riziko ve smlouvě sjednané. Projděte si proto pojistnou smlouvu, případně zavolejte na klientskou linku a ověřte si rozsah krytí, spoluúčast i případné limity.
Rozdíl může být i v tom, co přesně bylo poškozeno. Jinak se posuzuje střecha rodinného domu, jinak zahradní altán, oplocení nebo vybavení domácnosti. Některé položky mohou mít samostatné limity nebo zvláštní podmínky.
U majetkového pojištění lze využít také asistenční služby. Například u smluv, které je obsahují, fungují nepřetržitě a mohou pomoci s prvním zásahem po havárii. Jde hlavně o situace, kdy je potřeba rychle zabezpečit střechu, odčerpat vodu nebo zabránit dalšímu poškození.
Škodu vyfoťte dřív, než začnete uklízet
Jakmile je místo bezpečné, pořiďte fotografie. Začněte celkovými záběry, na kterých bude vidět celý dům nebo poškozená část střechy. Potom přidejte detailní snímky rozbitých tašek, děr v krytině, promáčených stropů, prasklých oken a dalších stop po krupobití.
Foťte za denního světla a z několika úhlů. Pokud je na zemi ledová drť nebo úlomky krytiny, zachyťte je také. Pomoci mohou i fotografie předchozího stavu domu, například z realitního inzerátu nebo z běžného rodinného archivu, ale nic takového si kvůli pojistné události nevytvářejte dodatečně.
Před opravou si poznamenejte rozměry poškozených ploch, přibližné stáří věcí a odhad ceny opravy. U střechy se hodí uvést, kolik metrů čtverečních krytiny bylo zasaženo, u vybavení zase rok pořízení a pořizovací cenu, pokud ji znáte. I obyčejný poznámkový blok v telefonu může později ušetřit dost dohadování.
Zatím nic nevyhazujte. Rozbitá okna, poškozené tašky nebo zničené části vybavení mohou být důležité pro posouzení škody. S opravou také počkejte, dokud se s pojišťovnou nedomluvíte, zda chce vyslat technika nebo si vyžádá další dokumentaci.
Výjimkou jsou nutná opatření, která brání zvětšování škody. Rozbitou tabuli můžete provizorně zakrýt, otvor ve střeše zakrýt plachtou a vodu vytírat nebo odčerpat. Všechny zásahy ale vyfoťte, uschovejte účtenky a poznamenejte si, kdy a proč jste je provedli. Nejde o chvíli na kompletní rekonstrukci střechy podle vlastního vkusu.
Nahlaste událost co nejdřív
Pojišťovnu kontaktujte bez zbytečného odkladu. Připravte si číslo smlouvy nebo rodné číslo pojištěného, datum a přibližný čas krupobití, adresu nemovitosti a stručný popis škody. U hlášení můžete uvést také to, zda do domu zatéká a jaká provizorní opatření už proběhla.
Pro oznámení škody u Kooperativy slouží telefonní číslo 957 105 105. Čím dřív událost nahlásíte, tím dřív získáte pokyny k dalšímu postupu. Pojišťovna může požadovat fotografie, seznam poškozených věcí, doklady o opravě nebo nabídku od řemeslníka.
Nenechte se zaskočit tím, že likvidátor neodsouhlasí částku jen podle prvního telefonátu. Pojišťovna potřebuje zjistit příčinu a rozsah škody, porovnat je s podmínkami smlouvy a posoudit, zda nejde o starší poškození nebo zanedbanou údržbu. Odpovídejte přesně a nepřikrášlujte stav domu před bouřkou.
Kdy volat řemeslníka a kdy asistenční službu
Pokud je střecha otevřená, prasklo potrubí nebo voda proniká k elektroinstalaci, nečekejte pasivně na prohlídku. Zavolejte asistenční službu a řiďte se jejími pokyny. U některých pojistek lze využít nonstop linku +420 466 100 777 pro havarijní zásahy, včetně pomoci pokrývače nebo elektrikáře.
Řemeslníka si můžete zajistit i sami, hlavně když hrozí další škoda. Předem si ale ověřte, zda pojišťovna uzná náklady v plné výši, a nechte si vystavit podrobný doklad. Vhodné je mít fotografie před zásahem, popis provedených prací a účtenky za materiál.
Kompletní výměnu střechy nebo oken neobjednávejte jen na základě zběžné prohlídky. Kroupy někdy poškodí pouze několik tašek, jindy odhalí škody pod povrchem, ale rozsah musí potvrdit odborník. Zkušenost z běžného života je v tomhle prostá: když po bouřce přestanete slyšet kapání, ještě to neznamená, že je střecha v pořádku.
Na peníze nemusí přijít hned
Pojišťovna nejprve škodu prošetří. Výplata pojistného plnění pak může následovat až po uzavření šetření; u některých produktů se počítá s lhůtou 15 dnů od jeho ukončení. Délka celého procesu závisí na rozsahu škody, dostupnosti podkladů i na tom, zda je potřeba odborná prohlídka.
Nárok na pojistné plnění se zároveň nevyplatí odkládat. Promlčecí lhůta může být nejpozději tři roky, ale čekání komplikuje dokazování a zvyšuje riziko, že se některé stopy ztratí. Čerstvé fotografie, přesné poznámky a včasné oznámení mají větší váhu než vzpomínka na bouřku z loňského léta.



