
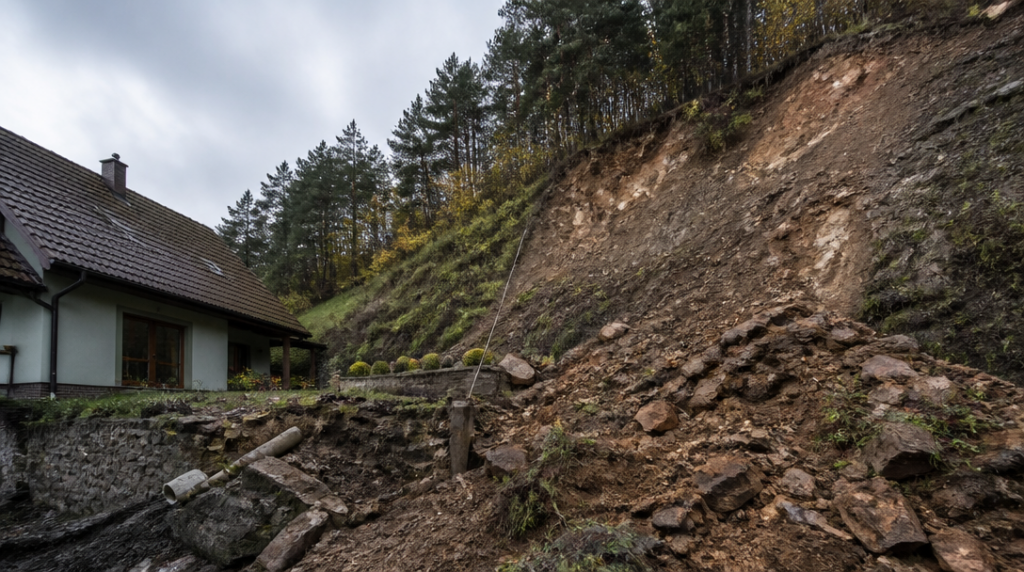
Dům postavený na rovině člověk vnímá jinak než chalupu pod skalním svahem. U prvního si při sjednávání pojištění často vybaví požár, vichřici nebo vodu, u druhého by měl myslet také na pohyb zeminy a padající skály. Stejné riziko přitom nemusí být v různých smlouvách řešeno stejně.
Sesuv půdy, zřícení skal či zemin patří mezi méně běžná, ale potenciálně velmi nákladná nebezpečí. Poškozená nemusí být jen střecha nebo obvodová zeď. Pohyb podloží může narušit základy, přípojky, opěrné zdi i přístupovou cestu. Oprava pak není otázkou výměny několika tašek, ale stavebního zásahu do celé konstrukce.
Riziko musí být ve smlouvě skutečně uvedené
U pojištění rodinného domu má Kooperativa mezi krytými riziky uvedený sesuv půdy, zřícení skal nebo zemin i lavinu. Neznamená to ale, že se stejné krytí automaticky objeví u každého produktu nebo každé pojišťovny.
ČSOB Pojišťovna například nabízí sesuv půdy a zřícení skal či zeminy jako připojištění bytového domu. Nejde tedy o samostatný základní produkt, který by byl bez dalšího součástí běžného pojištění. Při sjednávání je potřeba zjistit, zda se riziko vybírá zvlášť, nebo už je zahrnuté v širším balíčku.
Rozhodující není obchodní název pojištění, ale pojistné podmínky. Ty popisují, co pojišťovna považuje za pojistnou událost, jaké škody hradí a v jakých situacích plnění odmítne. U sesuvu může být podstatné například to, zda šlo o náhlý pohyb půdy, nebo o dlouhodobé sesedání terénu.
Rodinný dům, bytový dům a podnikání nejsou totéž
Majitel rodinného domu řeší jiný produkt než vlastník bytového domu nebo firma. U bytových domů se může připojištění vztahovat na společné části stavby, nikoli automaticky na vybavení jednotlivých bytů. Obyvatelé proto potřebují samostatně zkontrolovat také pojištění domácnosti.
Odlišná pravidla platí pro podnikatelské nemovitosti. U podnikatelského pojištění ČSOB není kryt sesuv ani zřícení, pokud souvisí s průmyslovým nebo stavebním provozem. Taková výluka může být zásadní například u areálu, kde se manipuluje s těžkou technikou, mění se terén nebo probíhají zemní práce.
Majitel provozovny by neměl spoléhat na smlouvu uzavřenou původně pro kancelář nebo běžnou budovu. Jiný režim může mít sklad, výrobní hala, staveniště i pozemek s aktivními terénními úpravami. Pojišťovna bude při likvidaci posuzovat nejen poškození, ale také okolnosti, za kterých vzniklo.
Pojistná částka rozhoduje o výši náhrady
Pojistná částka představuje maximální limit, který může pojišťovna za danou stavbu vyplatit. U domu by měla odpovídat dnešním nákladům na jeho znovupostavení, ne ceně, za kterou byl před lety koupen nebo kterou má nemovitost na realitním trhu.
Rozdíl je snadné přehlédnout. Tržní hodnota zahrnuje například polohu, velikost pozemku nebo atraktivitu okolí. Náklady na znovupostavení se naopak odvíjejí od stavebních prací, materiálu, dopravy, odstranění suti a dalších výdajů. Po sesuvu může být nutné sanovat svah nebo vybudovat nové zajištění, což rozpočet výrazně zvýší.
Příliš nízká pojistná částka vede k podpojištění. Jestliže je stavba pojištěná na částku, která neodpovídá jejím skutečným obnovovacím nákladům, nemusí pojišťovna při škodě uhradit plnou výši uznané újmy. Kontrola smlouvy proto dává smysl po větší rekonstrukci, přístavbě i po delší době bez aktualizace.
Výluky mohou rozhodnout o plnění
Pojistka není stavební prevence ani garance, že bude uhrazena každá prasklina. Problém může vzniknout při dlouhodobě zanedbané údržbě, známé nestabilitě svahu nebo při porušení povinností vlastníka. Samostatně bývají posuzovány také škody způsobené výkopem, navážkou, odstřelem nebo jiným zásahem do terénu.
Pozornost si zaslouží i definice samotné události. Jedna smlouva může rozlišovat sesuv zeminy od sesedání podloží, erozi od náhlého utržení svahu a pád skalního úlomku od postupného opadávání skály. V běžné řeči tyto jevy splývají, v pojistných podmínkách nikoli.
Při sjednání se vyplatí popsat pojišťovně skutečný stav nemovitosti. Zmínit je vhodné umístění pod svahem, blízkost skalního masivu, opěrné konstrukce i plánované zemní práce. Krátká nepříjemná otázka před podpisem je levnější než spor o výklad po škodě. U takové smlouvy je přesné čtení podmínek podobné prohlídce terénu před stavbou: zabere čas, ale odhalí místa, která z dálky nejsou vidět.
Co dělat při podezření na pohyb svahu
První známky nemusí vypadat dramaticky. Mohou se objevit nové trhliny v zemi, deformace opěrné zdi, posunutý plot, praskliny na stavbě nebo dveře, které se náhle začnou zadrhávat. Samotná prasklina ještě neurčuje příčinu, ale její vývoj je důvodem k odbornému posouzení.
Při bezprostředním ohrožení lidí je třeba opustit nebezpečné místo a přivolat pomoc. Do poškozeného svahu ani k narušené stavbě se nechodí jen kvůli fotografii. Pro pojišťovnu má význam bezpečná dokumentace, zápis o události a odborné vyjádření, ne riskantní obhlídka vlastními silami.
Od 1. července 2026 platí v Česku vyhláška č. 82/2026 Sb. o závazném monitoringu eroze zemědělské půdy. Státní pozemkový úřad musí při zjištění erozní události provést místní šetření nejpozději do šesti pracovních dnů. To se týká zemědělské půdy a nenahrazuje pojistné šetření, může však přinést důležitý záznam o průběhu erozní události.
Poškozený vlastník by měl škodu oznámit bez zbytečného odkladu, zabránit dalšímu zvětšování škody, pokud je to bezpečné, a uschovat dokumentaci k opravám i předchozím zásahům do pozemku. Právě sled událostí, stav terénu a obsah smlouvy často rozhodnou o tom, zda se z obavy stane vyplacené pojistné plnění, nebo dlouhé dokazování bez jistého výsledku.



