
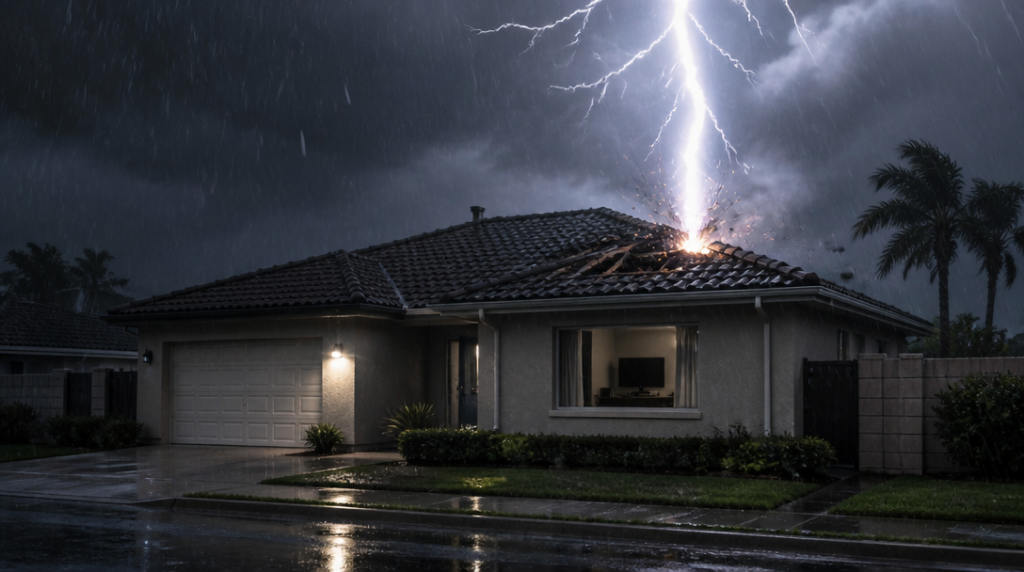
Blesk udeřil. Co přesně se vlastně stalo?
Zaplatí pojišťovna škodu, když blesk poškodí dům, televizi i domácí spotřebiče, nebo si pojištěný nakonec odnese jen slib, že měl číst podmínky? To je nepříjemná otázka, ale bez ní se u pojištění proti blesku obejdeme jen těžko. Rozhodující totiž není jen dramatický zvuk hromu ani skutečnost, že po bouřce přestane fungovat elektronika. Rozhoduje konkrétní mechanismus poškození a rozsah sjednaného krytí.
Přímý úder blesku se obvykle posuzuje jako událost, při níž blesk zasáhne pojištěný majetek a zanechá na něm prokazatelné viditelné destrukční účinky. Může jít například o rozbití, ohoření nebo jiné fyzické poškození stavební části či zařízení. Samotný výpadek spotřebiče po bouřce ještě automaticky neznamená, že šlo právě o takový úder.
Tady vzniká nejčastější nedorozumění. Přepětí v elektrické síti se za přímý úder blesku nepovažuje. Elektřina může po bouřce poškodit počítač, televizi, kotel nebo nabíječky, aniž by blesk zasáhl přímo dům či spotřebič. Taková škoda proto závisí na tom, zda má smlouva sjednané zvláštní připojištění elektroniky nebo přepětí. U některých produktů je toto krytí dostupné až v rozšířeném balíčku, nikoli v základní variantě.
Rozdíl mezi domem a elektronikou
U nemovitosti se bude posuzovat například poškození střechy, komína, fasády nebo elektroinstalace. U vybavení domácnosti zase spotřebiče a další movité věci. Nejde přitom jen o to, zda je v pojistné smlouvě napsané slovo „blesk“. Podstatné je, co přesně dané pojištění zahrnuje, jaké má limity a zda se vztahuje na stavbu, domácnost, nebo obojí.
Představme si dvě téměř stejné domácnosti. Do obou udeří blesk v okolí, v obou přestane fungovat televizor. V prvním případě technik zjistí poškození způsobené přepětím a smlouva tuto možnost neobsahuje. Ve druhém případě je přepětí zahrnuto v rozšířeném krytí. Výsledek může být úplně opačný, přestože bouřka proběhla ve stejné ulici.
Pojišťovna tedy nehradí „bouřku“ jako náladu počasí. Hradí konkrétní pojištěné riziko.
Při řešení škody má smysl zachovat poškozené zařízení, nechat si popsat závadu odborným servisem a pořídit fotografie viditelných následků. U přímého úderu blesku jsou právě destrukční účinky podstatné pro prokázání události. Bez nich může být obtížné odlišit přímý zásah od poruchy, běžného opotřebení nebo přepětí, které spadá pod jiné ustanovení smlouvy.
Kolik peněz může pojišťovna skutečně vyplatit
Ani uznaná pojistná událost neznamená, že pojišťovna uhradí celý účet za opravu nebo nový spotřebič. Výpočet plnění má několik kroků. Nejprve se stanoví výše škody. Potom může přijít krácení kvůli podpojištění, tedy situaci, kdy je majetek pojištěný na nižší částku, než jaká odpovídá jeho skutečné hodnotě.
Následuje kontrola sjednané hranice plnění. Ta může mít podobu pojistné částky, jednorázového limitu nebo ročního limitu. Část škody nad tuto hranici pojišťovna neuhradí, i kdyby jinak událost do krytí přesně spadala. Po zohlednění limitu může přijít další krácení podle podmínek smlouvy a teprve potom se odečítá spoluúčast.
Pořadí tedy není detail pro právníky. Má přímý dopad na částku, která skončí na účtu pojištěného: výše škody, případné krácení za podpojištění, limit plnění, další krácení a odečet spoluúčasti. Kdo si ze smlouvy pamatuje jen vysokou pojistnou částku, může být při likvidaci škody nepříjemně překvapený.
Pojistná částka navíc nemusí odpovídat tomu, co by člověk dnes zaplatil za obnovu domu nebo vybavení domácnosti. Ceny stavebních prací, materiálu i techniky se mění. Smlouva uzavřená před několika lety proto nemusí poskytovat stejnou ochranu jako při svém podpisu, zvlášť když se mezitím nemovitost rekonstruovala nebo výrazně přibylo vybavení.
Když je potřeba jednat dřív než pojišťovna
Bouřka může poškodit střechu tak, že do domu začne zatékat, nebo vytvořit jinou bezprostřední hrozbu. V takové chvíli není rozumné čekat na formální souhlas pojišťovny a sledovat, jak voda ničí interiér. U některých podmínek lze účelně vynaložené náklady na odvrácení bezprostředně hrozící škody uhradit až do 10 procent stanovené hranice plnění. Při záchraně života nebo zdraví může hranice dosáhnout až 30 procent.
To ovšem neznamená volnou vstupenku k jakémukoli výdaji. Náklady musí souviset s odvrácením hrozící škody a musí být účelné. Proto se vyplatí uchovat účtenky, fotografie situace a stručný záznam toho, co bylo nutné udělat okamžitě. Rozbitá střecha se může provizorně zakrýt, ale rozsáhlá rekonstrukce bez doložení příčiny a rozsahu události už představuje jiný typ posouzení.
Největší slabinou pojištění proti blesku nebývá samotná bouřka. Bývá jí rozdíl mezi představou klienta a přesným zněním smlouvy. Člověk si koupí ochranu před bleskem, zatímco smlouva ve skutečnosti chrání jen přímý fyzický zásah, nikoli veškerou elektroniku poškozenou elektrickým impulzem. Teprve ve chvíli, kdy zhasne několik drahých spotřebičů najednou, se ukáže, jestli připojištění nebylo jen drobným doplňkem, který se při sjednávání snadno přehlédl.
Při kontrole smlouvy proto nestačí hledat slovo blesk. Je potřeba zjistit, zda se krytí týká přímého úderu, přepětí, elektroniky, stavby a domácnosti, jaké platí limity a jak vysoká je spoluúčast. Právě tyto řádky rozhodnou, jestli po bouřce přijde pomoc, nebo jen vysvětlení, proč se na konkrétní škodu pojištění nevztahuje.



