
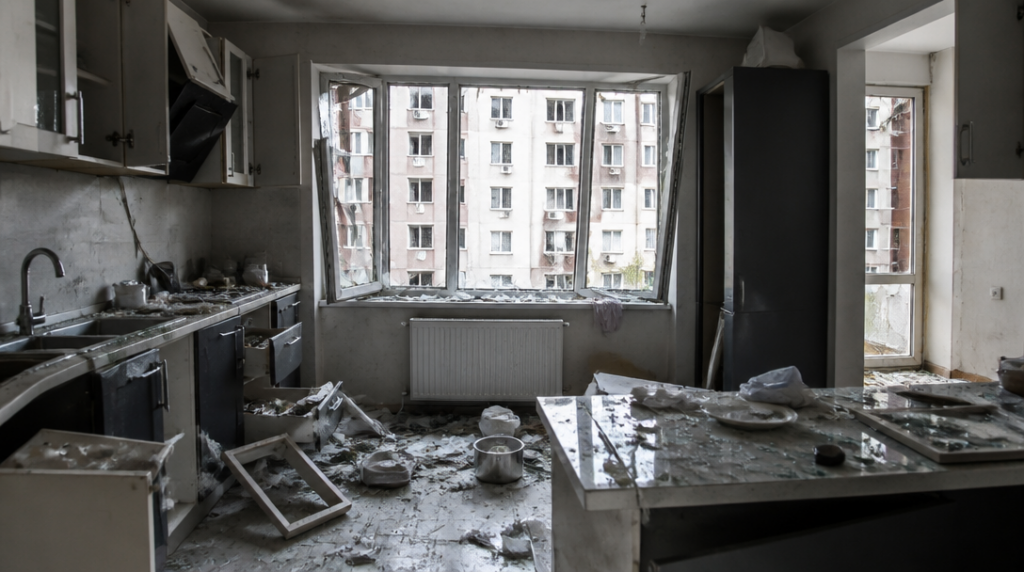
Z kuchyně se ozve rána, sklo v oknech se zachvěje a během několika vteřin je jasné, že tohle nebude obyčejná porucha spotřebiče. Když poškozený začne řešit pojistnou událost, často narazí na první háček: pojišťovna neposuzuje jen to, že něco bouchlo, ale hlavně příčinu a průběh události.
Co pojišťovna považuje za výbuch
Výbuch se v pojistných podmínkách obvykle chápe jako náhlý projev roztažnosti plynů nebo par navenek. Nejde tedy o každé hlasité prasknutí, rozbití nádoby nebo elektrické přeskočení. Rozhodující je, zda se plyn či pára náhle rozpínaly a vytvořily tlak, který způsobil škodu.
Prakticky si to můžete představit třeba u tlakové nádoby. Krytí se uplatní tehdy, když dojde k roztržení její stěny a k náhlému vyrovnání tlaku uvnitř a vně nádoby. Právě tento okamžik odlišuje výbuch od situace, kdy nádoba jen pomalu uniká, deformuje se nebo se poškodí bez prudkého uvolnění tlaku.
U pojištění bytu PRIMA od Kooperativy je výbuch zahrnutý už v základní variantě pojištění bytu, a to bez běžného limitu plnění. To ale neznamená automatickou úhradu každé škody, kterou si člověk s výbuchem spojí. Pořád záleží na tom, zda konkrétní událost odpovídá definici a zda se na ni nevztahuje výluka.
Kdy škoda krytá není
Typickým příkladem výluky je cílený výbuch při trhacích pracích. Když někdo používá výbušniny záměrně při odstřelu nebo jiné práci, nejde o nahodilou událost, proti které by běžné pojištění domácnosti mělo chránit. Stejně se neposuzuje výbuch ve spalovacím motoru nebo ve střelné zbrani.
To může být pro laika překvapivé. Motor se přece také opírá o spalování a tlak. Jenže pojistné krytí není technický slovník všech možných explozí. Popisuje konkrétní riziko a současně stanovuje situace, které z něj vyjímá. Proto má smysl nechat si po události přesně popsat, co se pokazilo, místo aby se škoda jednoduše označila za výbuch.
Podobný zmatek vzniká u elektřiny. Samotný zkrat nebo přepětí elektrického zařízení není kryté jako výbuch, pokud současně nevznikl požár, výbuch nebo přímý úder blesku. Spálený televizor po kolísání napětí tedy ještě automaticky neznamená pojistné plnění z rizika výbuchu. Rozhoduje skutečný mechanismus poškození.
Tohle bývá chvíle, kdy se vyplatí nehádat a nic předem nevyhazovat.
Jak postupovat po události
Nejdřív zajistěte bezpečí. Pokud je cítit plyn, pokračujte podle pokynů pro únik plynu, opusťte prostor a přivolejte pomoc. Po výbuchu může být narušená statika, poškozená elektroinstalace nebo další tlaková nádoba, která představuje nové riziko. Fotografie a dokumentace jsou důležité, ale nemají přednost před zdravím.
Jakmile je situace bezpečná, oznamte událost pojišťovně co nejdříve. Pokud je to možné, pořiďte fotografie celkového rozsahu škody i detailů, například poškozené nádoby, oken, dveří, stropu nebo spotřebičů. Uschovejte také zprávy hasičů, servisních techniků a dalších odborníků, kteří příčinu události posuzovali.
S úklidem zacházejte opatrně. Co představuje bezprostřední nebezpečí nebo brání odstranění havárie, samozřejmě řešit musíte. U ostatních věcí je lepší nejdříve poškození zdokumentovat a domluvit se s pojišťovnou. Vyhozený spotřebič nebo rozebraná tlaková nádoba mohou později zkomplikovat dokazování toho, co se vlastně stalo.
Pojišťovna při likvidaci sleduje nejen příčinu, ale také rozsah poškození a sjednanou pojistnou částku. U nemovitosti tak může hrát roli, zda odpovídá její pojistná částka skutečné hodnotě. Pojistná smlouva přitom není formalita odložená v šuplíku. Právě v ní najdete hranice krytí, výluky i povinnosti po vzniku škody.
Peníze na další náklady po velké škodě
Výbuch může poškodit víc než jen jednu místnost. Někdy je nutné řešit zabezpečení domu, provizorní opravy, odvoz poškozených věcí nebo další výdaje spojené s vyřizováním události. Kooperativa uvádí, že pokud škoda přesáhne 75 procent sjednané pojistné částky nemovitosti, může vzniknout nárok na paušální náhradu dalších nákladů spojených s řešením události.
Nejde o peníze za samotné poškozené zdi nebo vybavení. Tato náhrada souvisí s dalšími výdaji, které mohou při rozsáhlé škodě nastat. Přesné podmínky se odvíjejí od konkrétní smlouvy a jejího nastavení, takže se vyplatí ověřit si, jak je tato možnost v dokumentech formulovaná.
Při posuzování škody se také rozlišuje, zda výbuch zasáhl byt, dům, vybavení domácnosti, nebo věci někoho dalšího. Pojištění nemovitosti a pojištění domácnosti nemusí pokrývat stejný majetek. Vlastník bytu bude řešit jiné škody než nájemník, kterému tlaková vlna zničila nábytek, elektroniku nebo osobní věci. A pokud výbuch poškodil sousední byt, může se otevřít i otázka odpovědnosti za způsobenou škodu.
Když tedy doma něco bouchne, nestačí si položit otázku, jestli šlo o výbuch podle běžného významu slova. Podstatné je, zda nastal náhlý projev roztažnosti plynů nebo par, zda nejde o některou z výluk a jaký typ majetku máte pojištěný. U tlakové nádoby se bude hledat roztržená stěna a náhlé vyrovnání tlaku, u elektrického zařízení zase to, zda zkrat vedl k požáru, výbuchu nebo zda šlo o přímý úder blesku. Právě tyto technické detaily často rozhodnou o tom, zda z hlasité rány vznikne i pojistné plnění.



