
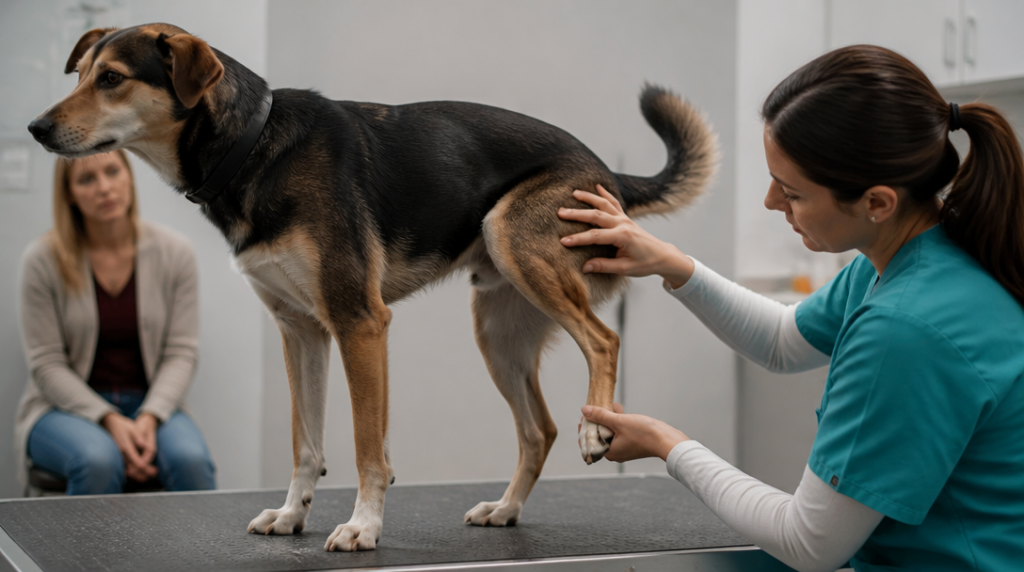
Zaplatí pojišťovna léčbu, když váš pes začne kulhat, nebo zjistíte, že jeho problém začal už v den podpisu smlouvy? Právě u onemocnění kloubů se rozdíl mezi užitečným pojištěním a drahým pocitem bezpečí ukáže nejrychleji.
Kloubní potíže patří mezi diagnózy, které se u psů mohou rozvíjet pomalu. Zvíře nejdřív méně ochotně vstává, vynechá schody nebo po delší procházce ztuhne. Majitel to snadno přičte věku, počasí nebo obyčejnému přetažení. Když se později objeví artróza, dysplazie kyčelního kloubu nebo poranění křížového vazu, pojišťovna už nemusí řešit jen datum operace. Zkoumá také, kdy potíže začaly a zda se neobjevily ještě před uzavřením smlouvy.
To je první nepříjemná část celé úvahy. Pojištění obvykle neslouží jako zpětná úhrada za diagnózu, kterou pes už má, případně za příznaky, které byly patrné před pojištěním. U kloubů se navíc obtížně určuje přesný okamžik vzniku problému. Pes vám neoznámí, že si v úterý natáhl vaz. Veterinární záznamy, předchozí léčba a popis potíží proto mohou hrát větší roli než samotný den, kdy padla definitivní diagnóza.
Ani uzavření smlouvy s mladým a zdánlivě zdravým psem neznamená okamžité krytí všeho, co se týká pohybového aparátu. U PetExpert v roce 2026 činí čekací doba pro dysplazii kyčle, artritidu, artrózu, luxaci pately nebo kyčle, OCD, FCP, protruzi disku a poranění křížového vazu šest měsíců. Běžná čekací doba je přitom tři dny u úrazu a třicet dní u nemoci. Rozdíl je zásadní: pes může být pojištěný, ale u některých kloubních diagnóz ještě dlouhé měsíce bez nároku na úhradu.
Podobně nastavené rozlišení najdeme i jinde. Direct uvádí třicetidenní čekací dobu u běžných nemocí a 180 dní u specifických diagnóz. Číslo v reklamě tedy samo o sobě mnoho neříká. Podstatné je, která diagnóza spadá do které kategorie a zda se konkrétní potíž neřadí právě mezi ty s delším odkladem. Člověk může mít pocit, že si sjednal ochranu pro nemocného psa, zatímco ve skutečnosti si koupil ochranu až pro nemoc, která se objeví po uplynutí několika měsíců.
U kloubů se vyplatí číst také formulace o dědičných a vývojových vadách. Dysplazie nebo luxace pately nejsou vždy vnímány stejně jako náhlý úraz. Smlouva může obsahovat zvláštní podmínky, samostatný limit, delší čekací dobu nebo úplnou výluku. Rozhoduje i plemeno, věk psa při sjednání a případná omezení pro zvířata, u nichž už veterinář popsal kulhání, bolestivost nebo omezený rozsah pohybu.
Tady se vyplatí zapomenout na lákavou představu, že pojištění zaplatí „všechno kolem veterináře“. Nezaplatí. Záleží na tom, zda jde o diagnostiku, léky, rehabilitaci, operaci nebo následnou péči a jak přesně jsou tyto položky ve smlouvě popsány. U operace kolene může být největším výdajem samotný zákrok, jenže účet se často skládá i z vyšetření, anestezie, zobrazovacích metod, hospitalizace a kontrol. Některé položky mohou mít společný roční limit, jiné mohou být omezené zvlášť.
K 26. květnu 2026 nabízela Česká podnikatelská pojišťovna limity až 50 000 korun, Generali Česká pojišťovna 30 000 až 80 000 korun a Direct měl úrazy bez limitu, zatímco u nemocí se výše krytí odvíjela od zvolené varianty. Taková čísla vypadají přehledně, ale jejich skutečná hodnota závisí na diagnóze a podmínkách čerpání. Limit 50 000 korun může být dostačující pro jeden menší zákrok, ale u složitější ortopedické léčby se vyčerpá překvapivě rychle. Účet za psa se v takové chvíli chová trochu jako děravý kbelík: peníze do něj přitékají, ale část mizí v položkách, které člověk při sjednání přehlédl.
Pozornost si zaslouží spoluúčast. U srovnávaných produktů bývala typicky deset procent, minimální spoluúčast činila 1 000 korun a u České podnikatelské pojišťovny podle varianty 1 000 nebo 2 000 korun. Deset procent z malé částky nepůsobí dramaticky. U operace za desítky tisíc už jde o citelný doplatek. Navíc je potřeba zjistit, zda se spoluúčast počítá z každé pojistné události, z každého účtu, nebo z celkových nákladů za určitý časový úsek. Jedna věta ve všeobecných podmínkách může změnit výsledek o několik tisíc korun.
Při výběru bych proto nezačínal otázkou, kolik stojí měsíční pojistné. Nejdřív bych si nechal přesně vyložit tři věci: zda smlouva kryje dědičné a vývojové vady, jak dlouhá je čekací doba pro konkrétní kloubní diagnózu a jak se posuzují příznaky zaznamenané před sjednáním. Teprve potom dává smysl porovnávat limity, spoluúčast a cenu. Levnější varianta s nízkým limitem může být rozumná pro běžné úrazy, ale slabá právě tam, kde majitel očekává pomoc nejvíc.
Pojištění psa tedy může náklady na léčbu kloubů zmírnit, samo o sobě však neodstraňuje riziko vysokého doplatku. U zvířete se sklonem k ortopedickým potížím rozhoduje nejen to, zda smlouva existuje, ale hlavně kdy začíná platit, co považuje za nemoc a jakou část účtu nechává na majiteli.



