
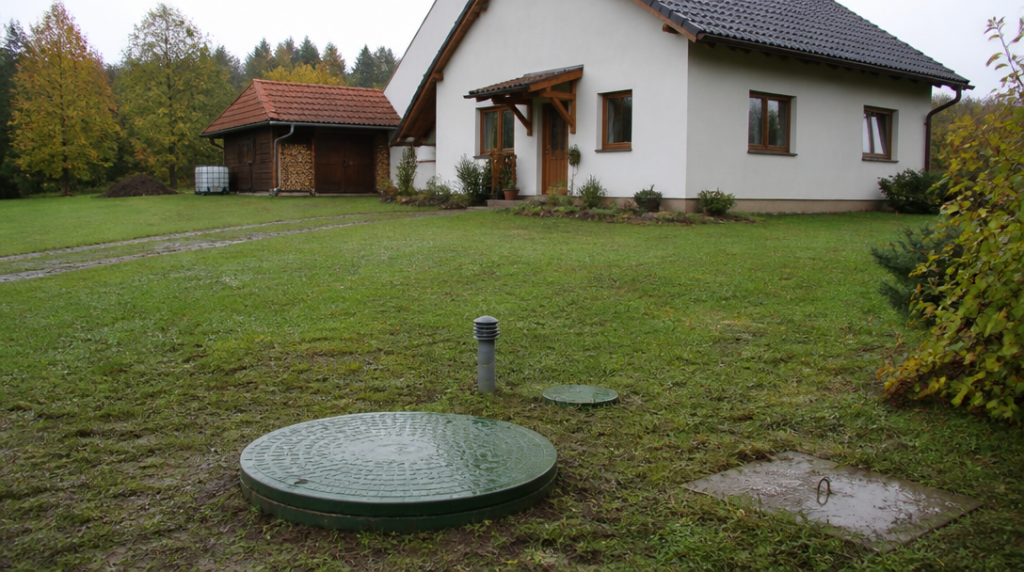
Když si představím stejný dům ve dvou situacích, rozdíl je výrazný. Jednou voda zaplaví pozemek a poškodí septik, podruhé se porouchá čerpadlo domácí čistírny kvůli opotřebení. Majitel v obou případech vidí drahou závadu, pojišťovna však může každou posoudit úplně jinak.
Právě v tom bývá háček. Septik ani domácí ČOV nejsou obyčejné vybavení domácnosti, ale součást technického zázemí nemovitosti. Při sjednávání pojištění proto nechci slyšet jen obecné ujištění, že „dům je pojištěný“. Potřebuji vědět, pod jakou kategorií zařízení smlouva konkrétní objekt vede.
Septik jako vedlejší stavba, ČOV jako technické zařízení
U produktu Allianz MůjDomov se od 1. prosince 2025 septik uvádí jako vedlejší stavba. Domácí čistírna odpadních vod je zařazená mezi technická zařízení pojištěné budovy. Další objekty tohoto typu mohou být od domu vzdálené až 500 metrů, což může hrát roli u pozemků s domem, garáží a samostatně umístěnou technologií.
UNIQA aktuálně zahrnuje septik i domácí ČOV mezi vedlejší stavby v rámci pojištění stavby. Pro majitele to zní jednoduše, ale samotné zařazení ještě neříká, při jakých událostech pojišťovna zaplatí a v jaké výši.
Formulace ve smlouvě je důležitější než lidové označení zařízení. U jedné domácnosti může být septik posuzován jako vedlejší stavba, u jiné může být technologie ČOV součástí vybavení budovy. Rozdíl se projeví ve výkladu limitů, zabezpečení i výluk.
Kdy pojištění dává smysl
Nejčastěji bych řešil rizika, která přicházejí zvenčí. Povodeň, záplava, vichřice, sesuv půdy nebo pád stromu mohou poškodit nádrž, potrubí, poklop, elektrické rozvody i řídicí jednotku. U domácí čistírny může jediná voda v technologické šachtě vyřadit zařízení, na kterém závisí běžný provoz domu.
Jinou kapitolou je únik vody. Kooperativa u vybraných variant uvádí krytí úniku vody včetně vodného a stočného až do 500 000 korun ročně. Tento limit ale automaticky neznamená, že pojišťovna zaplatí opravu septiku nebo ČOV. Může se vztahovat k finančním následkům úniku, ne k samotnému zařízení.
Tady se snadno splete i člověk, který si smlouvu přečte poctivě. Slovo „voda“ v názvu rizika ještě neznamená všechny škody způsobené vodou. Záleží na tom, zda jde o vodu unikající z potrubí, přívalový déšť, spodní vodu, záplavu nebo vodu, která pronikla do technologie kvůli zanedbanému zakrytí.
Povodeň není totéž co porucha
U povodně a záplavy uvádí Kooperativa u pojištění majetku spoluúčast 1 procento, nejméně však 10 000 korun. U škody za 200 000 korun by tedy spoluúčast činila 10 000 korun, protože procentní výpočet je nižší než stanovené minimum.
Při zatopeném septiku se proto vyplatí zjistit, zda smlouva zahrnuje povodeň a záplavu pro konkrétní místo. Ne každý pozemek má stejné riziko a ne každá varianta pojištění obsahuje stejný rozsah krytí. Rozhoduje také způsob zabezpečení technologie a případné požadavky na údržbu.
Porucha čerpadla, zanesení filtru nebo prasklá součástka jsou odlišné příběhy. Pokud jde o opotřebení, korozi, dlouhodobě zanedbaný servis nebo výrobní vadu, běžné majetkové pojištění nemusí náklady pokrýt. Pojištění není servisní smlouva a septik ani ČOV se jeho prostřednictvím nestávají bezúdržbovými.
Limit může překvapit
U Allianz MůjDomov se maximální plnění řídí pojistnou částkou nebo konkrétním limitem uvedeným ve smlouvě. Pro septik ani domácí ČOV není na webu uveden jednotný samostatný limit, takže bych se nespoléhal na představu, že existuje jedna pevná částka platná pro všechny klienty.
Rozumné je sepsat si pořizovací cenu nádrže, technologie, čerpadel, elektroinstalace a případných stavebních prací. U staršího zařízení může pojistitel zohledňovat stáří, opotřebení nebo způsob stanovení hodnoty. Cena nové ČOV přitom nemusí odpovídat částce, kterou by znamenala oprava po konkrétní havárii.
Nejvíc mě na těchto smlouvách zaráží, jak rychle člověk přeskočí technické detaily. U střechy si většinou umíme představit její hodnotu, u podzemní nádrže nikoli. Přitom právě skrytá technologie může stát desítky až stovky tisíc korun a její výměna bývá spojená s výkopem, odvozem odpadu i obnovením terénu.
Odpovědnost chrání někoho jiného
Pojištění majetku řeší škodu na vlastním septiku nebo čistírně. Pojištění odpovědnosti míří opačným směrem: na situaci, kdy provozem zařízení způsobím škodu někomu jinému.
Může jít třeba o únik znečištěné vody na sousední pozemek nebo o škodu způsobenou poruchou, která zasáhne cizí majetek. Allianz u pojištění odpovědnosti v rámci MůjDomov umožňuje sjednat limit až 20 milionů korun. Tento limit se ale týká odpovědnosti za škodu, nikoli automaticky opravy vlastního septiku nebo ČOV.
Při sjednání bych proto oddělil dvě otázky. Kolik dostanu na opravu svého zařízení? A kolik může pojišťovna uhradit, pokud provozem zařízení poškodím někoho dalšího? Jedna odpověď nenahrazuje druhou.
Co si ověřit před podpisem
Nejdřív bych do smlouvy nechal výslovně zapsat, že se pojištění týká septiku nebo domácí čistírny odpadních vod. Potom bych si nechal ukázat konkrétní limit, spoluúčast a seznam rizik, nikoli jen obecný název balíčku.
Pozornost si zaslouží také vzdálenost zařízení od domu, způsob jeho umístění a to, zda pojištění zahrnuje potrubí, čerpadla, řídicí jednotku i stavební část. U domácí ČOV může být rozdíl mezi poškozenou nádrží a vadným dmychadlem zásadní.
Nakonec bych si schoval dokumentaci k zařízení, fakturu, revize a záznamy o servisu. Při škodě pomohou doložit stáří, hodnotu i běžnou péči. U podzemní technologie je to často jediný způsob, jak po letech přesvědčivě ukázat, co se vlastně poškodilo.



